
4월 저점 이후 두 배 이상 랠리
클라우드 전환 추세는 리스크
이 기사는 10월 24일 오후 2시58분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 투자은행(IB) 업계는 2025년 초 이후 32% 상승하며 S&P500 지수를 앞지른 델 테크놀로지스(DELL)가 상승 모멘텀을 지속할 것으로 예상한다.
지난 2016년 델과 EMC 코퍼레이션의 합병으로 탄생한 업체는 2024년 기준 포춘 500 기업 가운데 48위에 랭크될 정도의 거대 기업이다.
지난 8월 공개된 업체의 2025년 2분기 실적은 월가의 예상치를 넘어선 동시에 사상 최대치 기록을 세웠다.
2분기 매출액은 298억달러로 전년 동기에 비해 19% 급증했고, 주당순이익(EPS) 역시 19% 뛴 2.32달러를 나타냈다. 이번 매출액은 사상 최대치에 해당하고, 순이익 역시 2분기 기준 최대 규모다.
같은 기간 영업이익은 23억달러로 전년 동기에 비해 10% 늘어났고, 영업현금흐름(CFO)은 25억달러로 파악됐다.
업체는 2025년 매출액 전망치를 1050억~1090억달러로 제시했다. AI 서버 수요가 가파르게 늘어나는 데다 정부 부문의 AI 수주 역시 증가하고 있어 큰 폭의 외형 성장이 예상된다는 의견이다.
이번주 애널리스트를 대상으로 한 컨퍼런스에서 델 테크놀로지스의 경영진은 지난 5년간 연평균 14%의 조정 주당순이익(EPS) 성장과 함께 매년 50억달러의 조정 잉여현금흐름(FCF)을 창출했다고 밝혔다.
미국 온라인 투자 매체 모틀리 풀은 업체가 급성장하는 AI 인프라 시장에서 강력한 입지를 구축했다는 평가를 내놓았다.
AI 관련 성장 기회를 적극 활용할 수 있는 유리한 입지를 확보했고, 특히 인프라 솔루션 부문의 경우 지난 2분기 전년 동기 대비 44%에 달하는 성장을 이뤘다. 서버 및 네트워킹 부문의 매출액은 이보다 더 가파르게 늘어났다. 경영진은 올해 AI 서버 부문에서만 200억달러에 달하는 매출을 달성할 것이라고 전망했다.
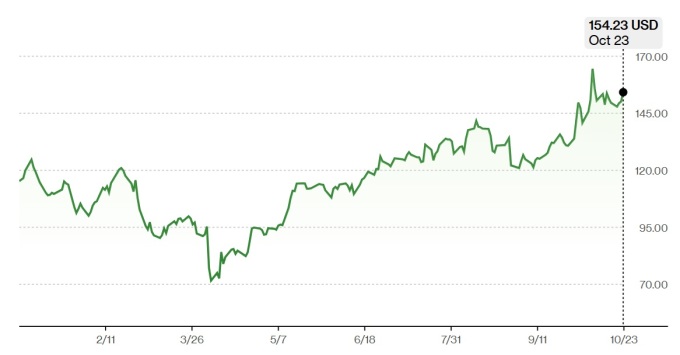
뉴욕증권거래소에 상장된 델 테크놀로지스는 10월23일(현지시각) 154.23달러에 거래를 종료해 연초 이후 32.35% 뛰었다. 지난 4월 저점 71.63달러를 기준으로 주가는 두 배 이상 랠리했다.
연초까지만 해도 업체의 주가 흐름이 전형적인 AI 성장주에 뒤처졌지만 최근 몇 개월 사이 성장 가능성이 본격적으로 주가에 반영되고 있다고 모틀리 풀은 전했다.
최근 1년과 5년 주가 상승률은 각각 29%와 347%. 4월 저점 이후 주가가 가파르게 올랐지만 시장 전문가들은 선행 주가수익률(PER)을 기준으로 한 밸류에이션이 합리적인 수준에 머물고 있다고 판단한다.
파이퍼 샌들러는 이번주 델 테크놀로지스에 대한 첫 분석 보고서를 내고 '비중 확대' 투자 의견과 목표주가 172달러를 제시했다.
보고서는 "다가오는 엔터프라이즈 데이터센터 업그레이드 주기의 주요 수혜 업체 중 하나로 델 테크놀로지스가 꼽힌다"며 "특히 2026년 전망이 매우 강력하다"고 전했다.
전체 장비의 약 50%가 교체 대상이라는 진단이다. 아울러 AI 인프라 투자 확대와 윈도 10 지원 종료가 업체에 추가적인 성장 동력으로 작용할 전망이라고 보고서는 주장했다. 업체의 서버 사업에서 AI 관련 매출액이 약 45%를 차지하는 만큼 글로벌 기업과 주요국 정부의 AI 투자 확대에 따른 성장 모멘텀이 작지 않을 것이라는 기대다.
다만, 파이퍼 샌들러는 델 테크놀로지스가 기업들의 클라우드 전환 추세라는 구조적 역풍에 직면했고, PC 부문에서 점유율 하락 가능성도 자리잡고 있다고 경고했다.
기업들의 클라우드 전환 추세(cloud migration)란 기업이 기존에 자체적으로 보유하던 서버나 데이터센터를 버리고 아마존웹서비스(AWS)나 마이크로소프트 애저(Asure), 구글 클라우드(Google Cloud) 등 클라우드 인프라 서비스로 옮겨가는 움직임을 뜻한다.
이 같은 추세가 가속화되면 데이터를 저장, 분석하고 AI 모델을 실행하는 모든 과정을 자체 장비 대신 클라우드 사업자의 서버에서 처리하게 되기 때문에 델 테크놀로지스의 제품에 대한 수요에 부정적이라는 설명이다.
UBS는 보고서를 내고 델 테크놀로지스의 목표주가를 155달러에서 186달러로 상향 조정하고, 투자 의견을 '매수'로 유지했다. 이번 목표주가는 최근 종가 대비 약 22% 상승 가능성을 예고한 수치다.
목표주가 상향 조정은 업체의 AI 서버 매출이 20~25%에 달하는 고성장을 상당 기간 지속할 것이라는 전망에 기반한 것이라고 UBS는 설명했다. 특히 영업이익률의 큰 하락 없이 외형 성장을 유지할 것으로 보인다는 의견이다.
델 테크놀로지스의 경영진은 2025년 주당순이익(EPS) 성장률 전망치를 종전 '10% 이상'에서 '15% 이상'으로 상향 조정했고, 장기 매출액 성장률 목표도 6~8%에서 7~9%로 높여 잡았다. 두 가지 수치 모두 UBS의 전망치를 상회하는 수치다.
UBS는 또 AI 관련 이익률 축소 우려로 인해 델 테크놀로지스의 밸류에이션이 부정적인 영향을 받은 부분을 완화하기 위해 장기 주당순이익(EPS) 연평균 성장률 전망을 최소 12%로 상향 조정했다. 이는 종전 목표치인 7%에서 크게 뛴 수치다.
멜리우스 리서치는 보고서를 내고 델 테크놀로지스의 목표주가를 172달러에서 200달러로 올리고 '매수' 투자 의견을 유지했다. 최근 종가 대비 약 30% 상승을 예고한 셈이다.
보고서는 엔터프라이즈 AI 투자 확대에 따라 업체의 실적이 기존의 예상보다 빠르게 향상될 전망이라며 목표주가 상향 조정 이유를 설명했다. 생산성 향상을 위해 크고 작은 기업들이 AI를 적극 도입하는 움직임이고, 이는 델 테크놀로지스에 우호적인 여건을 형성한다는 주장이다.
멜리우스 리서치는 업체의 2027년 주당순이익(EPS) 전망치를 상향 조정하고, 멀티플 역시 기존 13배에서 15배로 높여 잡았다. AI 시장의 팽창을 기회 삼아 델 테크놀로지스가 수익성을 크게 향상시킬 것이라는 기대다.
이 밖에 레이몬드 제임스가 업체의 투자 의견을 '시장수익률 상회'로 유지했고, JP모간이 '비중 확대' 의견을 유지했다. AI 서버 시장에서 업체가 강력한 리더십을 확보했다고 JP모간은 판단했다.
한편 델 테크놀로지스는 앞으로 5년 사이 조정 연간 주당순이익(EPS)을 두 배 늘리는 동시에 잉여현금흐름(FCF)의 80% 이상을 주주에게 환원한다는 입장을 다시 한 번 확인했다.
경영진은 서버를 포함해 자사 AI 제품을 구매한 3000여개 기업들이 실질적인 투자수익률(ROI)을 올리고 있다고 강조했다.
shhwang@newspim.com