AI 핵심 요약
beta- 배상희 기자가 20일 AI 연산력 부족으로 클라우드 업체 가격 인상을 분석했다.
- 중국 연산 산업이 2028년 2781.9 EFLOPS로 57.1% 성장할 전망이다.
- 칩·GPU·데이터센터 기업들이 최대 수혜를 입으며 테마주 급등세를 보인다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

중국 산업체인 점검, 최대 수혜처 영역 진단
이 기사는 3월 20일 오후 4시36분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = AI가 일상과 산업의 경계를 허물기 시작하면서, 그 모든 작동의 밑바닥에는 '컴퓨팅파워(연산력)'이라는 보이지 않는 엔진이 돌아가고 있다. 모델이 정교해질수록, 서비스가 확산될수록, 이 엔진을 더 크고 빠르게 돌려야 한다는 압력은 기하급수적으로 커진다. 연산력은 이제 특정 기업의 기술 자산이 아니라, AI 시대 전체를 움직이는 산업 인프라이자 국가 경쟁력의 척도로 자리매김하고 있다.
문제는 수요가 공급을 압도하기 시작했다는 데 있다. 칩은 부족하고, 전력 수급은 긴장감을 띄며, 데이터센터는 포화 상태로 치닫고 있다. 이 병목은 단순한 공급망 이슈가 아니다. AI 서비스를 공격적으로 확장해온 클라우드 업체들이 '무료 확장' 전략을 접고 일제히 가격 인상으로 돌아서고 있는 것은 연산 자원이 더 이상 풍족하게 나눠줄 수 있는 것이 아님을 스스로 인정한 신호다. 시장의 패러다임이 '점유율 경쟁'에서 '수익 회수'로 전환되고 있다.
이 거대한 전환의 파고 속에서 투자자들의 시선은 자연스럽게 수혜 산업 체인으로 향하고 있다. 칩 설계부터 데이터센터, 광모듈, 기판 소재에 이르기까지 연산력과 맞닿은 기업들의 실적은 이미 그 기대를 숫자로 증명하기 시작했다.
3월 중순 들어 중국증시에서는 연산력 테마의 급등세가 연출되고 있다. 정책 의지와 시장 수요 그리고 기술 자립이라는 세 축이 맞물리는 지금, 연산 산업은 단기 테마를 넘어 구조적 성장 국면에 진입했다는 평가가 힘을 얻고 있다. 현 시점에서 중국 연산 산업의 현주소와 성장성, 그 가운데 특히 주목해볼 고성장 대표 테마주 등을 점검해 보고자 한다.
◆ 슈퍼사이클로 진입한 연산 산업, 최대 수혜처는?
컴퓨팅 파워(연산)란 AI 모델을 학습하고 추론하는 데 필요한 연산 처리 능력 전체를 말한다. 단순한 중앙처리장치(CPU) 처리 속도가 아니라, 그래픽처리장치(GPU)·인공지능(AI) 전용 칩·메모리·네트워크·전력 인프라가 하나로 묶인 종합 시스템 역량이다.
챗(Chat)GPT, 딥시크(DeepSeek) 같은 대형 AI 모델은 수천억 개의 파라미터를 처리해야 하는데, 컴퓨팅 파워는 이를 처리할 수 있는 원동력으로서 AI 시대의 '원유'로 불린다.
글로벌 시장조사업체 IDC에 따르면, 2020년 중국 스마트 컴퓨팅파워 규모는 75 엑사플롭스(EFLOPS)였으나 2028년에는 2781.9 EFLOPS에 달할 것으로 예상되며, 2020~2028년 연평균 복합 성장률은 57.1%에 이를 전망이다.
EFLOPS란 연산 하드웨어 인프라가 초당 수행할 수 있는 AI 기초 연산 횟수(단위: 100경 회)를 의미하며, 국가 AI 연산 총량을 가늠하는 핵심 지표다. 수치가 클수록 AI 연산 기반 인프라가 탄탄하다는 것을 의미한다.

중원증권(中原證券) 보고서에 따르면, 컴퓨팅파워 수요의 주요 원천은 데이터센터다. '데이터센터'의 핵심 설비로는 서버, 스토리지, 스위치, 라우터, 방화벽 등이 있으며 '지원 설비'로는 전력 공급·배전, 냉각, 관리 시스템의 세 가지 범주가 있다. 이 중 서버는 컴퓨팅 파워의 핵심이자 데이터센터의 중추 설비다.
컴퓨팅파워 산업체인을 살펴보면 업스트림에는 칩(CPU∙GPU 중심), 서버, 네트워크 장비, 기반 소프트웨어, 네트워크 보안 등이 포함되고, 미드스트림에는 데이터센터(IDC)와 클라우드 컴퓨팅 서비스가, 다운스트림에는 거대언어모델(LLM), 인터넷, 소프트웨어, 정부·기업·개인 고객 등이 위치한다.
미쓰비시UFJ은행(MUFG) 보고서에 따르면 아마존, 마이크로소프트(MS), 알파벳(구글), 메타, 오라클 등 클라우드 서비스 제공업체(CSP) '빅5'의 설비투자(CAPEX)가 2026년 6000억 달러를 넘을 것으로 예상된다. 이는 2025년 대비 36% 늘어난 수치다. 그 중 75%에 해당하는 4500억 달러는 AI 인프라(서버, GPU, 데이터센터, 장비)에 집중 투입될 전망이다.
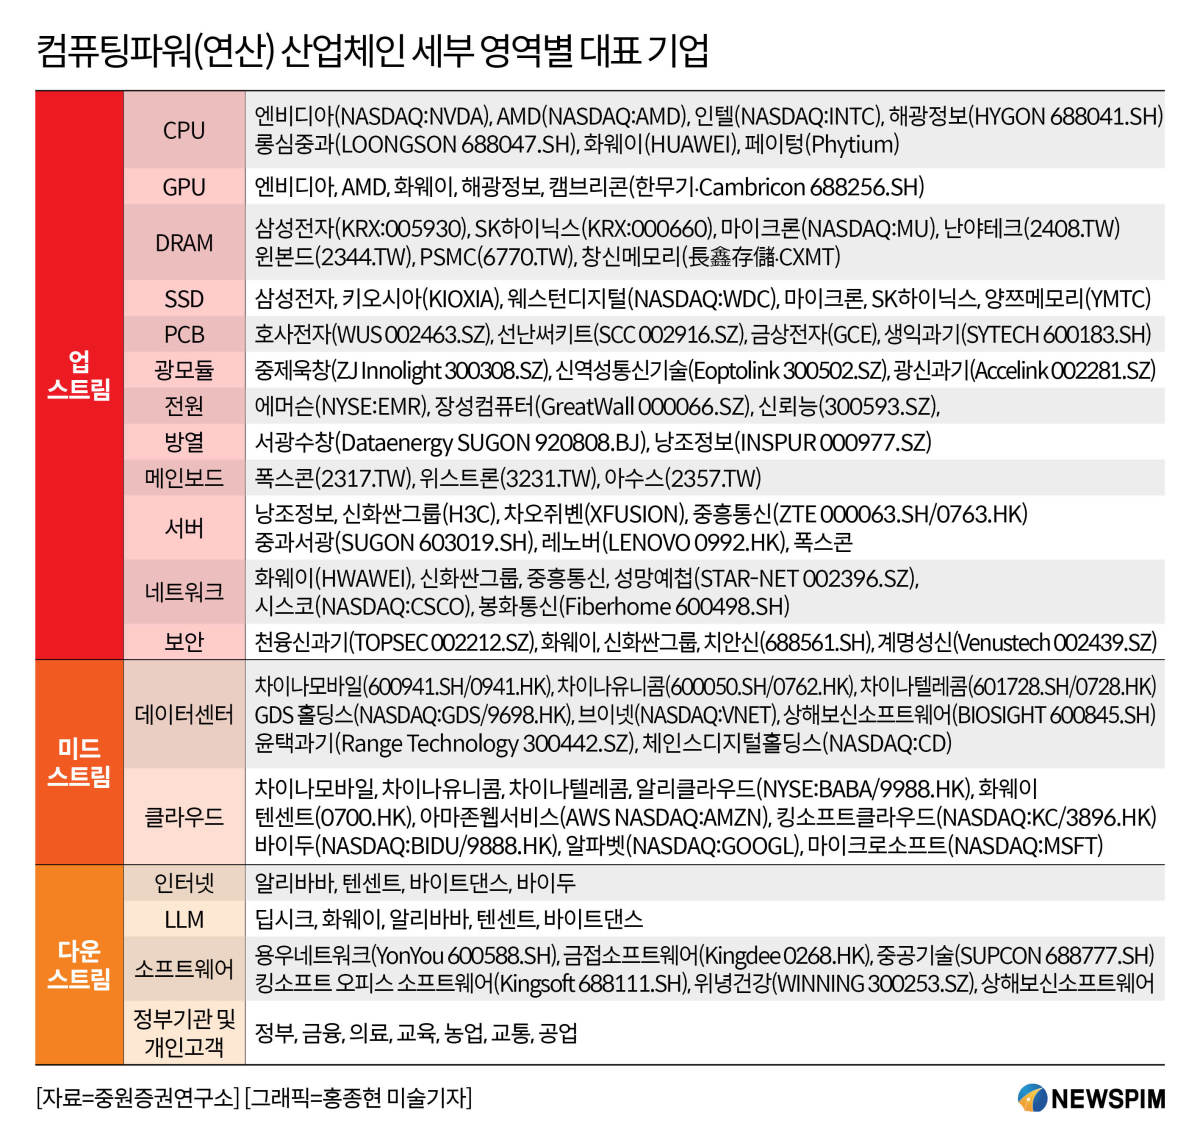
▶ 업스트림 산업체인 중 AI 수요의 폭발적 성장에 따른 최대 수혜처는 칩, 그 중에서도 GPU 영역이다.
칩 영역에서는 GPU가 주도권을 장악하고 있다. GPU는 서버 원가 구성에서 핵심 비중을 차지한다. 범용 서버에서 칩 원가 비중은 30% 이상이며, 고성능 서버에서는 60% 이상에 달한다. AI 발전과 함께 GPU가 AI 서버에서 차지하는 비중이 대폭 상승했으며, 가장 고가인 머신러닝형 서버에서는 칩 원가 비중이 80%를 초과한다.
글로벌 최대 GPU 개발사인 엔비디아(NVIDIA)가 시장을 주도하는 가운데 AMD가 엔비디아를 효과적으로 벤치마킹하며 데이터센터 사업의 고성장을 이끌었다. 인텔도 GPU 칩을 출시했으나 영향력은 제한적이다.
국내 업체로는 화웨이(華為) 산하의 하이실리콘(海思∙HISILICON, 반도체 설계 연구개발)이 개발한 AI 프로세서 어센드(昇騰·성텅·Ascend), 해광정보(海光信息∙HYGON∙하이곤, 688041.SH), 캠브리콘(寒武紀∙한무기∙Cambricon 688256.SH)을 주축으로 바이두(9888.HK/BIDU.US)의 비(非)전액출자 자회사인 쿤룬신(昆侖芯), 덩린테크(登臨科技∙DENGLIN), 비런테크 (壁仞科技∙BIREN TECH 6082.HK), 메타X(沐曦股份∙METAX 688802.SH) 무어스레드(摩爾線程∙Moore Threads 688795.SH) 등 국산 업체들이 성장 기회를 맞이했다.
다만, 여전히 해외 대표주자들과의 기술 격차는 큰 편이다.

▶ 미드스트림 산업체인 중에서는 데이터센터가 AI 연산 수요의 폭발적 증가를 이끄는 최대 원천이다.
2023년 중국 인터넷 데이터센터(IDC) 서비스 시장 규모는 1250억 위안으로 전년 대비 3.4% 감소했다. 공용 클라우드 IaaS 성장률 둔화(2022년 21%→10.2%)와 주요 인터넷 업체의 '매출 증가, 이익 감소' 기조가 맞물리면서 데이터센터 서비스 수요가 기대에 못 미쳤다. 시장 경쟁 구도에서 2023년 중국 IDC 시장은 3대 통신사가 56.9%의 점유율로 주도하고 있으나, 전년 대비 3.3%포인트 하락했다.
통신사들은 IDC 사업을 클라우드 컴퓨팅으로 유도하는 실적 평가 체계를 통해 클라우드 사업 전환을 가속화하고 있다.
제3자 IDC 업체 중 상위 업체로는 GDS 홀딩스(萬國數據∙GDS 9698.HK), 브이넷(世紀互聯∙VNET), 체인스디지털홀딩스(秦淮數據∙CHINDATA), 윤택과기(Range Technology 300442.SZ), 상해보신소프트웨어(寶信軟件∙BIOSIGHT 600845.SH)를 꼽을 수 있다. 2023년 기준 이들 상위 5개 업체의 합산 점유율은 51.3%에 달하며 핵심 입지 자원 우위와 우수한 경영 능력을 바탕으로 집중도가 지속 상승하고 있다.
▶ 다운스트림 산업체인 중에서는 특히 거대언어모델(LLM) 영역에서의 AI 연산 수요가 폭발적으로 늘어날 전망이다.
현재 LLM 산업은 고도 변화기, 생태계 집중화 가속기로 접어들었다.
미국 오픈AI(OpenAI)가 초기 대형 모델 시장을 선도하며 업계 기준을 세웠으나, 최근 2년여 간 앤트로픽, 구글, 메타, 일론머스크가 이끄는 엑스AI(xAI)도 오픈AI를 빠르게 추격하고 있다.
중국 업체들은 진입이 늦었지만 해외와의 격차를 지속적으로 좁히고 있으며, 2025년 혜성처럼 등장한 딥시크(DeepSeek∙深度求索∙선두추숴)를 필두로 알리바바(9988.HK), 텐센트(0700.HK), 바이두에 이어 후발주자 바이트댄스에 이르기까지 대형 빅테크들이 모두 공격적 개발에 뛰어들었다.
여기에 문샷AI(月之暗面∙Moonshot AI), 미니맥스(MiniMax∙稀宇科技 0100.HK), 즈푸AI(智譜華章 2513.HK), 바이촨AI(百川智能), 제로원AI(零一萬物∙Zero One All Things Technology∙01AI), 제웨싱천(階躍星辰∙STEPFUN) 등 신흥 스타트업들의 약진 또한 병행되고 있다.
<AI 시대를 움직이는 '연산력'② 중국 빅3 주도 '유료화' 움직임><AI 시대를 움직이는 '연산력'③ 3중 촉매에 점화된 'A주 모멘텀'>으로 이어짐.
[본 기사는 정보를 제공하기 위한 것이며, 투자를 권유하거나 주식거래를 유도하지 않다. 해당 정보 이용에 따르는 책임은 이용자 본인에게 있다.]
pxx17@newspim.com