AI 핵심 요약
beta- 중국 AI LLM 스타트업 즈푸AI·미니맥스가 23일 폭발적 주가 상승세를 이어갔다.
- 두 회사는 적자에도 ARR·매출 성장과 순수 AI 사업성으로 높은 평가를 받는 반면, 알리바바·텐센트·바이두 등 빅테크는 기존 사업·비용 부담으로 주가가 부진했다.
- 시장에서는 AI 신생사의 고평가 과열 가능성과 함께, 중국 빅테크의 저평가가 향후 실적 개선과 풀스택 역량으로 해소될 수 있다는 전망도 제기됐다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

빅테크, 양대 스타트업 대비 연내 주가 부진
AI LLM 기업에 대한 평가기준의 변화 방증
4대 포인트로 짚어본 AI LLM 기업 평가기준
이 기사는 6월 23일 오후 3시13분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = 중국 AI 대형 대형언어모델(LLM) 기업들 주가 흐름을 살펴보면 흥미로운 현상이 포착된다.
같은 중국산 AI 모델 기업인데 즈푸AI(智譜華章Z.AI 2513.HK)와 미니맥스(MiniMax∙稀宇科技 0100.HK)와 같은 스타트업의 주가는 올해 들어 급등세를 이어가는 반면 알리바바(9988.HK), 텐센트(0700.HK), 바이두(9888.HK)와 같은 빅테크의 주가는 기술적 돌파에도 전반적으로 하락하고 있다는 것이다.
같은 중국 AI 모델 기업임에도 대기업들의 AI 스토리는 시장에서 크게 인정받지 못하고 있고, 이는 올해 들어 빅테크와 신생 기업 간 주가 격차를 더욱 벌리고 있다.
이는 자본시장이 AI LLM 기업을 평가하는 기준이 근본적으로 변화하고 있음을 반영한다는 점에서 주목된다. 다시 말해 즈푸AI와 미니맥스의 주가가 급등한 핵심 동력은 자본시장이 AI 모델 기업을 평가하는 방식의 변화라고 해석할 수 있다.
◆ 3대 빅테크 AI 스토리, 시장의 저평가
즈푸AI와 미니맥스는 올해 상장 이후 눈에 띄는 상승세를 보였다. 올해 1월 8일 상장한 즈푸AI는 6월 22일 종가 2410 홍콩달러(HKD)로 1974% 올랐다. 홍콩 증시 전체 종목 중 주가가 2000 HKD를 넘어선 종목은 즈푸AI가 유일하다.
하루 뒤인 1월 9일 홍콩증시에 상장한 미니맥스는 6월 22일 종가(616.5 HKD)로 공모가(235.4 HKD) 대비 162% 이상 오른 상태다. 즈푸AI에 비하면 상대적으로 낮지만 매우 높은 상승폭이라 할 수 있다.
반면, 3대 인터넷 공룡으로 대표되는 중국 빅테크들의 홍콩증시 주가는 2026년 초 이후 하락세를 보이며, 전반적으로 17%~27% 하락한 상태다.
구체적으로 텐센트는 최신 종가 433 HKD로 올해 들어 27% 이상, 알리바바는 최신 종가 102.9 HKD로 27% 이상, 바이두는 최신 종가 108.7 HKD로 17% 이상 주가가 빠졌다.
사실 기간을 늘려 보면, 바이두와 알리바바의 H주는 2025년 1월~2026년 1월 사이 성과가 나쁘지 않았으며 누적 상승률이 100%를 초과했고, 텐센트도 같은 기간 58% 상승했다. 하지만 이후 뚜렷한 조정이 나타났다.
즈푸AI와 미니맥스의 주가가 급등한 핵심 동력은 자본시장이 AI 대형 모델 기업을 평가하는 방식의 변화다. 즉, 즈푸AI와 미니맥스에는 있지만 빅테크에게는 없는 점에 시장의 높은 평가 점수가 부여됐다는 말로 해석해볼 수 있다
◆ 평가기준 변화① '성장 가능성에 베팅'
중국 AI 대형언어모델(LLM) 트랙은 '돈을 태우며 스토리를 만드는 단계'에서 '재무제표와 밸류에이션'으로 평가받는 단계로 빠르게 전환되고 있다. 하지만, 쵝근 시장에서는 AI LLM 기업을 평가함에 있어 장부상 적자보다 플랫폼 잠재력과 성장의 확실성에 베팅하는 움직임이 포착되고 있다.
즈푸AI와 미니맥스 두 스타트업의 실적은 여전히 적자 상태다.
즈푸AI의 경우 2025년 연간 매출은 7억2400만으로 전년 대비 131.9% 증가했다. 다만, 연구개발비는 31억8000만 위안에 달해, 연구개발비가 매출의 4.4배에 이르는 높은 수준을 보이고 있다. 또한 매출총이익률은 2024년 56.3%에서 41.0%로 하락했으며, 연간 순손실은 47억1800만 위안에 달했다.
부진한 실적에도 즈푸AI의 주가를 폭발적으로 끌어올린 핵심 데이터는 따로 있다. 2026년 3월 31일 기준 즈푸AI의 오픈 플랫폼 API(Application Programming Interface, 응용 프로그래밍 인터페이스)의 연간 반복 매출(ARR)은 약 17억에 도달했으며, 2025년 말 대비 2.4배 이상 증가했고, 12개월 전 대비 약 60배 증가했다.
JP모건은 이 ARR 초과 성과를 '중대한 서프라이즈'로 규정했고, 모건스탠리는 이를 '투자 논리를 강화하는 핵심 사건'으로 평가했다.
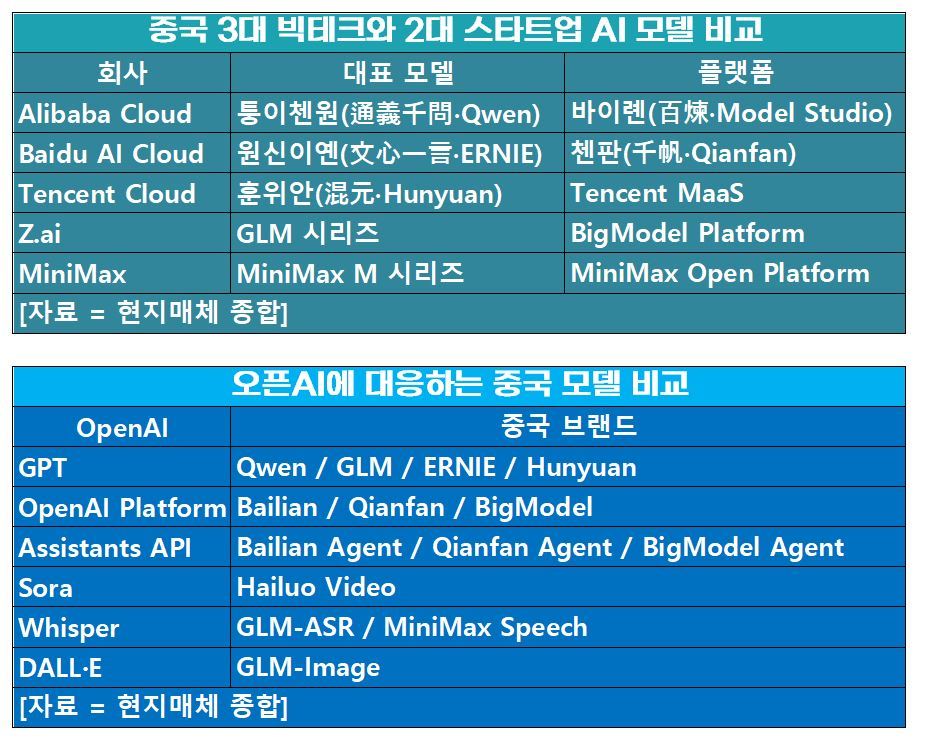
즈푸AI는 자체 개발한 LLM 모델 서비스를 제공하는 플랫폼인 '서비스형 모델(MaaS, Model as a Service)'을 핵심 사업으로 두고 있다.
MaaS는 AI를 'API로 빌려 쓰는 방식'으로 고객이 인터넷 API로 호출해 필요한 만큼만 사용→사용한 만큼 돈을 지불(토큰 과금)하는 과정으로 이뤄진다. 즉, API 사용량은 MssS 사업의 수익을 결정짓는 핵심 요소가 된다. 현재 시장은 AI 모델을 잘 만드는 회사보다 API를 많이 쓰게 만드는 회사 즉, 돈을 잘 버는 회사의 가치를 더욱 높게 평가하고 있다.
국금증권(國金證券)의 류가오창(劉高暢) 컴퓨터 산업 애널리스트는 즈푸AI가 글로벌 AGI 인프라 서비스 기업으로 진화하고 있으며, 상업화 플라이휠 효과(Flywheel Effect, 잘 돌아가기 시작하면 점점 더 빠르게 커지는 선순환 구조)가 이미 형성됐다고 분석했다. MaaS 플랫폼 규모 효과가 나타나면서 추론 비용이 감소하고, 마진이 개선되는 흐름이 확립됐다는 설명이다.
동시에 즈푸AI는 파격적인 가격 인상도 단행했다. 2026년 1분기 API 호출 가격은 2025년 말 대비 평균 83% 상승했지만 호출량은 400% 증가했다.
시장은 이를 강력한 가격 결정력(Pricing Power)의 증거로 받아들였고 이는 주가 상승으로 이어졌다.
JP모건은 이는 '모델의 실제 경쟁력'과 '고부가가치 작업 수요'가 성장을 이끌고 있음을 보여주는 명확한 신호라고 평가했다.
고객은 가격이 싸서가 아니라 실제 문제 해결 능력 때문에 즈푸AI를 선택하고 있다는 것이다. 가격 결정력은 기술 기업에서 가장 희소한 자산이며, 즈푸Ai는 가격과 수요가 동시에 증가하는 구조를 입증했다. 이것이 시장이 열광하는 근본 이유다.
미니맥스의 실적은 적자이긴 해도 점차 안정화되는 흐름을 보이고 있다.
2025년 순손실은 18억7000만 달러지만, 그 중 약 16억 달러는 상장 전 우선주 공정가치 변동에 따른 비현금 손실이다. 이를 제외하면 조정 후 순손실은 2억5000만 달러로 전년 대비 2.7% 증가에 그쳤으며, 핵심 영업 손실은 거의 안정화됐다.
2025년 매출은 전년 대비 158.9% 증가했고, 매출총이익률은 12.2%에서 25.4%로 크게 상승했으며, 마케팅 비용은 40.3% 감소했다.
◆ 평가기준 변화② '순수 AI 프리미엄 중시'
원생 대형언어모델(LLM) 기업은 사업 순수성이 높기 때문에 전통 인터넷 대기업 대비 단기적으로 자금의 선호를 받는다.
알리바바, 텐센트, 바이두 등 빅테크들은 다른 인터넷 기업과 달리 자체 AI 모델뿐 아니라 반도체 자회사(eg. 알리바바의 핑터우거<平頭哥∙T-Head>, 바이두의 쿤룬신<昆侖芯> 등)를 보유하고 있어 '순수 AI 대체' 영향이 상대적으로 작다. 시장에서는 만약 이들 자회사가 독립 상장에 성공한다면 모회사 밸류에이션 상승 요인이 될 수 있다는 진단도 나온다.
JP모건은 올해 3월 4일 발표한 보고서를 통해 바이두 H주 주가는 1월 하순 고점 대비 약 22% 하락했는데, 이는 자금이 바이두에서 즈푸AI와 미니맥스와 같은 순수 AI 기업으로 이동했기 때문이며, 쿤룬신의 펀더멘털 변화 때문이 아니라고 분석했다.
쿤룬신의 독립 가치는 약 400억~490억 달러로 평가되는데, 당시 바이두 시가총액은 430억 달러에 불과했다. 이는 시장이 사실상 바이두의 검색, 클라우드, 자율주행 사업을 무료로 평가하고 있다는 의미이며, 명백히 비합리적인 가격이라는 평가다.
◆ 평가기준 변화③ '빅테크 밸류 딜레마 우려'
빅테크들의 높은 밸류에이션에 따른 영향도 적지 않다.
즈푸AI와 미니맥스는 '과거 사업 부담'이 거의 없지만 텐센트, 알리바바, 바이두는 다르다. 투자자는 AI 성장뿐 아니라 광고, 게임, 전자상거래 등 기존 사업도 함께 고려해야 하고, 대규모 투자로 인한 이익 훼손도 우려해야 한다.
HSBC는 올해 4월 보고서를 통해 "알리바바와 텐센트가 AI 투자 확대와 클라우드 성장 전망을 제시했음에도 주가는 하락했다"면서 "이는 AI 전망이 나빠서가 아니라, 소비자향(B2C) AI 투자로 운영비용 비율이 상승할 것이라는 단기 우려 때문"이라고 지적했다. HSBC는 시장이 두 기업의 AI 수익화 능력을 체계적으로 저평가하고 있다고 판단했다.
JP모건 또한 올해 3월 발표한 텐센트 투자평가 보고서를 통해 "텐센트는 AI 투자 논리와 수익화 경로를 상세히 설명했지만, 단기적으로는 이익 전망 하향, 자사주 매입 기대 감소, 장기 가치보다 단기 수익을 선호하는 시장 성향 등의 영향으로 주가가 압박 받고 있다"고 진단했다.
전통 인터넷 대기업이 직면한 문제는 AI 전망 자체가 아니라 '전환기 밸류에이션 압박'이다. 자본지출(Capex)과 운영비용(OPEX)이 동시에 증가하지만, 매출 전환은 지연된다. 동시에 대형 모델 경쟁이 광고와 클라우드 사업을 압박하면서 단기 밸류에이션을 더욱 억누르고 있다는 지적이 나온다.
다만 SPDB 인터내셔널(浦銀國際) 증권의 자오단(趙丹) 수석 애널리스트는 "현재 AI 신생 상장사의 고평가가 2021년 중국 대표 쇼트클립(짧은 동영상) 업체 콰이서우(快手 1024.HK) 상장 초기와 유사한 과열 성격을 띨 수 있다"면서 "초기 과열 이후 실적으로 밸류에이션을 소화하는 데 시간이 필요할 수 있다"고 경고했다.
중국 빅테크들의 저평가가 해소될 수 있는 지에 대해서는 "2025년 구글의 밸류에이션 반전을 참고할 수 있다"면서 "대기업의 풀스택 역량과 트래픽 해자는 단기적으로 저평가됐을 뿐, 구조적으로 무너진 것은 아니다"라고 진단했다.
pxx17@newspim.com