AI 핵심 요약
beta- 배상희 기자가 7월 1일 생익과기의 CCL·PCB 사업 성장과 AI 인프라 확장 수혜를 분석했다.
- 생익과기는 글로벌 CCL 2위로 AI 서버·고속 네트워크·자동차 전장 수요를 바탕으로 CCL·PCB 이중 성장축을 고도화하고 있다.
- 2026년 CCL·PCB 매출은 각각 30%·50% 이상 성장 전망으로 고급 소재 비중 확대와 가격 인상으로 수익성이 크게 개선되고 있다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

전체 매출 63% 차지하는 CCL, 최대 수익원
글로벌 점유율 2위 CCL, PCB 양대 성장동력
1Q 순이익 105%↑, 제품고도화 속 경쟁우위
고급 PCB∙CCL 수요∙가격 상승, 고성장 전망
이 기사는 7월 1일 오후 3시01분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = AI 인프라 확장은 이제 반도체만의 이야기가 아니다. 초고속 연산과 대용량 데이터 전송을 가능하게 하는 전자소재와 기판 산업이 새로운 성장축으로 부상하면서, 산업의 중심도 완제품에서 핵심 소재로 빠르게 이동하고 있다.
그 가운데 동박적층판(CCL)과 인쇄회로기판(PCB)은 AI 서버, 데이터센터, 고속 네트워크, 자동차 전장 등 미래 산업을 떠받치는 필수 기반으로 자리 잡으며 구조적인 호황 국면에 진입했다.
AI 시대가 요구하는 더 높은 전송 속도와 더 낮은 신호 손실은 고성능 CCL과 고다층 PCB에 대한 수요를 폭발적으로 확대시키고 있으며, 기술 장벽을 확보한 선도기업들은 판매량 증가와 제품 고급화, 가격 인상이라는 세 가지 성장 동력을 동시에 확보하고 있다.
이러한 변화는 단순한 업황 회복을 넘어 산업 전반의 가치 재편을 의미한다. 원재료 가격 상승조차 가격 전가를 통해 수익성 확대로 연결되는 선순환 구조가 형성되면서 경쟁력 있는 기업들의 실적과 기업가치는 새로운 도약 국면을 맞고 있다.
세계 CCL 시장 2위이자 중국 대표 전자소재 기업인 생익과기(生益科技∙SYTECH 600183.SH)는 이러한 산업 변화의 중심에서 기술력과 생산능력, 고객 기반을 모두 갖춘 대표적인 수혜 기업으로 평가 받는다.
AI 인프라 투자 확대와 함께 고성능 CCL과 PCB를 양대 성장축으로 삼아 실적과 수익성을 동시에 끌어올리고 있는 생익과기의 경쟁력과 성장 전략을 살펴본다.
◆ 40년간의 발전 '중국 CCL 리더로'
1985년에 설립된 생익과기는 연구개발·생산·판매·서비스를 일체화한 글로벌 전자소재 핵심 공급업체이다.
회사는 동박적층판(CCL), 프리프레그(접착시트, 유리섬유나 탄소섬유 등에 에폭시 등 수지를 미리 함침시킨 반제품으로 PCB·반도체 기판·항공기·자동차 등 고성능 복합소재의 핵심 중간재로 사용됨), 인쇄회로기판(PCB)의 설계·생산·판매에 주력하고 있다. 구체적으로 CCL, 반경화 시트, 절연 적층판, 금속기판용 동박적층판, 수지 코팅 동박, 커버 필름 등 고급 전자 소재를 자체적으로 생산할 수 있는 능력을 보유하고 있다.
제품은 단면·양면 회로기판 및 고다층 회로기판 제작에 주로 사용되며, 고성능 연산, AI 서버, 5G 안테나, 차세대 통신 기지국, 대형 컴퓨터, 고급 서버, 항공우주, 칩 패키징, 자동차 전자, 스마트 홈, 산업 제어 및 의료 장비, 가전 및 소비자용 단말 등 다양한 분야에 폭넓게 적용된다.
약 40년에 걸친 발전을 통해 생익과기는 CCL 산업의 선도 기업으로 성장했다.
미국 전자산업 시장조사업체 프리스마크(Prismark)에 따르면 2013~2024년 글로벌 강성 CCL 시장에서 생익과기는 매출 기준으로 세계 2위를 유지했으며, 2024년 기준 글로벌 시장 점유율은 13.7%에 달했다.
다년간의 연구개발 투자 축적을 바탕으로 회사는 ISO 9001 품질경영시스템 인증과 IATF 16949 자동차 산업 품질경영시스템 인증 등을 획득하며 기술력을 입증했다.
탄탄한 다운스트림 고객사 라인은 생익과기의 또 다른 경쟁력이다.
장기간 선진 단말 고객과 기술 협력을 수행하며 제품 기술 로드맵을 선제적으로 추진해왔고, 다수의 자체 개발 제품이 고객사들의 인증을 획득하였으며 각 산업의 선도 제조업체로부터 인정받고 있다.
◆ 'CCL+PCB' 이중 성장동력 '고도화'
생익과기는 CCL과 PCB라는 이중 성장 동력을 지속적으로 고도화하며 경쟁우위를 키워가고 있다. 꾸준한 제품 고도화는 생익과기가 CCL과 PCB 두 사업 모두에서 안정적인 수익을 거두는 동시에, 장기적인 경쟁우위를 이어갈 수 있는 핵심 배경이 되고 있다.
1. CCL 사업
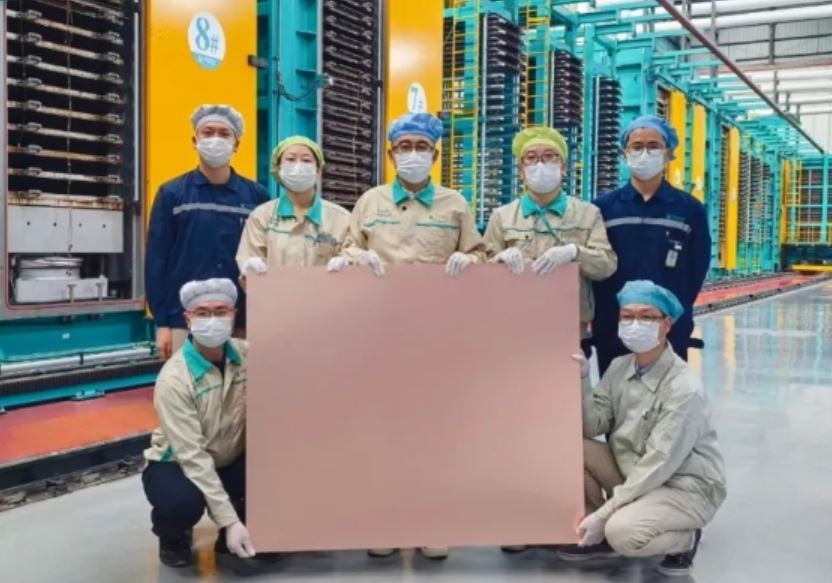
CCL은 유리섬유+수지+동박을 압착한 것으로 인쇄회로기판(PCB)의 핵심 소재다. PCB 제조사는 CCL을 구매한 뒤 회로를 새기고, 구멍을 뚫고, 여러 층을 적층하여 최종 PCB로 재탄생 시킨다. 반도체 기판뿐 아니라 스마트폰과 5G 통신장비, 데이터센터, 칩셋, 자동차 전장 등에 광범위하게 활용되고 있다.
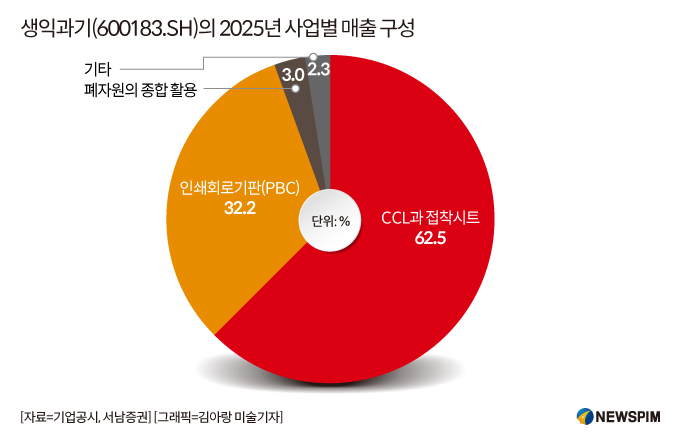
CCL은 생익과기 매출의 대부분을 차지하는 핵심 수익원이다. 2025년 기준으로 CCL과 프리프레그(접착시트)로부터 거둬들인 매출은 62.5%에 달했다.
다운스트림 고급 PCB 수요 증가, 제품 구조 최적화 및 가격 전략 조정의 수혜로 올해 1분기 판매량, 평균 판매가격 및 수익성은 눈에 띄게 상승했다. 이와 함께 회사는 글로벌 강성 CCL 판매 규모 2위의 입지를 공고히 했다.
생익과기는 이미 엔비디아(NVIDIA)의 GB300 플랫폼에 M8 등급 CCL을 공급하는 데 성공했으며, 중국 본토에서 유일하게 M9 인증을 획득했다.
또한 올해 2월 25~26일 미국 캘리포니아 산타클라라 컨벤션 센터에서 열린 고속통신 및 시스템 설계 컨퍼런스 '디자인콘(DesignCon) 2026'에서 224G/448G 전송 규격을 지원하는 소재를 공개했으며, 지난 5월에는 고성능 AI 서버용 CCL에 사용되는 PTFE(폴리테트라플루오로에틸렌) 관련 IEC 국제표준 제정을 주도하는 등 기술 장벽을 지속적으로 강화해왔다.
생익과기가 예측한 CCL 사업의 성장 전망을 살펴보면, 올해 연간 매출이 210억 위안을 초과하여 전년 대비 30% 이상 증가할 것으로 예상된다. CCL 수요는 주로 AI 서버, 고속 네트워크, 자동차 전자 등의 영역에 집중된 고속·고주파·저손실 등의 고급 소재에 대한 수요가 견인할 전망이다.
CCL 판매 단가는 추가 상승할 가능성이 있으며, 이는 업스트림 원자재 가격 상승으로 인한 압력을 전가하는 데 유리하다. 또한 최근 장시(江西) 2공장 등 신규 생산능력이 정식 가동되면서 주문 납품도 차질 없이 보장될 전망이다.
2. PCB 사업
PCB는 CCL을 가공해 회로를 형성한 전자기판이다. 전자부품을 지지하고 전기적 연결을 제공하는 거의 모든 전자기기의 필수 요소로 특히 AI 서버, 휴머노이드 로봇 등 미래 산업 고급 장비의 핵심 부품으로 쓰인다. PCB 제조 품질은 하위 제품의 안정성과 수명뿐 아니라 전체 경쟁력에도 영향을 미친다는 점에서 고도화는 기업의 경쟁력으로 이어진다.
생익과기는 PCB 연구개발 전담 자회사인 생익전자(生益電子∙SYE 688183.SH)를 통해 PCB 사업을 운영하고 있는데, 올해 1분기에도 고성장을 이어갔다. 이는 AI 서버, 800G 스위치 등 고급 분야의 빠른 출하 확대에 기인한 것으로 판단된다.
PCB는 2025년 기준으로 전체 매출의 32.2%를 차지해 CCL 다음의 수익원으로 자리잡았다.
2026년 1분기 PCB 재고는 19억500만으로 전분기 대비 3억7900만 증가했는데, 이는 해외 AI 서버 고객의 강한 수요에 대응하기 위한 선제적 재고 확보로 추정된다. 회사는 지속적으로 제품 구조를 최적화하고 고부가가치 제품 비중을 확대하며 고급화 추세를 강화하고 있다.
회사 측이 예측한 PCB 사업의 올 한해 매출은 전년 대비 50% 이상 늘어 140억 위안을 넘어설 것으로 추산된다.
생익과기는 일찌감치 중∙고급 PCB 시장을 정확히 겨냥한 전략을 설정했고, 해당 분야에 대한 연구개발 투자 확대와 증설을 추진해왔다. 이로 인해 주문 전환이 지속적으로 이루어지며 고부가가치 제품 비중이 늘어났고, 이는 생익과기의 PCB 사업 매출 및 이익의 대폭 성장을 견인한 동시에 중∙고급 PCB 시장에서 경쟁우위를 차지할 수 있게 만들었다.
앞으로도 AI 서버, 고속 스위치, 광모듈 등의 수요에 힘입어 중∙고급 PCB 주문은 높은 호황을 이어갈 전망이며, 이에 따라 회사의 수익성은 지속적으로 개선될 것으로 기대된다.
<AI 인프라 확장 수혜 '생익과기'② CCL·PCB 테마주로 재평가>로 이어짐.
[본 기사는 정보를 제공하기 위한 것이며, 투자를 권유하거나 주식거래를 유도하지 않다. 해당 정보 이용에 따르는 책임은 이용자 본인에게 있다.]
pxx17@newspim.com