AI 핵심 요약
beta- 켄 그리핀 시타델이 2분기 애브비를 대량 매입했다.
- 그리핀은 빅테크와 AI 자산을 줄이며 방어주로 옮겼다.
- 애브비는 신약 호조로 휴미라 공백을 메우고 실적을 늘렸다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
신약 판매 호조로 휴미라 공백 채워
시장 변동성에 '디 리스킹' 전략
이 기사는 9월 21일 오전 12시08분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 황숙혜 기자 = 헤지펀드 업체 시타델 어드바이저스(Citadel Advisors)를 이끄는 억만장자 켄 그리핀(Ken Griffin)이 2분기 애브비(ABBV)를 대량 매입한 데 대해 증시 변동성에 선제적으로 대응한 것이라는 해석이 나온다.
업체의 견고한 실적과 파이프라인이 포트폴리오의 안정성을 더해주는 데다 쏠쏠한 배당수익률까지 방어적인 성격이 강하다는 설명이다.
미국과 이란의 전쟁으로 인해 휘발유를 필두로 물가 상승이 고조되는 가운데 하반기 연방준비제도(Fed)의 금리 인상과 이에 따른 빅테크 중심의 주가 하락 및 변동성 상승에 미래 대응하고 나섰다는 것.
미국 증권거래위원회(SEC)의 13F 보고서에 따르면 그리핀이 이끄는 시타델은 애브비 주식을 약 270만주 추가 매입했다. 이에 따라 2분기 말 보유 물량이 기존 보유 물량에서 547% 급증했다.
시타델의 애브비 보유 물량은 총 320만주 가량으로 늘어났고, 평가금액은 약 8억달러로 집계됐다. 차세대 자가면역 질환 치료제를 포함한 신약 매출이 호조를 이루면서 휴미라(Humira) 특허 절벽이 방어되는 모습이 확인된 데다 50년 이상 매년 배당금을 인상한 이른바 '배당왕'이라는 점에서 억만장자의 매수 심리를 자극했다는 분석이다.
기술주 중심의 성장주 밸류에이션 고평가 부담과 증시 변동성에 대응해 포트폴리오 전반의 소위 '디리스킹(de-risking)'에 나섰다는 해석에 힘이 실린다.
그리핀은 2분기 애브비를 대량 사들이는 한편 고위험 빅테크와 AI 관련 자산을 일부 정리했다. 주요 외신에 따르면 40억달러 규모의 블록딜을 통해 관련 자산의 수익률을 확정지었다.
애브비가 헬스케어 섹터에서 안정적이고 방어적인 종목으로 꼽히는 데는 무엇보다 54년 연속 배당 증액이 이유로 꼽힌다.
인공지능(AI) 모델을 이용한 관련 자료 및 데이터 분석에 따르면 애브비는 애보트 연구소(Abbott Labs)에서 분사한 이후 54년 동안 매년 배당금을 인상했다.
연 2.6% 가량의 안정적인 배당 수익률과 함께 연간 70억달러를 웃도는 영업현금흐름을 바탕으로 창출되는 꾸준한 현금 창출 능력이 장기간에 걸쳐 업체의 배당 안정성을 담보하고 있다.
시장 전문가들은 2007~2008년 금융위기와 2020년 신종 코로나바이러스(코로나19) 팬데믹 이후 경기 침체 등 위기 상황에도 배당 인상을 지속한 종목들에 대해 강한 신뢰를 보인다.
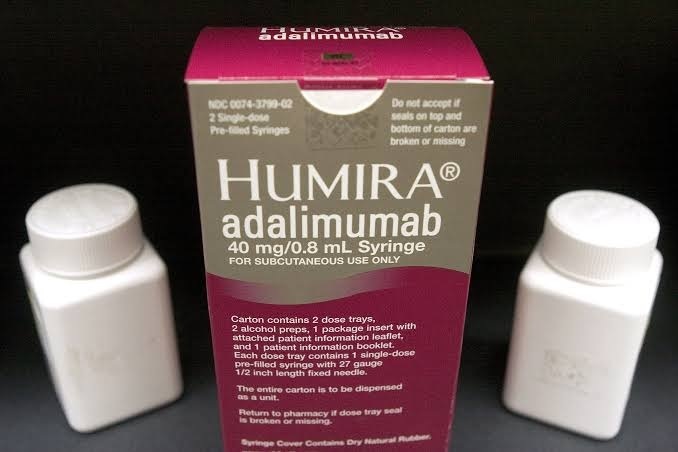
애브비가 휴미라 특허 절벽을 돌파했다는 평가도 그리핀의 2분기 대량 매수의 배경으로 지목된다. 성분명 아달리무맙의 휴미라는 업체의 대표적인 블록버스터 의약품으로, 자가면역질환 치료제다. 체내 염증을 유발하는 단백질 TNF-알파를 차단해 면역계의 과도한 공격을 막아주는 바이오 의약품이다.
주로 류머티스 관절염과 건선성 관절염, 강직성 척수염, 크론병, 궤양성 대장염, 건선 등 다양한 난치성 질환에 처방되는 의약품인데, 미국 기준 특허가 2026년 만료됐고 유럽에서도 2018년 만료됐다.
하지만 업체가 경쟁사들과 법적 합의를 이룬 데 따라 2023년 1월 암젠의 암제비타(Amjevita) 출시를 시작으로 2023년부터 미국 시장에서 바이오시밀러 경쟁이 본격화됐다.
월가에서는 특허 만료 이전부터 수 년간 휴미라 특허 절벽을 우려하는 목소리가 쏟아졌고, 애브비 주가를 크게 압박했다. 휴미라가 제약업계 역사상 단일 의약품 기준으로 2000억달러를 웃도는 최대 규모의 누적 매출을 올렸다는 점에서 특허 만료에 따른 충격 역시 작지 않을 것이라는 의견에 힘이 실렸다.
실제로 미국 바이오시밀러 진입이 본격화되면서 2023년 매출액이 144억달러에 그쳤던 휴미라의 판매 실적은 이후 가파르게 떨어졌다. 2024년 89억9000만달러로 감소한 데 이어 2025년 45억4000만달러로 후퇴한 것.
AI 모델을 이용한 업체의 공식 데이터에 분석에 따르면 연간 200억달러를 웃돌았던 효자 상품의 매출이 급감하면서 애브비의 매출액 역시 2022년 580억달러에서 2023년 543억달러로 감소, 특허 절벽이 현실화된 데 따른 충격을 고스란히 드러냈다.
하지만 충격은 오래 가지 않았다. 일반적으로 제약사들은 특허 절벽 이후 심각한 경영난에 빠지기 쉽지만 애브비는 차세대 후속 제품을 앞세워 연착륙에 성공했다는 평가를 얻는다.
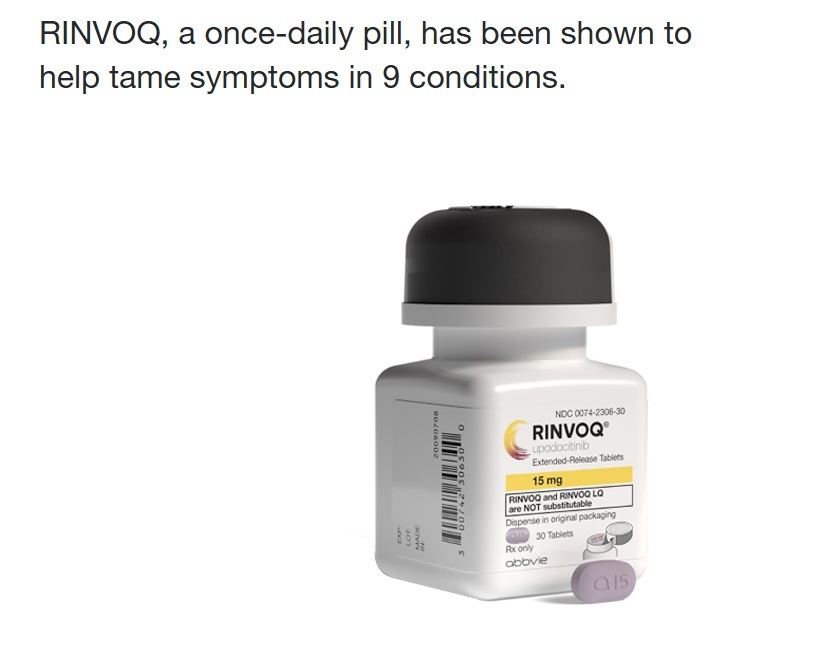
업체가 독자개발한 자가 면역질환 치료제인 스카이리치(Skyrizi)와 린보크(Rinvoq)의 매출액이 폭발적으로 늘어나면서 휴미라의 빈자리를 채웠다.
AI 모델의 자료 분석에 따르면 스카이리치와 린보크의 2025년 매출액이 각각 175억6000만달러와 83억달러로, 총 358억달러를 웃돌았다. 과거 휴미라 전성기 때 매출액을 넘어선 셈이다.
그 결과 애브비의 2025년 전체 매출액은 611억6000만달러로 늘어나며 사상 최대 실적을 기록했다. 실적 호조는 최근 분기까지 지속됐다. 주요 외신에 따르면 2026년 2분기 업체의 매출액은 169억9000만달러를 기록해 전년 동기 대비 10.2% 늘어났다. 이는 시장 전망치 166억9000만달러를 웃도는 결과다.
같은 기간 조정 주당순이익(EPS) 역시 3.65달러로 월가의 예상치와 업체의 가이던스 상단을 모두 상회했다.
스카이리치와 린보크가 각각 55억5000만달러와 25억2500만달러의 매출액을 올리며 전년 동기 대비 각각 24.4%와 24.5%의 성장을 기록한 가운데 면역학 부문의 매출액이 총 87억8600만달러를 기록했다. 전년 동기에 비해 15.1% 늘어난 수치다.
특허가 만료된 휴미라의 매출액은 7억5600만달러로 전년 동기 대비 35.9% 감소했지만 두 개 후속 신약을 앞세워 면역학 부문의 전체 매출액이 두 자릿수의 강력한 성장을 이뤄낸 셈이다.
이 밖에 조울증과 조현병 치료제인 브레이나(Vraylar) 매출액이 10억7100만달러를 기록하며 전년 동기 대비 18.9% 급증했고, 편두통 치료제 라인업도 고성장하면서 신경 과학 부문의 매출액이 총 32억2800만달러를 나타냈다. 전년 동기에 비해 29.3% 급증한 수치다.
2분기 에스테틱 부문에서는 12억8200만달러의 매출이 발생했다. 대표 상품으로 꼽히는 보톡스 코스메틱이 7억2800만달러의 매출을 달성, 전년 동기 대비 5.2% 성장했다.
투자은행(IB) 업계는 애브비가 휴미라 특허 만료에 따른 충격에서 완전히 벗어났다는 데 한 목소리를 낸다. 스카이리치와 린보크 중심의 블록버스터 신약 체제로 완전히 전환됐다는 얘기다.
2분기 업체의 순이익률이 21.27%를 기록해 수익성 측면에서도 합격점이라는 평가를 얻는다.
shhwang@newspim.com