AI 핵심 요약
beta- 쉬인, 9월 28일 첫 상장 실적에서 순익 급감했다.
- 2분기 조정 순이익은 67% 줄고 유럽·미국 매출이 감소했다.
- EU 수수료와 운임 상승 속 쉬인은 고가 브랜드 전환을 추진했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 9월 29일 오전 08시23분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
이 기사는 인공지능(AI) 번역을 바탕으로 전문 기자들의 검증과 분석을 거쳐 생산된 콘텐츠입니다. 원문은 9월28일 로이터통신 기사(Shein quarterly profit falls 67% as costs jump, Europe sales slump)입니다.
[서울=뉴스핌] 이홍규 기자 = 패스트패션 플랫폼 쉬인(0625)이 월요일 상장 후 첫 실적을 발표했다. 순이익이 급감하고 유럽 매출이 감소해 이익률 압박과 성장 둔화를 우려하는 투자자들의 시각이 더 짙어졌다.
2분기 조정 순이익은 2억2800만달러로 전년 동기 대비 67% 줄었다. 조정 순이익률은 지난해 6.2%에서 2.1%로 떨어졌다. 중동 분쟁으로 항공유와 화물 운임이 오른 영향이 컸다. 쉬인은 저가 의류를 항공편으로 전 세계 소비자에게 배송한다.
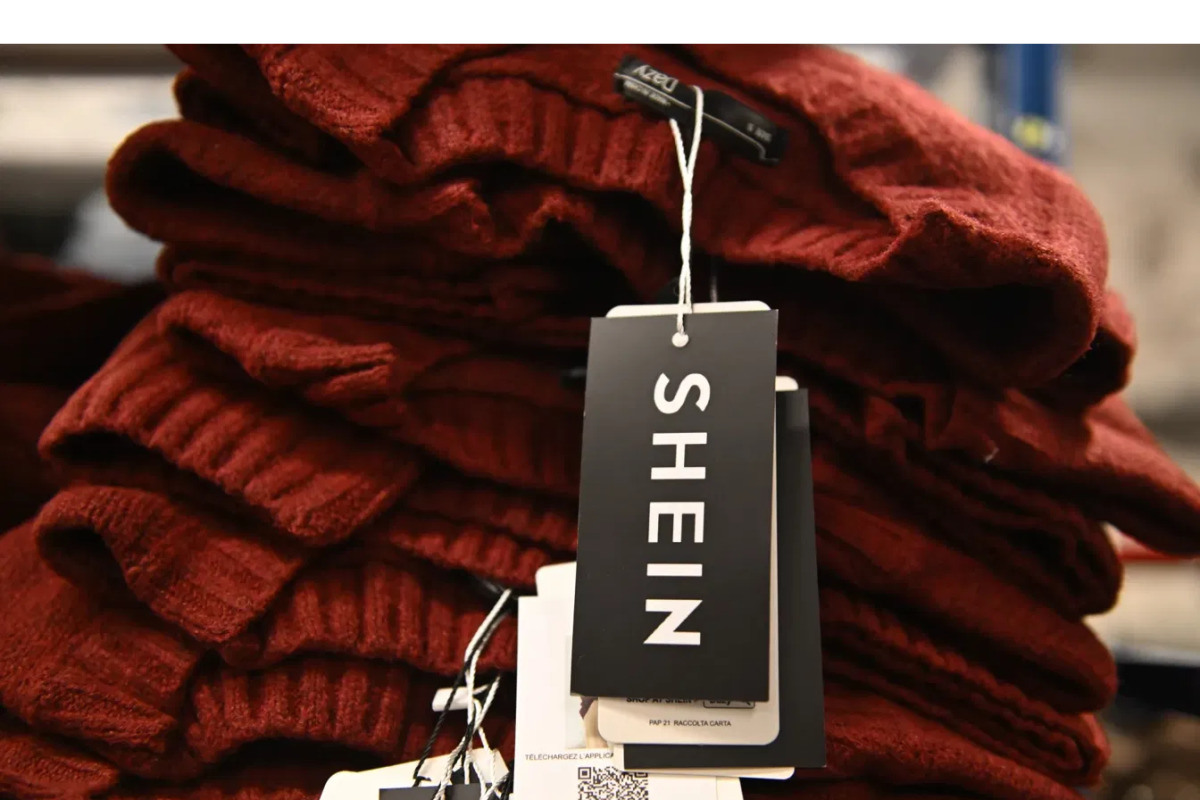
6월 말까지의 분기 유럽 매출도 큰 폭으로 감소했다. 유럽연합(EU)이 7월1일부터 소액 전자상거래 소포에 3유로 수수료를 부과하기로 하자 쉬인이 이에 대비해 가격을 올리고 온라인 광고를 줄인 결과다.
쉬인의 2분기 매출은 110억8000만달러다. 유럽 매출은 13.9% 감소한 37억7000만달러, 미국 매출은 6% 감소한 25억달러를 기록했다. 최대 시장인 두 곳의 감소를 중남미 성장이 상쇄해 전체 매출은 전년 동기 대비 0.9% 늘었다.
9월1일 홍콩 증시 상장 이후 쉬인 주가는 공모가 48.56홍콩달러 대비 27.3% 하락했다. 이익 압박이 이어지는 실적 내용은 투자자들에게 긍정적인 요인으로 작용하지 못했다.
제프리스 애널리스트들은 "실적이 사업설명서에서 시사한 범위의 하단보다 10% 넘게 낮은 것으로 추정한다"고 밝혔다. 풀필먼트 비용이 18.1% 늘어난 점은 제프리스의 예상을 크게 웃돌았다. 제프리스는 유럽 수수료가 적용되기 전 시점의 수치라는 점에서 우려스럽다고 지적했다.
쉬양톈 회장 겸 최고경영자(CEO)는 성명에서 유럽 내 재고 확대를 핵심 우선 과제로 꼽았다. 쉬인은 폴란드 창고 공간에 투자해 왔다. 지난해 12월 브로츠와프에 창고 면적 74만㎡ 규모의 물류 거점을 열었다. 산업용 부동산 업체 CTP는 올해 쉬인에 폴란드 창고 공간 6만6000㎡를 추가로 임대했다고 밝혔다.
쉬인, 고가 브랜드로 전환 추진
쉬 회장은 수익성을 높일 수 있는 고가 의류 시장으로 진출할 계획이라고 밝혔다. 인수를 포함해 보유 브랜드를 늘리는 전략도 시사했다.
쉬 회장은 성명에서 "제품 구성이 더 높은 가격대의 브랜드로 옮겨가면 플랫폼의 전체 평균 판매가격도 그에 맞춰 오를 것"이라며 "우리의 비전은 다양한 가격대와 상황에서 소비자의 폭넓은 수요를 충족하는 풍부하게 다각화된 브랜드 컬렉션이 되는 것"이라고 말했다.
쉬인은 5달러짜리 드레스와 10달러짜리 청바지를 팔고 상시 할인을 운영하는 것으로 알려져 있다. 지난해 트럼프 행정부가 소액 소포에 대한 면세 혜택을 폐지하면서 미국에서 이미 가격을 올려야 했다. 올해는 유럽에서 같은 과제에 직면했다.
쉬인은 유럽의 수수료가 미국의 면세 폐지보다 더 큰 영향을 미칠 수 있다고 밝힌 바 있다. 3유로 수수료는 상품 카테고리별로 부과된다. 소비자가 한 번의 주문에서 다섯 종류의 상품을 사면 최대 15유로가 붙는다.
EU는 11월1일부터 소액 전자상거래 소포에 2유로의 처리 수수료도 추가로 부과할 계획이다. 쉬인의 사업 모델에 대한 압박이 더 커질 전망이다.
bernard0202@newspim.com