AI 핵심 요약
beta- 광신과기가 2026년 상반기 매출 66억1000만위안을 기록했다
- AI 데이터센터용 800G·1.6T 광모듈과 NPO를 키웠다
- 광전송 매출이 50.51% 늘며 비중도 확대됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

화웨이에 통신용 광 송수신 모듈·소자 공급
7대 사업라인, 글로벌 광소자 점유율 5위
'데이터·접속' 주축, '광전송' 매출 비중 확대
이 기사는 9월 30일 오후 2시37분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①光연결 AI인프라 '광신과기' 없으면 '화웨이'도 없다>에서 이어짐.
4. 데이터 통신 : AI 데이터센터가 새로운 성장축
광신과기의 사업 가운데 최근 가장 주목 받는 영역은 데이터 통신이다.
회사는 데이터통신 제품을 클라우드 컴퓨팅 데이터센터, AI 지능형 연산센터, 기업 네트워크 및 스토리지 네트워크 등에 공급하고 있다. 특히 데이터센터 내부와 데이터센터 간 연결에 필요한 고속 광모듈과 AOC(액티브 광케이블)를 주요 제품으로 확보하고 있다.
현재 데이터센터용 광모듈 제품군은 100G·200G·400G·800G·1.6T까지 확대됐다. 800G 제품에는 DR8, 2×FR4, 2×LR4, LPO·LRO 계열 등이 포함되며, 1.6T급 제품도 개발·공급 제품군에 들어가 있다.
AI 데이터센터에서는 GPU와 스위치 사이를 오가는 데이터량이 급증하면서 네트워크의 대역폭과 전력효율이 핵심 과제가 되고 있다. 이에 따라 광신과기는 1.6T를 넘어 3.2T·6.4T급 차세대 광인터커넥트 기술로 제품 개발 영역을 확대하고 있다.
5. 차세대 광인터커넥트 : NPO·CPO·OCS로 AI 연산망 공략
AI 데이터센터의 고도화는 단순히 광모듈의 전송속도를 높이는 것에서 그치지 않는다. 고속 신호가 오가는 전기적 구간을 줄이고, 전력소모와 발열을 낮추면서 더 많은 데이터를 처리할 수 있는 새로운 광인터커넥트 구조가 요구되고 있다.
광신과기(光迅科技∙Accelink 002281.SZ)는 이 시장을 겨냥해 NPO(근접 패키지 광학)·CPO(공동 패키지 광학)·OCS(광회선 스위칭) 등 차세대 기술을 개발하고 있다.
2026년 3월에는 3.2T 실리콘 포토닉스 기반 NPO 제품을 공개했으며, 6.4T NPO와 12.8T XPO(외부 플러거블 광인터커넥트) 등으로 제품군을 확장하고 있다.
특히 2026년 9월 공개한 6.4T NPO는 32×200G 구조를 기반으로 하며, 광엔진과 외장 광원, 광섬유 관리 모듈을 결합한 시스템 수준의 솔루션으로 개발되고 있다. 회사는 NPO가 고대역폭·고밀도 AI 연산 환경에서 전력효율과 유지보수성 등을 동시에 고려할 수 있는 광인터커넥트 방식이라고 설명한다.
OCS 역시 AI 클러스터의 광연결을 위한 차세대 기술 가운데 하나다. 광신과기는 2026년 3월 320×320 OCS 전광 스위치를 공개하며 AI 연산 네트워크에서의 광 기반 연결·스케줄링 영역으로 제품 범위를 넓혔다.
6. 광칩·광부품 : 광통신의 핵심 소재부터 직접 확보
광신과기의 또 다른 경쟁력은 완제품 광모듈만 생산하는 것이 아니라 광칩과 광전자 부품까지 수직계열화된 기술 기반을 갖추고 있다는 점이다.
회사는 FP, DFB, EML, VCSEL 등 레이저 칩과 PD, APD 등 검출기 칩을 비롯해 실리콘 포토닉스 관련 기술 플랫폼을 보유하고 있다. 이를 바탕으로 광칩에서 광소자, 광모듈, 서브시스템까지 이어지는 제품 개발·생산 체계를 구축하고 있다.
이러한 수직계열화는 고속 광모듈 시장에서 중요한 의미를 갖는다. 데이터 전송속도가 800G와 1.6T를 넘어 차세대 제품으로 올라갈수록 광칩과 패키징, 광학 설계, 고주파 설계 및 열관리 기술을 함께 확보해야 하기 때문이다.
7. 광통신 서브시스템 : 부품에서 시스템 솔루션으로
광신과기는 개별 광부품이나 모듈을 넘어 광통신 서브시스템까지 사업 영역을 확대하고 있다.
회사의 서브시스템 제품은 광선로 보호, 광케이블 운용·유지보수, 초장거리 광전송, 데이터센터 상호연결 등에 적용되는 시스템 단위 솔루션이다. 이는 광신과기의 사업 구조가 단일 광부품 제조에서 벗어나 광통신 네트워크 전체의 운용과 연결을 지원하는 방향으로 확장되고 있음을 보여준다.
결국 광신과기의 사업 구조는 전송망과 접속망을 담당하는 전통적인 광통신 사업을 기반으로 4G·5G 무선망과 데이터센터로 영역을 넓히고, 다시 AI 데이터센터를 겨냥한 800G·1.6T 고속 광모듈과 NPO·CPO·OCS 등 차세대 광인터커넥트로 확장되는 형태다.
특히 2026년 들어 회사가 3.2T NPO와 6.4T NPO, 12.8T XPO 등 초고속·고밀도 광연결 기술을 잇따라 공개하면서 AI 연산 인프라를 겨냥한 기술 포트폴리오도 한층 구체화되고 있다.
◆ 글로벌 광소자 시장 5위…접속 광소자 점유율 상승
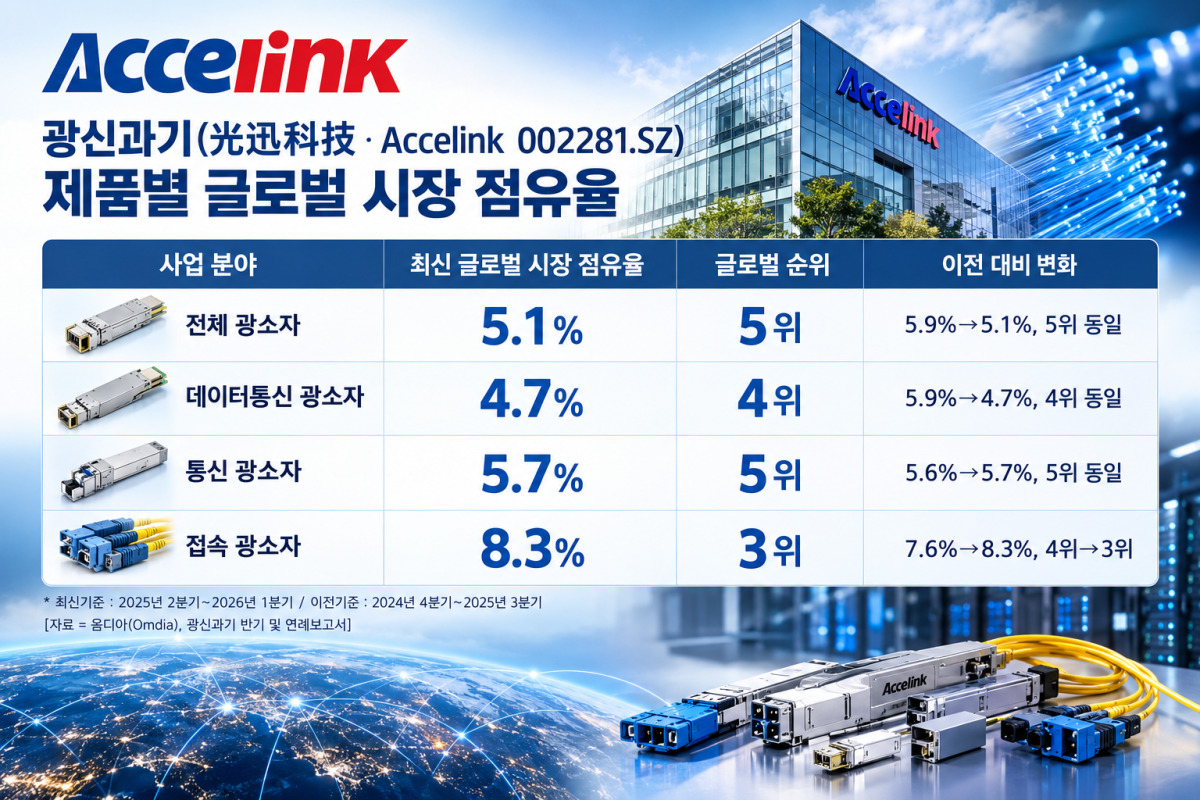
최신 데이터 기준, 광신과기의 글로벌 광소자 시장 점유율이 전반적으로 안정적인 수준을 유지한 가운데, 접속 광소자 분야에서는 순위가 한 단계 상승한 것으로 나타났다.
2026년 반기보고서에 인용된 옴디아(Omdia) 자료에 따르면, 2025년 2분기부터 2026년 1분기까지 광신과기의 글로벌 광소자 시장 점유율은 5.1%로 집계됐다. 이에 따라 글로벌 시장 순위는 5위를 기록했다. 이는 광신과기가 2025년 연례보고서에서 제시한 직전 기준인 2024년 4분기~2025년 3분기의 5.9%, 5위와 비교하면 점유율은 0.8%포인트 하락했지만, 글로벌 순위는 그대로 유지됐다.
세부 사업별로는 데이터통신 광소자가 4.7%의 점유율로 글로벌 4위를 차지했다. 직전 기준의 5.9%에서 점유율은 낮아졌지만 순위는 4위를 유지했다. 통신 광소자는 5.7%로 글로벌 5위를 기록해 직전 기준 5.6%, 5위에서 점유율이 소폭 상승했다.
특히 접속 광소자 분야의 순위 상승이 두드러졌다. 접속 광소자의 글로벌 시장 점유율은 8.3%로, 직전 기준 7.6%보다 0.7%포인트 높아졌다. 글로벌 순위 역시 4위에서 3위로 한 단계 상승했다. 광신과기는 연례보고서에서도 접속 광소자 사업에서 원가 구조 개선과 생산 효율성 향상을 통해 글로벌 시장 경쟁력을 유지하고 있다고 설명한 바 있다.
◆ '데이터·접속' 최대 매출원 유지…'광전송' 비중 확대
2026년 상반기 회사는 영업수익(매출)은 66억1000만 위안을 기록해 전년 동기 대비 26.07% 증가했다. 지배주주 귀속 순이익은 5억8200만 위안으로 56.34% 증가했으며, 비경상손익을 제외한 순이익은 5억6800만 위안으로 57.77% 늘었다.
AI 연산 인프라 구축, 국내외 광통신 수요 증가, 제품 구조 개선 등에 힘입어 이익 증가율이 매출 증가율을 크게 웃돌면서 수익성이 지속적으로 개선됐다.
1. AI 연산 수요 지속 확대…데이터·접속 성장여력 확보
2026년 상반기 회사의 데이터·접속 사업 매출은 43억1000만 위안으로 전년 동기 대비 16.01% 증가했으며, 매출총이익률은 23.57%로 전년 동기 대비 3.61%포인트 상승했다.
회사는 400G·800G·1.6T 고속 광모듈을 비롯해 LRO·LPO, OCS, NPO·XPO 등 차세대 고속 광인터커넥트 솔루션을 지속적으로 확대하고 있다. AI 데이터센터 네트워크가 더 높은 전송속도와 고밀도, 저전력 방향으로 발전하면서 회사의 고속 데이터통신 제품이 향후 주요 성장동력으로 자리 잡을 것으로 전망된다.
2. 광전송 사업 고성장…코히어런트 제품 라인업 지속 확대
2026년 상반기 광전송 사업 매출은 22억8300만 위안으로 전년 동기 대비 50.51% 증가했으며, 매출총이익률은 28.83%를 기록했다.
회사의 광전송 제품은 광증폭기, WSS(파장 선택 스위치), 파장분할다중화기, 400G·800G DCO 플러거블 코히어런트 광모듈 등을 포함하며, 주로 메트로망, 기간망 및 데이터센터 간 연결(DCI) 등에 적용된다. 글로벌 네트워크 트래픽 증가와 고속 코히어런트 광전송 기술의 고도화에 따라 광전송 사업이 안정적인 성장 기반을 지속 제공할 것으로 예상된다.
3. 최대 매출원 '데이터·접속', 광전송 고속성장
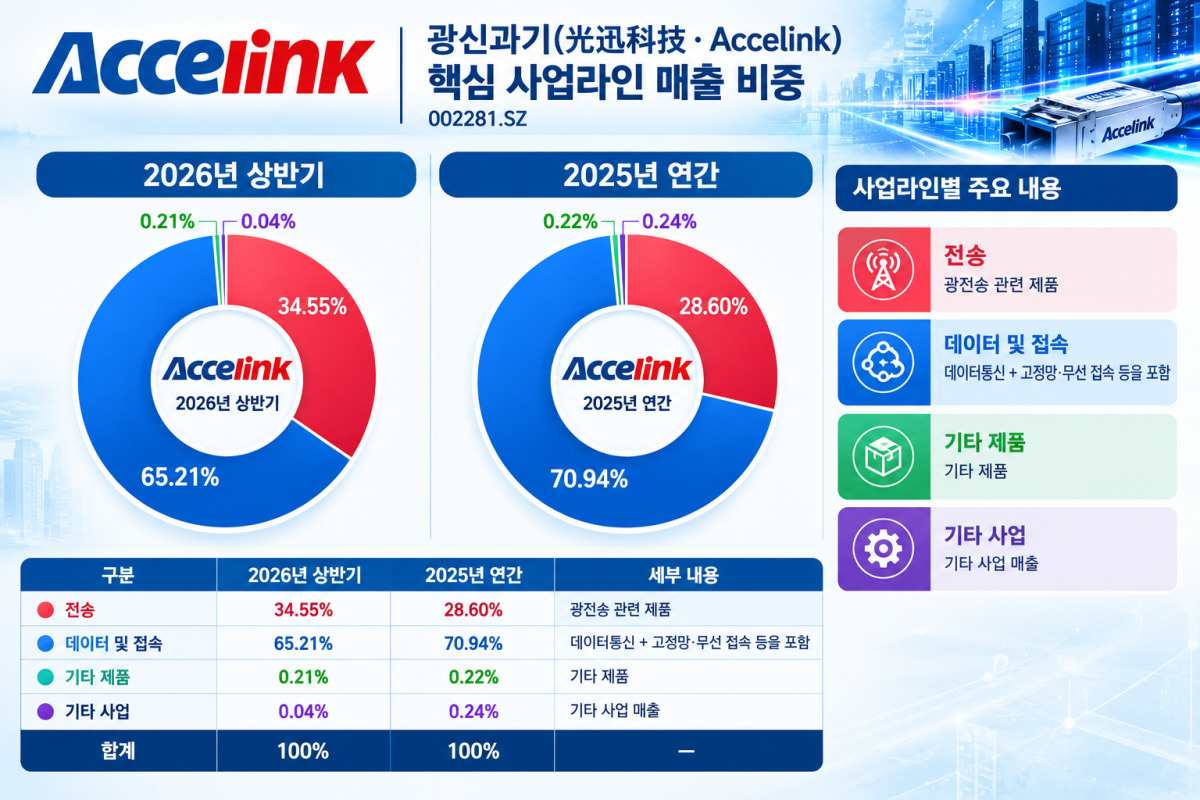
매출 비중 측면에서는 데이터·접속 사업이 여전히 최대 매출원인 가운데 광전송 사업의 매출 비중이 전년 연간 28.60%에서 2026년 상반기 34.55%로 확대됐다. 반면, 데이터·접속 사업 매출 비중은 2025년 70.94%에서 올해 상반기 65.21%로 축소됐다.
pxx17@newspim.com