AI 핵심 요약
beta- 제프리스 우드는 12일 미국 AI 투자에 금융위기 유사 위험이 있다고 경고했다.
- 미 빅테크의 적자 AI 기업 투자가 확대되며 대규모 손실 우려가 커지고 있다.
- 중국 저가 오픈소스 모델 확산으로 미국 AI 수익성 압박도 커질 전망이다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

적자 AI 기업에 쏠린 대규모 무담보 신용 경고음
AI 투자 확대 속 현금흐름 악화·신용 리스크 부각
中 저가 오픈소스 모델, 글로벌 시장 점유율 위협
[서울=뉴스핌] 배상희 기자 = 미국 월가에서 인공지능(AI) 산업의 과잉투자와 신용위험을 경고하는 목소리가 커지고 있다.
중국 유력 경제매체 월스트리트견문(華爾街見聞)이 12일자 기사를 통해 소개한 바에 따르면, 글로벌 투자은행 제프리스(Jefferies)의 크리스 우드(Chris Wood) 글로벌 주식 전략 책임자는 최근 보고서에서 미국 빅테크의 AI 투자 열풍이 2008년 서브프라임 모기지 사태와 유사한 구조적 위험을 안고 있다고 평했다.
특히 초대형 클라우드 사업체들이 적자를 지속하는 AI 기업들의 미래 지불 능력에 베팅하며 '무담보 대출'을 이어가고 있다고 지적했다.
우드는 AI 산업의 장기적인 전개 방향에 대해 "미국에서 대규모 자본 손실이 발생하고, 시장 점유율은 더 저렴한 중국 오픈소스 대형언어모델(LLM)로 이동할 가능성이 있다"고 전망했다.
◆ 美 빅테크의 적자 AI 기업 베팅 경고음
보고서에 따르면 2026년 2분기 말 기준 마이크로소프트, 구글, 아마존, 오라클 등 4대 클라우드 사업자의 잔여이행의무(RPO)는 총 2조3400억 달러로, 전년 동기 대비 186% 증가했다. RPO는 계약이 체결됐지만 아직 매출로 인식되지 않은 금액을 뜻한다.
우드는 이 가운데 상당 부분이 아직 수익을 내지 못하는 오픈AI(OpenAI)와 앤스로픽(Anthropic)에 집중돼 있다는 점에 주목했다. 클라우드 사업자들이 AI 기업의 미래 지불을 전제로 데이터센터와 연산 인프라에 막대한 자금을 투입하고 있어, 고객사의 자금 조달이나 사업 성장에 차질이 생기면 투자 회수에도 문제가 발생할 수 있다는 분석이다.
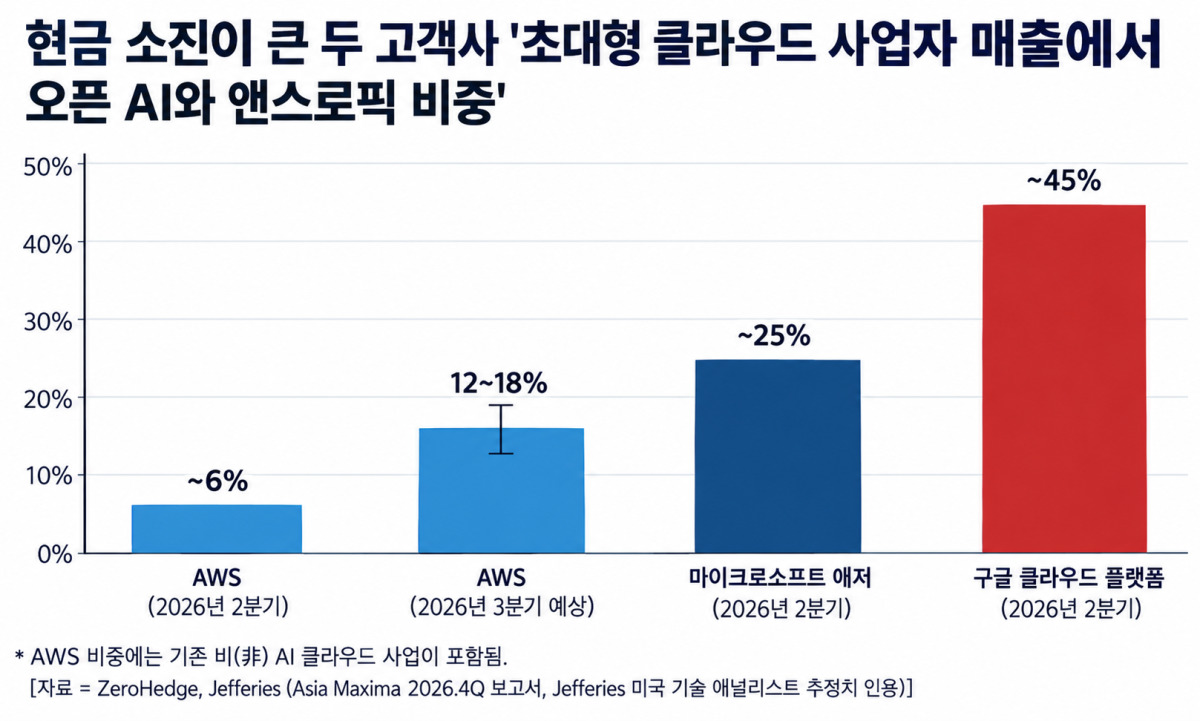
제프리스 분석가들은 이 두 AI 기업이 2026년 2분기에 구글 클라우드 플랫폼 매출의 약 45%, 마이크로소프트 애저(Azure) 매출의 약 25%를 차지할 것으로 예상했으며, 아마존웹서비스(AWS)에서의 비중은 2분기 6%에서 3분기 12~18%로 두 배 또는 세 배 증가할 것으로 전망하고 있다.
우드는 이를 2008년 금융위기를 촉발시킨 서브프라임 모기지 사태와 유사한 구조적 위험에 비유하며 "초대형 클라우드 사업체의 데이터 센터 투자는 임차인이 미래에도 비용을 지불할 것이라는 가정에 기반한다. 마치 2008년 주택 금융 위기 사태 당시와 같다"고 평했다.
당시에는 주택담보대출의 부실이 금융시장 전반으로 확산됐으며, 현재 AI 산업에서는 대규모 인프라 투자와 적자 기업의 지불 능력이 잠재적 위험 요인으로 부상했다는 지적이다.
◆ 중국 AI 모델, 가격 경쟁력 앞세워 추격
중국 AI 모델의 빠른 성장도 미국 AI 산업의 수익성에 부담을 줄 수 있는 변수로 지목됐다.
보고서에서 인용된 오픈라우터(OpenRouter) 데이터에 따르면 9월 27일로 끝나는 주간 중국 주요 AI 모델의 토큰 처리량은 76조1200억 개로, 4월 말의 4조3700억 개에서 크게 증가했다. 같은 기간 미국 주요 모델의 처리량은 14조2000억 개에 그쳤다.
성능 격차도 좁혀지고 있다는 평가다.
우드는 중국 AI 스타트업 문샷AI(月之暗面 Moonshot AI)의 키미(Kimi) K3가 앤스로픽의 클로드(Claude) 계열 모델과 경쟁할 수 있는 수준에 도달했다고 분석했다. 그는 키미 K3의 성능이 앤스로픽 '클로드 페이블(Fable) 5'의 약 95%에 이르는 것으로 추정했다.
가격 경쟁은 이미 시장에 영향을 미치고 있다. 보고서가 인용한 실리콘데이터(Silicon Data)의 LLM 토큰 지출 지수에 따르면 AI 토큰의 평균 시장가격은 5월 고점 이후 52% 하락해 100만 토큰당 0.98달러까지 낮아졌다. 중국 기업들이 상대적으로 저렴한 모델을 공급하면서 AI 서비스의 가격 인하 압력이 커지고 있다는 분석이다.
◆ 막대한 설비 투자와 수익성 사이의 간극
미국 클라우드 사업자들의 AI 투자가 계속 확대되는 가운데 현금흐름 부담도 커지고 있다.
보고서는 4대 클라우드 사업자의 자본지출이 2026년 7230억 달러에서 2027년 9930억 달러로 증가할 것이라는 시장 전망을 제시했다.
반면 이들 기업의 잉여현금흐름은 2025년 4분기 600억 달러에서 2026년 2분기 70억 달러로 줄었으며, 3분기에는 마이너스 130억 달러로 전환될 것으로 예상됐다. AI 인프라 구축에 필요한 지출이 급증하면서 자체 현금흐름만으로 투자를 감당하기 어려워질 수 있다는 우려다.
우드는 빅테크의 회계상 이익 증가가 실제 영업 성과만으로 설명되는 지에도 의문을 제기했다.
보고서에 따르면 2026년 2분기 기준으로 최근 4개 분기 동안 이들 기업의 연환산 이익은 2220억 달러 증가한 반면, 비상장기업 지분투자 등의 미실현 평가손익을 주로 반영하는 비영업손익 항목도 2240억 달러 늘었다.
그는 이러한 흐름이 AI 기업에 대한 투자와 해당 기업의 클라우드 지출, 투자 가치 상승이 서로 맞물리는 구조를 형성할 수 있다고 지적했다.
◆ AI 투자 사이클의 분기점은 신용시장
우드는 AI 산업의 투자 사이클이 언제 전환점을 맞을지를 판단하려면 주식시장보다 신용시장의 움직임을 주의 깊게 살펴야 한다고 강조했다.
AI 기업의 자금 조달 비용이 높아지고 채권 투자자들이 데이터센터 투자와 적자 고객의 상환 능력에 의문을 제기하면, 인프라 투자 확대에도 제동이 걸릴 수 있다는 것이다.
그는 AI 산업의 장기적인 결과를 낙관하기 어렵다는 입장을 유지하면서도, AI 인프라 구축에 필수적인 이른바 '곡괭이와 삽' 산업에 대한 투자에 나서야 한다는 조언을 내놨다. 초대형 클라우드 사업체에 자본 지출을 청구하는 반도체 제조사들이 대표적이다.
AI 투자가 지속되는 동안에는 칩 등 인프라 공급업체가 수혜를 입을 수 있지만, 투자 축소나 신용경색이 발생하면 산업 전반의 사업 모델과 밸류에이션이 재평가될 수 있다는 분석이다.
이번 경고는 AI 산업의 성장 가능성 자체보다 막대한 투자 규모를 실제 수익으로 전환할 수 있는지, 그리고 그 과정에서 적자 기업의 자금 조달 위험을 통제할 수 있는지가 향후 시장의 핵심 쟁점이 될 수 있음을 보여준다. 중국 오픈소스 모델의 가격 경쟁력 강화까지 맞물리면서 미국 AI 기업들은 투자 회수와 수익성 확보라는 과제에 직면하고 있다는 지적이다.
pxx17@newspim.com