AI 핵심 요약
beta- AST가 12일 위성 발사와 통신 협력 호재로 주가를 반등시켰다.
- 베렌버그는 스페이스X 주파수 공세가 AST의 전략적 가치를 높인다고 평가했다.
- 발사 지연과 부채·희석, 경쟁 심화는 AST가 넘어야 할 과제로 남았다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

발사 지연·자금 조달 부담은 여전한 숙제…월가 컨센서스는 아직 '보유'
이 기사는 10월 13일 오후 4시56분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<AST스페이스모바일 ① 스페이스X 주파수 공세에 월가 "오히려 매수 기회">에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 베렌버그 "800MHz, 현 스타링크 위성과 호환 안 돼…상업화 생각보다 늦다"
베렌버그의 마이클 필라토프 애널리스트도 주가 급락 당일인 9일 AST에 '매수' 의견과 목표주가 92달러를 재확인했다. 필라토프는 "스페이스X가 자체 네트워크를 구축하기로 한 결정은 오히려 AST의 전략적 가치를 높인다"고 주장했다.
스타링크가 이동통신 가입자를 두고 직접 경쟁할 채비를 갖추는 상황에서, 기존 통신사들은 고객 관계를 그대로 지키면서 위성 연결을 제공할 수 있는 AST의 협력 모델에 더 끌릴 수밖에 없다는 논리다. 특히 스페이스X가 지상 무선통신으로 영역을 넓히면 현재 파트너인 T모바일과도 정면 경쟁 관계가 된다. 필라토프는 "T모바일이 합작법인을 통해 AST로부터 D2D 역량을 조달하거나 AST와 직접 협력하는 시나리오의 가능성이 높아졌다"고 설명했다. 최근 공식 출범한 통신사 합작법인은 별도 계약 없이도 이런 관계를 추진할 수 있는 틀이 될 수 있다.
필라토프는 스페이스X가 이미 결정적 기술 우위를 확보했다고 단정해서는 안 된다는 점도 짚었다. 새로 확보한 800MHz 주파수가 현재의 스타링크 위성과 반드시 호환되는 것은 아니어서, 상업적 효과가 나타나기까지 상당한 시간이 걸릴 수 있다는 것이다. 스페이스X는 2027년까지 차세대 위성을 배치하고 5G급 서비스는 2028년 상반기를 목표로 하고 있다. 반면 AST는 이미 궤도에서 저대역 주파수를 운용 중이며 2027년 중 상업 서비스 개시를 목표로 하고 있어, 실력을 먼저 증명할 기회를 잡을 수 있다.
물론 필라토프도 그레인의 주파수를 놓치면서 기대했던 잠재적 호재 하나가 사라졌다는 점은 인정했다. 다만 실적 추정치는 바꾸지 않았다. 그는 AST의 2027년과 2028년 매출을 각각 약 6억4500만 달러, 18억 달러로 예상하며, 이 가운데 상당 부분이 대형 통신사들과 이미 계약된 물량이라고 밝혔다. 로스캐피털 역시 AST가 기존 무선통신 업계의 D2D 파트너가 될 것이라며 강세론에 힘을 보탰다.
AST 측도 반박에 나섰다. 아벨 아벨란 최고경영자(CEO)는 X(옛 트위터)를 통해 미국 내 파트너 통신사들이 AST 위성망에서 활용할 수 있는 저대역·중대역 주파수가 약 1000MHz에 달하며, 여기에 AST가 자체 보유한 45MHz 규모의 L밴드 주파수가 더해진다고 강조했다. 이들 대역은 전파 도달 거리가 길고 날씨나 건물 같은 장애물의 영향도 덜 받는다. 아벨란 CEO는 저궤도 사상 최대 규모의 위성을 통해 사용자들이 최고 200Mbps에 가까운 속도를 경험하게 될 것이라고 자신했다.
◆ 주말 사이 쏟아진 운영 호재
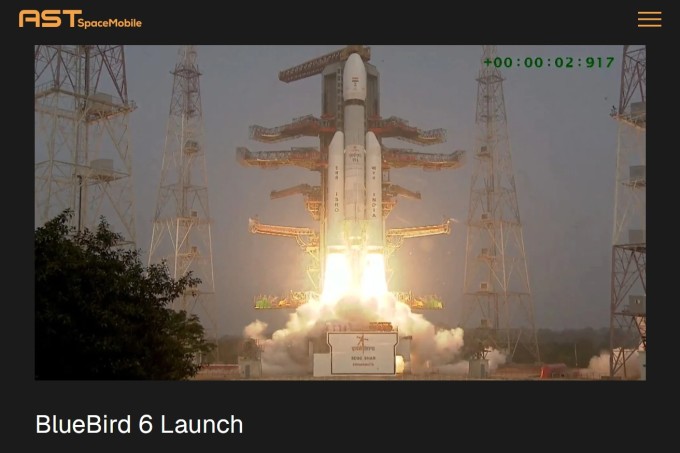
12일 주가 반등에는 애널리스트 의견 외에 운영 측면의 소식도 힘을 보탰다. 블루버드 14·15·16호 위성이 텍사스주 미드랜드 생산시설을 떠나 플로리다주 케이프커내버럴 발사장에 도착했다. AST는 최근 블루버드 13호까지 발사를 마쳤으며, 아벨란 CEO는 블루버드 11호가 완전히 전개됐고 13기 위성 모두 정상 작동 중이라고 밝혔다.
FCC는 AST에 900MHz 무선 위치 확인 기능을 미국 본토와 하와이 전역에서 시험할 수 있는 30일간의 특별 임시 허가를 내줬고, 우주개발청(SDA)은 군사용 상업 위성 아키텍처 평가의 일환으로 이 신청을 지지했다. 캐나다 통신사 텔러스와는 지상망과 우주 기반망을 잇는 첫 통합 테스트를 완료했으며, 텔러스 고객 대상 서비스는 1년 안에 시작될 것으로 예상된다.
◆ 신중론도 만만치 않아…발사 지연·희석·경쟁 심화
그러나 모든 애널리스트가 낙관하는 것은 아니다. B.라일리는 앞서 10월 2일 AST의 투자의견을 '매수'에서 '중립'으로 낮추고 목표주가를 85달러에서 65달러로 내렸다. 저비용 다중 임차(multi-tenant) 경쟁사의 등장으로 우주 기반 연결 서비스의 소비자 가격이 압박받을 수 있다는 이유에서다.
B.라일리는 비아샛(VSAT)과 스페이스42의 합작사 에쿼티스가 이르면 2028년부터 최대 2800기 규모로 확장 가능한 위성군 발사를 계획하고 있다며, 이리듐에서 8.725MHz의 L밴드 주파수를 확보한 로켓랩(RKLB)이 여기에 합류할 경우 AST의 경쟁 열위가 커질 수 있다고 경고했다. 통신사 가입자 확보와 요금제 가격에 대한 윤곽이 드러날 때까지는 현 주가가 공개된 정보를 공정하게 반영하고 있다는 판단이다.
윌리엄 블레어도 10월 6일 '시장수익률' 의견을 유지하면서 2027년 매출 추정치를 7억5200만 달러에서 4억5900만 달러로 대폭 낮췄다. 블루버드 2세대 위성의 발사 속도가 예상보다 느리고 납품도 지연되고 있다는 이유에서다. 연초만 해도 연말까지 최소 45기 배치를 기대했지만, 현재 속도라면 2026년 말 궤도 위 위성은 20기에도 못 미칠 것으로 봤다.
구조적 약점도 뚜렷하다. AST는 아직 반복적인 상업 매출이 없으며, 매출 전액이 정부 계약과 통신 파트너사의 선급금에서 나온다. 안정적인 서비스와 반복 매출을 위해서는 최소 45기의 위성이 필요하지만, 위성 발사는 스페이스X와 블루오리진 등 외부 발사업체에 전적으로 의존하고 있어 일정을 스스로 통제하기 어렵다. 자체 로켓으로 스타링크 위성을 쏘아 올리는 스페이스X와 대비되는 대목이다.
자금 부담도 크다. 직전 분기 말 기준 장기부채는 29억6000만 달러에 달하고, 2021년 4월 스팩(SPAC) 합병 이후 발행 주식 수는 479% 늘었다. 자본집약적 사업 특성상 앞으로도 부채와 증자가 이어질 가능성이 높아, 금리 상승 국면이 지속되면 이자 부담과 주주가치 희석 우려가 커질 수 있다. 우주 물류와 위성 인터넷, 인공지능(AI)까지 수직계열화한 스페이스X가 상장 이후 투자자들의 대안으로 떠오른 것도 AST에는 부담이다.
◆ 실적과 전망...지금은 '증명의 시간'
AST의 2분기 매출은 3150만 달러로 시장 예상치를 밑돌았다. 다만 회사는 2026년 매출 전망치 1억5000만~2억 달러를 재확인했다. 지난해 매출은 7090만 달러였으며, 계약이 확정된 수주잔고는 약 13억 달러에 이른다. AST는 전 세계 60개 이상 통신사와 협력하고 있으며, 이들의 가입자 수는 30억 명이 넘는다.
애널리스트들은 AT&T와 버라이즌에 대한 D2D 서비스가 본격화하면 매출이 2028년 17억3000만 달러로 급증하고, 조정 상각전영업이익(EBITDA)은 2027년 흑자 전환 후 2028년 12억5000만 달러에 이를 것으로 내다본다. 이는 장기 목표인 위성 248기를 향해 위성군을 단계적으로 확대한다는 전제 아래의 전망이다. 현재 AST의 기업가치 172억 달러는 2028년 예상 조정 EBITDA의 약 15배로, 성장 잠재력에 비하면 과도하지 않다는 평가가 나온다.
월가 전반의 시각은 아직 신중한 편이다. CNBC 집계에 따르면 AST를 분석하는 16개 투자은행 가운데 6곳이 '매수', 8곳이 '보유', 2곳이 '시장수익률 하회' 의견을 내고 있다. 평균 목표주가는 81.63달러로 12일 종가 대비 58.63%의 상승 여력을 나타내며, 최고 목표주가는 115달러, 최저는 42.50달러다.
결국 AST의 향방은 두 가지 질문에 달려 있다. 스페이스X의 공세에 맞서 3대 통신사가 실제로 AST와의 협력을 강화할 것인가, 그리고 AST가 계획대로 위성을 쏘아 올려 2027년 상업 서비스로 그 가치를 증명할 수 있을 것인가다. 강세론자들은 통신업계 지각변동이 AST의 몸값을 높이는 방향으로 흐르고 있다고 보지만, 투자자라면 발사 일정의 진척과 함께 위성군 확대 과정에서 늘어날 부채와 지분 희석 규모를 꼼꼼히 따져볼 필요가 있다.
kimhyun01@newspim.com