AI 핵심 요약
beta- 글로벌 AI 기업들의 회사채 발행액이 4660억달러로 1년 새 4.6배 급증했다
- 빅테크 중심 AI 채권은 높은 신용도와 금리 인하 때 자본차익이 기대됐다
- 디파이언스는 하이퍼스케일러와 반도체 기업 채권에 투자하는 AIBN을 출시했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

AIBN 20일 첫 거래 '뜨거운 감자'
부도 위험 낮은 4대 빅테크 비중 50%
이 기사는 10월 21일 오후 1시10분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[편집자주] 미국 금융위기 이후 약 20년간 글로벌 자산시장의 핵심 축이었던 저물가·저금리의 골디락스가 막을 내렸다. 미국을 필두로 한 주요국의 눈덩이 재정적자와 국채 공급 과잉, 지정학적 충돌로 인한 공급망 재편과 끈적끈적한 물가, 인공지능(AI) 주도권을 잡기 위한 빅테크의 폭발적인 회사채 발행이 금리 방향을 돌려 놓았다. 금리가 이른바 '더 높이 더 오래(higher for longer)' 고착화되는 패러다임 변화 속에 투자 공식도 바뀌고 있다. 현금성 파킹부터 조달 비용 상승을 견디는 우량주까지 미국 상장지수펀드(ETF)가 제공하는 투자 기회를 탐색해 본다.
[서울=뉴스핌] 황숙혜 기자 = 전세계 인공지능(AI) 관련 기업들의 회사채 발행이 말 그대로 폭발적이다. 데이터센터를 필두로 인프라 건설과 칩 구매를 위한 자금 수요가 채권시장의 구도를 바꾸는 양상이다.
모간 스탠리의 집계에 따르면 2026년 초 이후 글로벌 AI 생태계 전반의 회사채 발행액이 약 4660억달러로 집계됐다. 여기에는 주요 빅테크의 공시된 회사채 발행 이외에 AI 가치사슬 전체에 걸친 전세계 부채성 자금 조달이 모두 포함돼 있다. 이 같은 신용 총액은 전년 동기에 비해 4.6배 급증한 수치다.
이와 별도로 골드만 삭스는 보고서를 내고 올들어 미국 투자등급 회사채 시장의 전체 발행 규모 가운데 AI 관련 채권이 15%를 넘어섰다고 밝혔다.
대표적인 기업들의 회사채 발행과 전환사채(CB)만 보더라도 발행 규모는 막대하다. 월스트리트저널(WSJ)에 따르면 알파벳(GOOGL)과 아마존(AMZN), 마이크로소프트(MSFT), 메타 플랫폼스(META), 오라클(ORCL) 등 빅테크 하이퍼스케일러들의 올해 채권 발행액이 2440억달러로 불과 2년 전 170억달러에서 폭발적으로 증가했다.
CNBC와 로이터는 코어위브를 포함해 특화형 AI 클라우드에 해당하는 이른바 네오 클라우드 부문의 부채 및 리스 약정 규모가 510억달러를 넘어섰다고 보도했고, 이 밖에 소프트뱅크가 AI 및 오픈AI 투자를 위해 약 63억달러 규모의 리테일 채권을 발행했다.
주요국 시장 금리가 상승 사이클을 타는 가운데 천문학적인 회사채 발행이 지속되자 월가는 AI 수익화 지연에 따른 신용 불안을 경고한다. 코어위브 회사채 수익률이 최근 15%까지 치솟은 것은 시장의 불안감과 잠재 리스크를 드러내는 단면으로 풀이된다.
주요 외신과 투자은행(IB) 업계는 숨겨진 부채의 위험성을 경고한다. 재무제표에서 확인되지 않는 AI 기업들의 장부 외 약정 규모가 3조달러에 이르고, 연간 자본지출의 5배에 달하는 숨은 빚이 시한폭탄이나 마찬가지라는 얘기다.
곳곳에서 적신호와 경고음이 불거지는 상황이지만 AI 회사채가 제공하는 기회를 간과할 수 없다는 의견도 나온다.
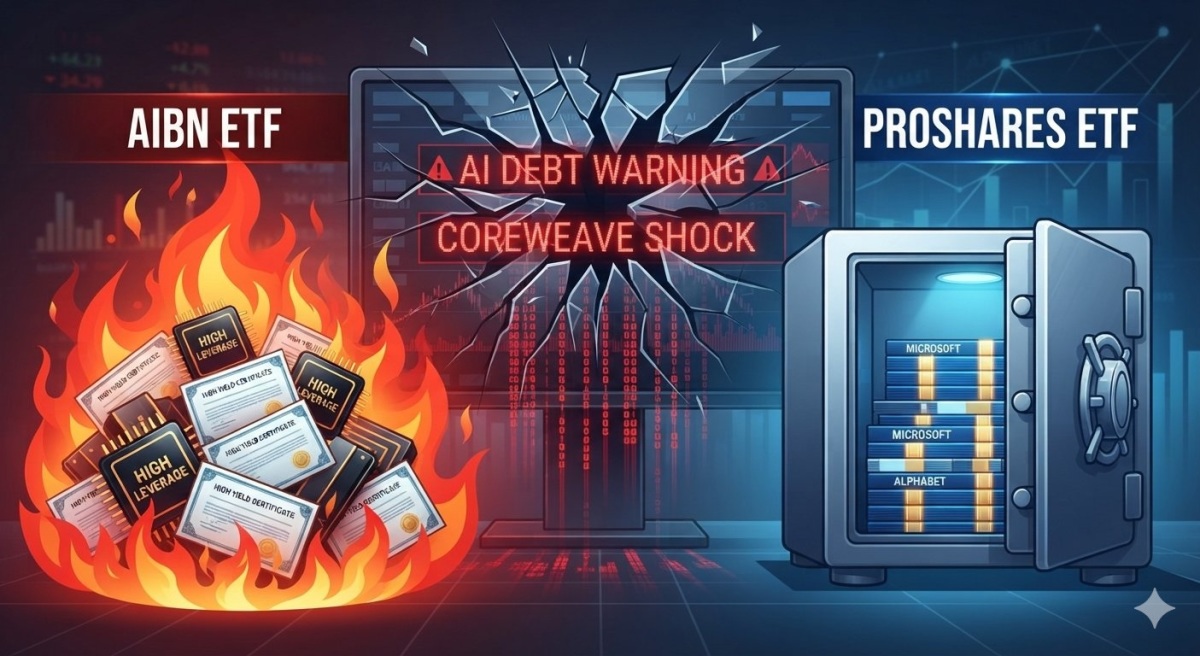
일반적인 미국 회사채 상장지수펀드(ETF)는 수백 개 기업에 분산 투자하지만 하이퍼스케일러나 IT 섹터에 특화된 ETF는 빅테크 쏠림 현상이 극대화 된 상품이다.
마이크로소프트를 포함한 빅테크는 AI 수익화 여부에 따라 주가뿐 아니라 채권 가격도 커다란 변동성을 보이고, 숨겨진 AI 약정들이 현실적인 부채로 잡히면서 신용등급 강등이 발생할 수도 있다.
잠재적인 리스크가 작지 않은데도 자산운용사들이 AI 관련 회사채를 겨냥한 상품을 설계하고, 일부 투자자들이 관심을 보이는 데는 이들 기업이 지구상에서 가장 많은 현금을 쥐고 있기 때문이다.
생성형 AI 모델을 이용해 운용사 보고서와 주요 외신 기사들을 분석한 데 따르면 AI 관련 회사채 ETF가 갖는 투자 매력이 크게 세 가지로 꼽힌다.
먼저, 디폴트 리스크의 최소화다. 코어위브를 포함한 하이일드 등급의 네오 클라우드와 달리 마이크로소프트나 알파벳 등 하이퍼스케일러들은 여전히 세계 최고 수준의 신용등급을 유지하고 있다.
이들 기업은 본업에 해당하는 클라우드와 검색 광고 등에서 나오는 현금 창출력이 압도적이고, 따라서 AI 투자가 실패할 경우 일정 부분 타격이 발생하더라도 회사채가 휴지조각이 될 가능성은 지극히 낮다는 것이 중론이다.
두 번째, 금리 인하 시기의 반사이익이다. 하이퍼스케일러의 회사채는 장기채 비중이 높다. 이들 기업의 회사채 가운데 만기 10년 이상인 장기채 비중이 41%에 달한다.
연방준비제도(Fed)가 앞으로 기준금리를 추가로 인상할 가능성에 무게가 실리지만 10~20년 사이 금리 인하 기조로 전환되면 장기채 가격이 상승하면서 주가 못지 않은 자본 차익을 얻을 수 있다고 월가는 설명한다.
일반적인 투자등급 회사채 시장에서 장기채의 비중이 약 7%인데 반해 하이퍼스케일러들의 장기물 비중이 월등히 높아 금리 하락 시 기대할 수 있는 자본 차익도 그만큼 크다는 것. 투자은행(IB) 채권 전략가들은 이를 기회 요인으로 꼽는다.
장단기 금리가 높아진 현재 상황을 감안할 때 높은 수준의 쿠폰 금리 역시 투자 매력으로 꼽힌다. 최근 빅테크들이 대규모로 회사채를 발행하면서 투자자들을 유인하기 위해 과거보다 높은 금리를 얹어주는 움직임이다.
JP 모간의 보고서에 따르면 하이퍼스케일러들의 회사채 공급 물량이 급증하면서 미국 국채 대비 가산금리가 105bp(1bp=0.01%포인트)까지 상승, 연초 대비 약 30bp 뛰었다.
재무적으로 안전하면서도 높은 이자 수익을 원하는 기관 투자자들에게 매력적인 투자 자산이라는 평가다. 파산 위험이 낮은 우량 IT 기업의 회사채로 과거보다 높은 가산금리를 받을 수 있는 기회가 흔치 않다는 의견이다.
AI 회사채를 둘러싼 논란과 기대가 뒤섞인 가운데 뉴욕에 본사를 둔 미국 ETF 전문 자산운용사 디파이언스가 출시한 AIBN(Defiance AI Infrastructure Bond ETF)가 화제다.
AIBN은 미국 ETF 가운데 AI 인프라 기업들의 회사채만 정밀 타격하는 최초의 펀드다. 마켓벡터 AI 인프라 채권 지수(MarketVector AI Infrastructure Bond Index)를 벤치마크로 추종하는 펀드는 철저하게 AI 인프라 구축 기업들의 채권만으로 포트폴리오를 구성한다.
생성형 AI를 이용한 운용사의 공식 자료 분석에 따르면 AIBN의 포트폴리오는 하이퍼스케일러의 회사채 비중이 50%에 이른다. 대표적인 글로벌 하이퍼스케일러인 아마존과 마이크로소프트, 알파벳, 메타 플랫폼스의 회사채가 자산의 정확히 절반을 차지한다는 얘기다.
나머지 절반의 포트폴리오는 미국 증시에 상장된 대형 반도체 기업들의 회사채로 구성된다. 여기에는 신용 위험 논란의 중심에 해당하는 코어위브를 중심으로 고위험 네오 클라우드 기업의 회사채가 포함된다.
한편 디파이언스는 블랙록이나 뱅가드 등 전통적인 대형 자산운용사들과 달리 시장의 최신 트렌드나 혁신 기술 테마를 빠르게 포착해 최초의 독특한 상품을 출시하는 업체로 유명세를 탄다.
업체는 과거 세계 최초의 5G 테마 펀드(FIVG)와 차세대 수소 ETF(HDRO) 등을 출시하며 월가의 조명을 받았다.
shhwang@newspim.com