AI 핵심 요약
beta- 대신증권은 28일 LG이노텍 목표주가를 70만원으로 하향했다
- 3분기 영업이익은 환율 하락 영향으로 시장 기대치를 밑돌았다
- 반도체 기판 성장성과 2027년 아이폰 변화를 고려해 매수 의견은 유지했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
2027년 EPS 28.2% 낮춰…아이폰 라인업 변화 주목
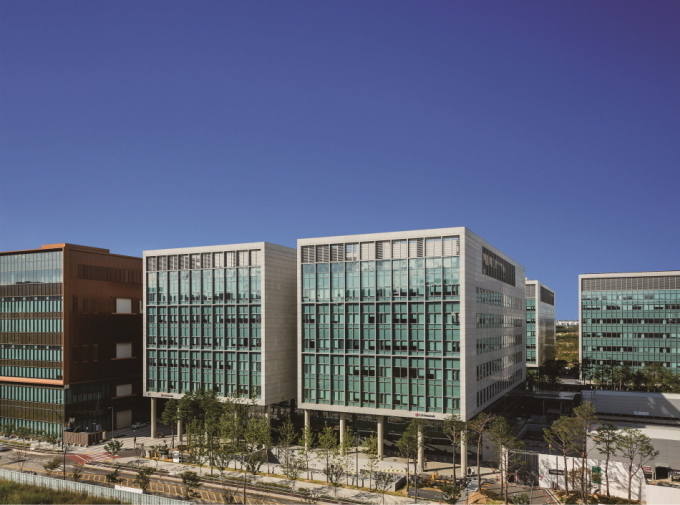
[서울=뉴스핌] 양태훈 기자 = 대신증권은 28일 LG이노텍의 3분기 영업이익이 시장 기대치를 크게 밑돌자 목표주가를 기존 '92만원'에서 '70만원'으로 23.9% 하향 조정했다. 환율 하락에 따른 수익성 악화를 반영한 조치다. 다만 반도체 기판 사업의 성장 가능성과 2027년 아이폰 라인업 변화를 고려해 투자의견은 '매수(BUY)'를 유지했다.
박강호 대신증권 연구원은 이날 보고서에서 LG이노텍의 올해 3분기 영업이익이 948억5000만원으로 전년 동기 대비 53.4%, 전분기 대비 61.4% 감소했다고 밝혔다. 이는 종전 추정치인 1490억원과 시장 컨센서스(증권사 전망치 평균)인 1973억원을 각각 36.3%, 51.9% 밑도는 수준이다.
반면 3분기 매출액은 6조3700억원으로 전년 동기 대비 18.6%, 전분기 대비 15.2% 증가했다. 시장 예상치인 6조1000억원도 웃돌았다. 매출이 증가했음에도 영업이익이 크게 줄면서 수익성이 악화됐다.
대신증권은 수익성 부진의 주요 원인으로 달러/원 환율 하락을 지목했다. 대신증권에 따르면 3분기 평균 환율은 2분기 대비 약 6% 하락했고, 6월 말과 비교해서는 약 13% 낮아졌다.
박 연구원은 "아이폰 신제품 생산이 집중되는 성수기에 환율이 하락하면서 원자재 투입과 매출 인식 시점의 차이로 비용 부담이 상대적으로 커졌다"고 분석했다. 매출은 증가했지만 환율 변동에 따른 비용 부담이 영업이익 감소로 이어졌다는 설명이다.
애플 아이폰18 프로와 프로맥스 생산, 카메라모듈의 가변조리개 신규 채택, 평균공급단가 상승 등에 힘입어 광학솔루션 부문의 3분기 매출은 약 5조4000억원으로 전년 동기 대비 20% 넘게 증가했다.
대신증권은 실적 부진을 반영해 올해와 내년 주당순이익(EPS) 추정치를 종전 대비 각각 9.2%, 28.2% 낮췄다. 올해 EPS는 기존 2만9356원에서 2만6648원으로, 2027년은 3만5290원에서 2만5331원으로 조정했다.
연간 영업이익 전망치도 하향했다. 2026년 영업이익은 기존 9650억원에서 8340억원으로 13.6%, 2027년은 1조1470억원에서 8450억원으로 26.4% 낮췄다.
목표주가 70만원은 2027년 예상 EPS에 목표 주가수익배율(PER) 27.6배를 적용해 산출했다. 이는 27일 종가인 37만4500원보다 약 86.9% 높은 수준이다.
올해 4분기 실적 역시 전년 동기 대비 부진할 것으로 내다봤다. 광학솔루션 사업의 성수기 효과는 존재하지만 불리한 환율 여건이 이어지고 추가적인 생산 확대 가능성도 제한적이라는 판단이다.
대신증권이 예상한 4분기 매출액은 6조7060억원으로 전년 동기 대비 11.9% 감소할 전망이다. 영업이익은 1980억원으로 전년 동기 대비 39.1% 줄어들 것으로 추정했다.
다만 반도체 기판 사업의 성장 가능성은 긍정적으로 평가했다. 3분기 패키지솔루션 부문 매출은 4818억원으로 전년 동기 대비 10.1% 증가했다. 무선주파수 시스템인패키지(RF SiP)를 중심으로 매출과 시장점유율이 높아지고 고부가 제품 비중이 확대되면서 영업이익도 전년 동기 대비 약 21% 증가한 것으로 추정했다.
특히 고부가 반도체 기판인 플립칩 볼그리드어레이(FC-BGA) 사업에 주목했다. 기존 PC용 칩셋 중심에서 중앙처리장치(CPU)용으로 제품군이 다변화되고 있으며, 선발 업체들이 인공지능(AI) 서버와 데이터센터용 FC-BGA 공급에 집중하면서 PC용 CPU 기판 시장에서 점유율을 확대할 기회가 생길 것으로 분석했다.
대신증권은 FC-BGA 매출이 올해 4분기와 2027년에 성장할 것으로 예상했다. 향후 AI 관련 기판 시장에 신규 진입할 가능성도 제시했다. 기존에 경쟁력을 확보한 모바일용 반도체 기판(SiP·AiP)에서도 점유율이 확대될 것으로 내다봤다.
박 연구원은 "반도체 기판의 매출 성장은 전사적인 밸류에이션 확대 요인"이라며 "FC BGA 중심으로 반도체 기판 투자 확대, 2027년 아이폰의 라인업 변화에 맞춘 중장기적 관점이 필요"하다고 밝혔다.
dconnect@newspim.com