AI 핵심 요약
beta- AI 인프라 확대로 반도체·전력설비 기업 수주가 늘었다.
- ISC는 생산 병목으로 110억원 매출이 4분기로 이월됐다.
- 인텍플러스·지엔씨에너지는 제작·납품 일정에 따라 실적 반영이 지연됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
ISC 110억원 매출 이월…베트남 증설 효과 주목
지엔씨에너지 2541억원 계약…장기 실적 반영 주목
[서울=뉴스핌] 이나영 기자 설희 인턴기자= 인공지능(AI) 인프라 투자 확대로 반도체 부품과 검사장비, 데이터센터 전력설비 기업들의 수주가 늘고 있지만 실제 매출로 이어지는 속도는 기업마다 차이를 보이고 있다.
생산 병목으로 일부 매출이 다음 분기로 이월되는 기업이 있는 반면 장비 제작과 프로젝트 납품 일정에 따라 실적 반영까지 시간이 걸리는 기업도 있다. 수주 규모뿐 아니라 생산능력과 제작·납품 일정이 향후 실적을 결정하는 주요 변수로 꼽힌다.
28일 한국거래소와 금융투자업계에 따르면 ISC는 3분기 생산 병목으로 약 110억원의 매출이 4분기로 이월된 것으로 분석됐다. 인텍플러스는 수주잔고 증가에도 매출 반영이 늦어졌으며, 지엔씨에너지는 대규모 데이터센터 관련 계약을 잇달아 확보해 향후 납품 일정에 따른 실적 반영이 주목된다.
◆ ISC, AI 매출 46% 증가…생산 병목에 110억원 이월
반도체 테스트 소켓 업체 'ISC'는 지난 27일 발표한 올해 3분기 연결 잠정실적에서 매출액 718억원, 영업이익 218억원을 기록했다. 전년 동기 대비 각각 11.2%, 25.4% 증가했지만 시장 전망치에는 미치지 못했다.
AI 관련 매출은 약 626억원으로 전년 대비 46% 증가했다. 전체 매출에서 차지하는 비중도 지난해 3분기 67%에서 올해 87%로 높아졌다.
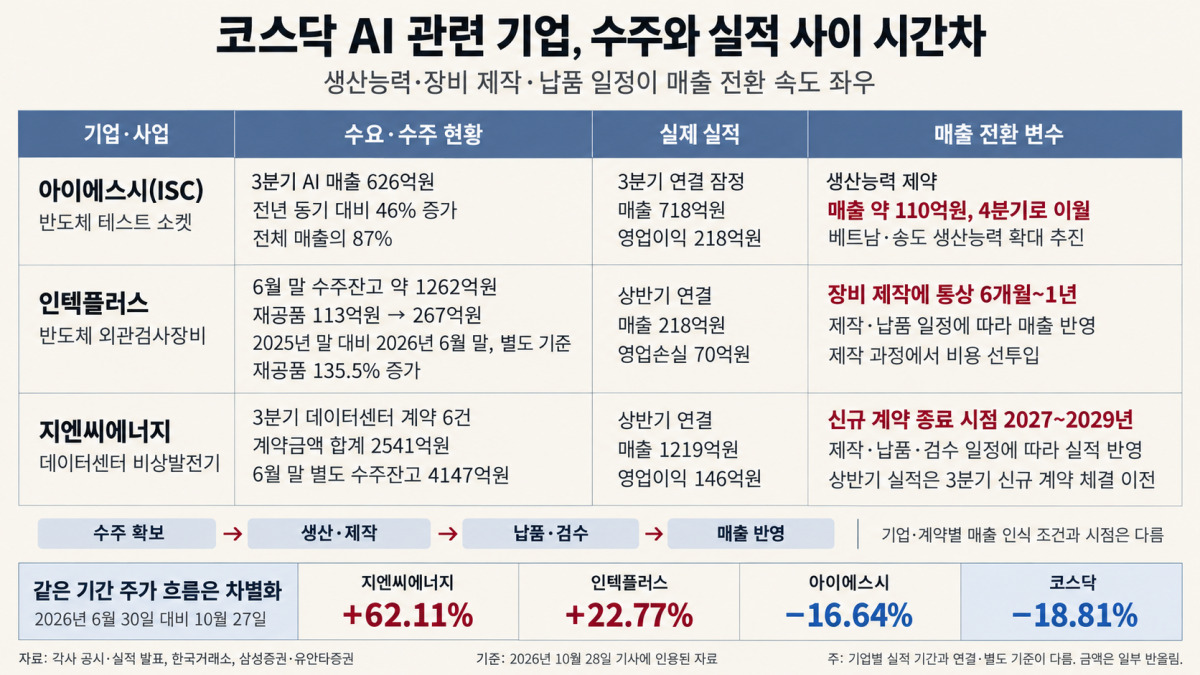
수요 증가에 따른 생산능력 제약으로 일부 매출은 다음 분기로 넘어갔다. 하나증권에 따르면 ISC는 3분기 GPU·CPU·ASIC 및 메모리 관련 대규모 수주를 확보했지만 소켓 후공정 생산 병목으로 약 110억원의 매출이 4분기로 이월됐다. 이는 3분기 실제 매출의 약 15.3%에 해당한다.
회사는 생산능력 확대를 통해 수요에 대응하고 있다. 베트남 1공장 증설분은 이달부터 가동을 시작했으며, 하나증권은 지난 3분기 이월 물량에 따른 생산 병목도 이달 초 해소된 것으로 파악했다. ISC가 제시한 올해 4분기 연결 매출 전망치는 870억~970억원이다. 향후 이월 물량의 매출 반영과 증설 효과가 주목된다.
◆ 인텍플러스, 수주잔고 149% 증가…4분기 실적 전환 주목
반도체 외관검사장비 업체 '인텍플러스'는 수주잔고가 크게 늘었지만 장비 제작과 납품에 시간이 소요되면서 매출 반영에는 시차가 발생하고 있다.
인텍플러스의 반기보고서에 따르면 지난 6월 말 수주잔고는 1261억6900만원으로 지난해 말 507억5100만원보다 148.6% 증가했다. 특히 반도체 외관검사 분야 수주잔고는 같은 기간 248억5700만원에서 1039억5000만원으로 318.2% 늘었다.
수주 확대에도 상반기 실적은 부진했다. 연결 매출액은 218억원으로 전년 동기 대비 45.0% 감소했으며, 영업손실은 약 70억원으로 지난해 같은 기간 약 29억원보다 적자 폭이 확대됐다.
반면 제작 중인 장비 규모는 증가했다. 별도 기준 재공품 장부금액은 지난해 말 약 113억원에서 올해 6월 말 약 267억원으로 135.5% 늘었다. 재공품은 제작 과정에 있는 자산으로, 수주잔고와 함께 향후 장비 납품 및 매출 반영 추이를 살펴볼 수 있는 지표다.
장비 제작 기간도 실적 반영 시점을 결정하는 요인이다. 유안타증권에 따르면 인텍플러스의 검사장비 제작에는 통상 6개월에서 1년이 소요된다. 회사는 이달 12일에도 약 309억원 규모의 반도체 기판 검사장비 공급계약을 체결하며 추가 물량을 확보했다.
증권가에서는 누적된 수주잔고가 올해 4분기부터 실적에 반영될 것으로 보고 있다. 하나증권은 수주와 매출 인식 사이 평균 6개월의 시차를 고려할 때 4분기부터 수주잔고의 실적 전환이 본격화할 것으로 전망했다. 다만 실제 실적 개선 폭은 장비별 제작 완료 시점과 납품 일정, 매출 인식 규모에 따라 달라질 수 있다.
◆ 지엔씨에너지, 2541억원 신규 계약…중장기 실적 반영 주목
데이터센터 전력설비 분야에서는 대규모 신규 계약을 바탕으로 향후 실적 확대 가능성이 주목된다. 비상발전기 업체 '지엔씨에너지'의 지난 6월 말 별도 기준 수주잔고는 4147억원으로 지난해 말 3996억원보다 3.8% 증가했다.
상반기 연결 매출액은 1219억원으로 전년 동기 대비 4.1% 감소했고 영업이익은 146억원으로 46.4% 줄었다. 이후 지난 3분기에는 데이터센터 관련 공급계약 6건을 추가로 공시하며 신규 물량을 확보했다.
올해 3분기에 공시한 계약금액은 총 2541억원이다. KT 군산 데이터센터 755억원, LG유플러스 파주센터4동 469억원, 삼성물산 국가AI컴퓨팅센터 360억원과 용인덕성 AI 데이터센터 332억원 등이 포함됐다. 삼성SDS 구미 AI 데이터센터와 시흥정왕동 데이터센터 관련 계약도 각각 297억원, 328억원 규모다.
계약 종료 시점은 오는 2027년부터 2029년까지 분산돼 있다. KT 군산 데이터센터 계약은 오는 2027년 말, 삼성SDS 구미 AI 데이터센터 계약은 2029년 5월까지 이어진다. 계약 종료일이 매출 전액의 인식 시점을 의미하는 것은 아니며, 실제 실적 반영은 프로젝트별 제작·납품 조건에 따라 달라질 수 있다.
증권가에서는 신규 수주가 향후 실적 성장으로 이어질 가능성에 주목하고 있다. IBK투자증권은 지엔씨에너지의 연결 매출액이 올해 2857억원에서 오는 2027년 4235억원으로 증가하고, 같은 기간 영업이익도 421억원에서 713억원으로 확대될 것으로 전망했다.
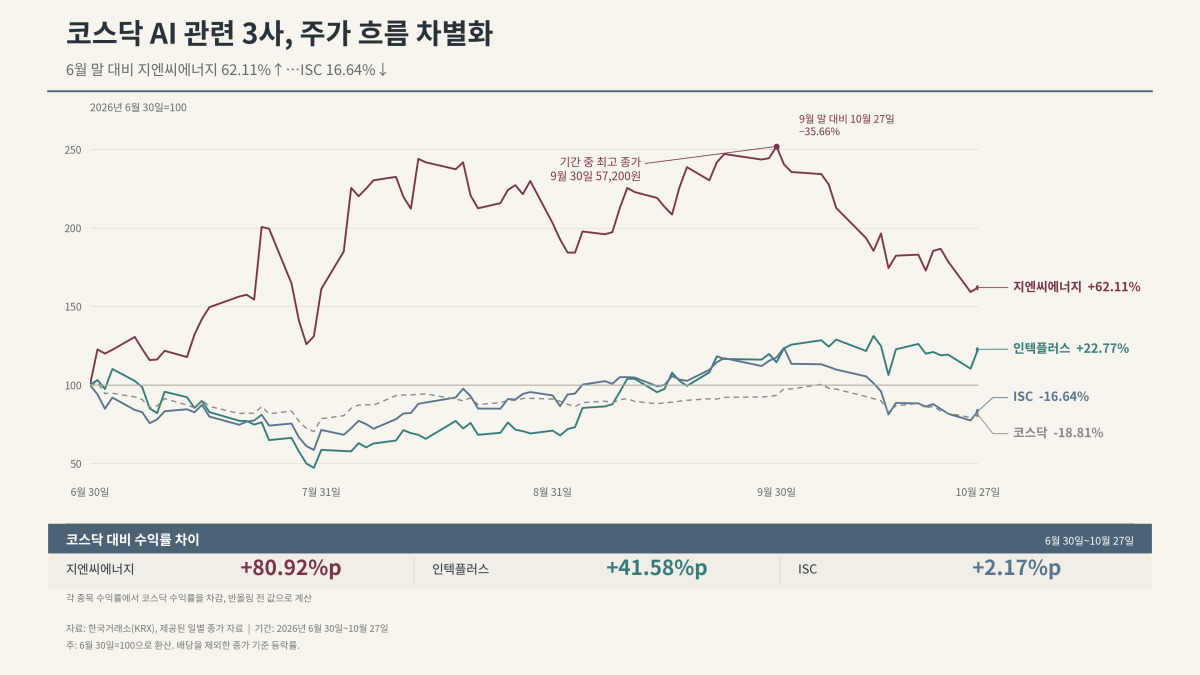
한편 기업별 주가 흐름도 차이를 보였다. 한국거래소 자료를 분석한 결과 지난 6월 30일부터 전날까지 지엔씨에너지 주가는 62.11%, 인텍플러스는 22.77% 상승했다. 반면 ISC는 16.64% 하락했다. 같은 기간 코스닥지수는 18.81% 내렸다.
AI 관련 수요 확대에 따른 수주 확보가 이어지는 가운데 생산능력과 장비 제작·납품 일정이 향후 기업별 실적 전환 속도를 가를 전망이다. 권명준 유안타증권 연구원은 "장비회사의 특성상 수주와 매출인식 시점의 차이가 발생한다"며 "수주 이후 장비 제조에 부품 등 비용이 우선적으로 필요한 반면, 장비 제조가 납품되는 시점에 매출인식이 되기 때문이다"라고 설명했다.
winter1004@newspim.com