AI 핵심 요약
beta- 주요 은행들이 28일 디지털자산 협력과 기술검증을 확대했다
- 스테이블코인 발행 등 신규 사업은 법안 지연으로 상용화가 막혔다
- 거래소 업황 둔화와 제도 불확실성에 은행들은 투자에 신중했다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
거래소 예치금 35% 감소…신규 사업 수익성도 관건
[서울=뉴스핌] 박가연 기자 = 은행들이 디지털자산 분야의 협력과 기술검증을 확대하고 있지만 실제 사업화에는 속도를 내지 못하고 있다. 디지털자산기본법 제정이 지연되는 데다 가상자산 거래소 업황까지 둔화하면서 향후 투자와 사업 확대를 둘러싼 불확실성도 커지고 있다.
28일 금융권에 따르면 주요 은행들은 디지털자산 사업자와 해외 금융기관 등으로 협력 대상을 넓히고 있다. 스테이블코인과 블록체인을 활용해 기업 해외송금부터 가맹점 결제·정산까지 기존 금융서비스에 적용할 수 있는 기술을 검증했다.
◆ 실증·협력 확대에도…디지털자산기본법 지연에 발목
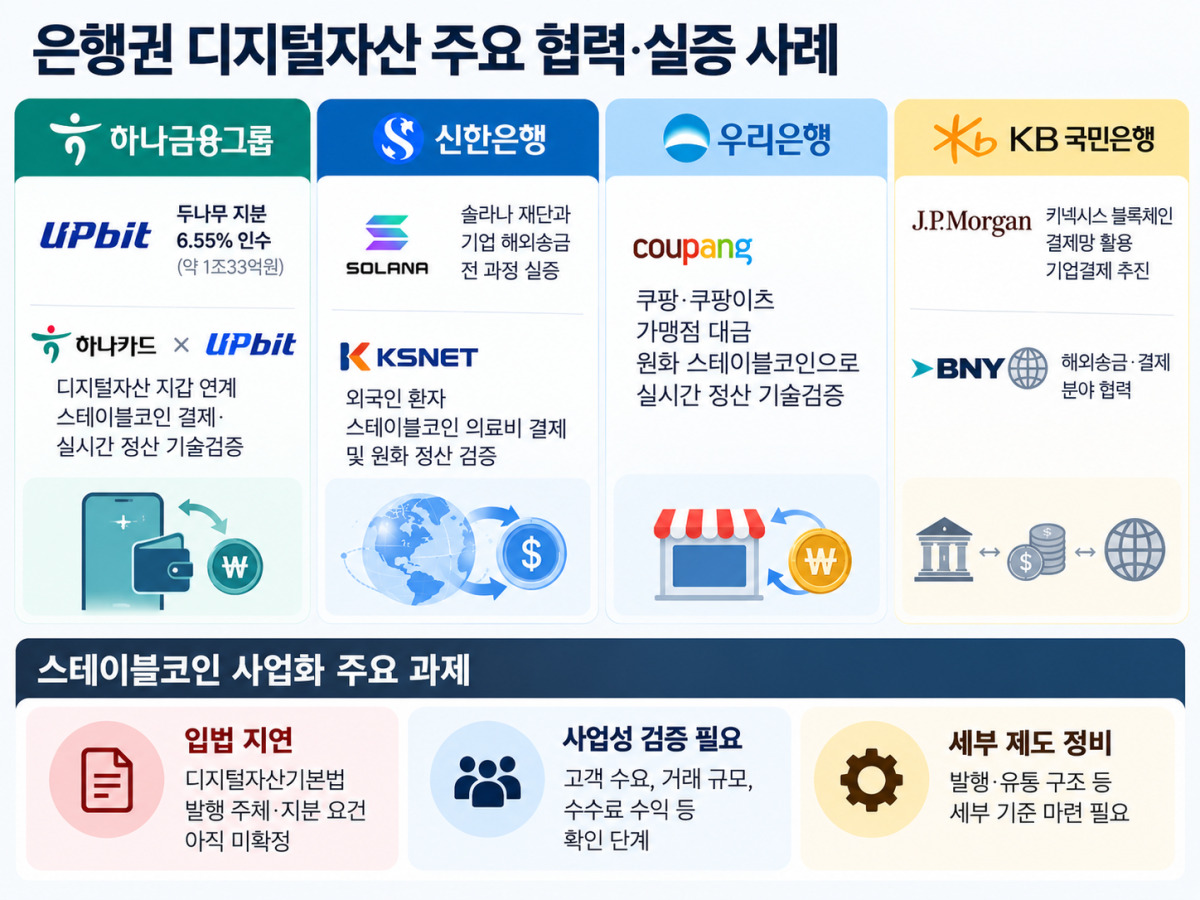
하나금융은 지난 5월 하나은행을 통해 업비트 운영사 두나무 지분 6.55%를 약 1조33억원에 인수했다. 지난 23일에는 하나카드와 두나무의 디지털자산 지갑을 연계한 스테이블코인 결제·실시간 정산 기술검증에 나섰다. 1조원 규모의 지분 투자에 이어 지급결제 분야까지 협력 범위를 넓힌 것이다.
신한은행은 솔라나 재단과 기업 해외송금 전 과정을 실증했다. 기존 기업뱅킹과 외화계좌를 활용해 송금부터 수취인 지급·반환까지 구현했으며, KSNET과는 외국인 환자의 스테이블코인 의료비 결제 및 원화 정산 방식을 검증했다.
우리은행은 쿠팡과 쿠팡이츠 가맹점 대금을 원화 스테이블코인으로 실시간 정산하는 기술검증을 완료했다. KB국민은행도 JP모간 키넥시스의 블록체인 결제망을 활용한 기업결제를 추진하고 BNY와 해외송금·결제 분야에서 협력하고 있다.
그러나 원화 스테이블코인 발행 등 신규 사업은 기술검증 이후 단계로 나아가지 못하고 있다. 디지털자산기본법 제정이 늦어지면서 발행 주체와 지분 요건, 은행의 참여 범위가 정해지지 않았기 때문이다.
특히 정치권에서는 은행이 스테이블코인 발행 법인의 지분을 '50%+1주' 이상 보유하도록 하는 방안을 놓고 이견이 이어지고 있다.
금융안정을 위해 은행 중심의 발행 구조가 필요하다는 의견과 비은행 사업자의 참여를 확대해야 한다는 주장이 맞서고 있다. 과반 지분 의무화 여부에 따라 은행과 플랫폼 기업의 출자 비율과 사업 주도권이 달라지는 만큼 이해관계 조율도 쉽지 않은 상황이다.
이억원 금융위원장은 지난 22일 국회 정무위원회 종합국정감사에서 디지털자산기본법에 대해 "막바지 협의 중"이라며 "최대한 빨리 논의할 수 있도록 하겠다"고 말했다.
다만 정부안 제출 시점이 여전히 불투명한 가운데 금융권에서는 법안 통과 이후에도 시행령과 세부 인가 기준 마련이 필요해 상용화까지 시간이 더 걸릴 것으로 보고 있다.
한 시중은행 관계자는 "법안이 확정되지 않아 은행이 독자적으로 추진할 수 있는 부분이 거의 없고, 현재로서는 기술 실증 정도만 가능한 단계"라며 "발행 주체와 참여 요건 등이 정해지지 않아 관련 투자나 구체적인 사업계획을 수립하는 데도 제약이 있다"고 말했다.
◆ 거래소 업황도 둔화…디지털자산 투자 판단 신중
가상자산 거래소 업황까지 둔화하면서 은행들의 사업성 판단에도 변수가 늘었다. 특히 실명계좌 제휴 은행들은 거래소 원화예치금 감소로 기존에 확보했던 수신 기반에도 변화가 나타나고 있다.
금융정보분석원(FIU)과 금융감독원이 지난 1일 발표한 '2026년 상반기 가상자산사업자 실태조사'에 따르면 거래소 일평균 거래규모는 3조1000억원으로 지난해 하반기보다 44% 감소했다. 원화예치금은 5조2000억원으로 35%, 거래소 영업손익은 816억원으로 78% 줄었다.
현재 케이뱅크는 업비트, KB국민은행은 빗썸, 카카오뱅크는 코인원, 신한은행은 디지털엑스와 실명계좌 제휴를 맺고 있다. 케이뱅크는 이달 업비트와 계약을 2027년 10월까지 연장했으며, KB국민은행은 지난 9월 빗썸과, 카카오뱅크는 지난 8월 코인원과 각각 계약을 연장했다.
은행들은 거래소 제휴를 통해 신규 고객과 예치금을 확보하는 대신 거래소에 예치금 이용료를 지급한다. 예치금 감소는 수신 확보 효과를 낮추지만 이용료 부담도 줄이는 만큼 은행의 수익성에 미치는 영향은 예치금 운용수익과 지급 비용 등을 함께 고려해야 한다.
거래소 업황 둔화에도 은행권은 디지털자산 분야의 협력 가능성을 계속 검토하고 있다. 가상자산 거래를 넘어 스테이블코인과 디지털월렛, 기업·기관의 해외송금 및 결제 등으로 활용 범위가 확대될 수 있기 때문이다.
다만 이러한 활용 가능성이 실제 수익으로 이어질지는 별도로 따져봐야 한다. 신규 결제·송금 서비스는 고객 수요와 거래 규모, 수수료 수익 등을 검토해야 하는 데다 관련 제도도 확정되지 않아 구체적인 투자 규모와 사업 추진 방식을 결정하는 데는 시간이 필요한 상황이다.
한 은행권 관계자는 "기존 거래소 제휴의 수익성 변화와 신규 사업의 제도적 불확실성을 함께 고려해야 한다"며 "당장 투자나 사업을 확대하기보다는 시장 여건과 제도 정비 방향을 살펴보며 신중하게 접근할 필요가 있다"고 말했다.
eoyn2@newspim.com