AI 핵심 요약
beta- BYD는 29일 실적 발표를 앞두고 공매도 잔고가 6.3%로 줄었다
- 해외 판매와 내수 회복으로 3분기 순이익은 55% 증가할 전망이다
- 내수 부진과 비용 상승으로 장기 전망에 대한 우려는 여전하다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 인공지능(AI) 모델의 번역을 기반으로 전문 기자의 검증과 분석을 통해 생성한 콘텐츠로, 원문은 10월29일 블룸버그 보도입니다.
[서울=뉴스핌] 황숙혜 기자 = 공매도 세력이 실적 발표를 앞두고 BYD(002594)에 대한 베팅 규모를 줄이고 있다. 중국 전기차 대장주인 BYD가 해외 판매 가속화와 내수 시장 회복에 힘입어 이익 반등을 기록할 것으로 예상되면서다.
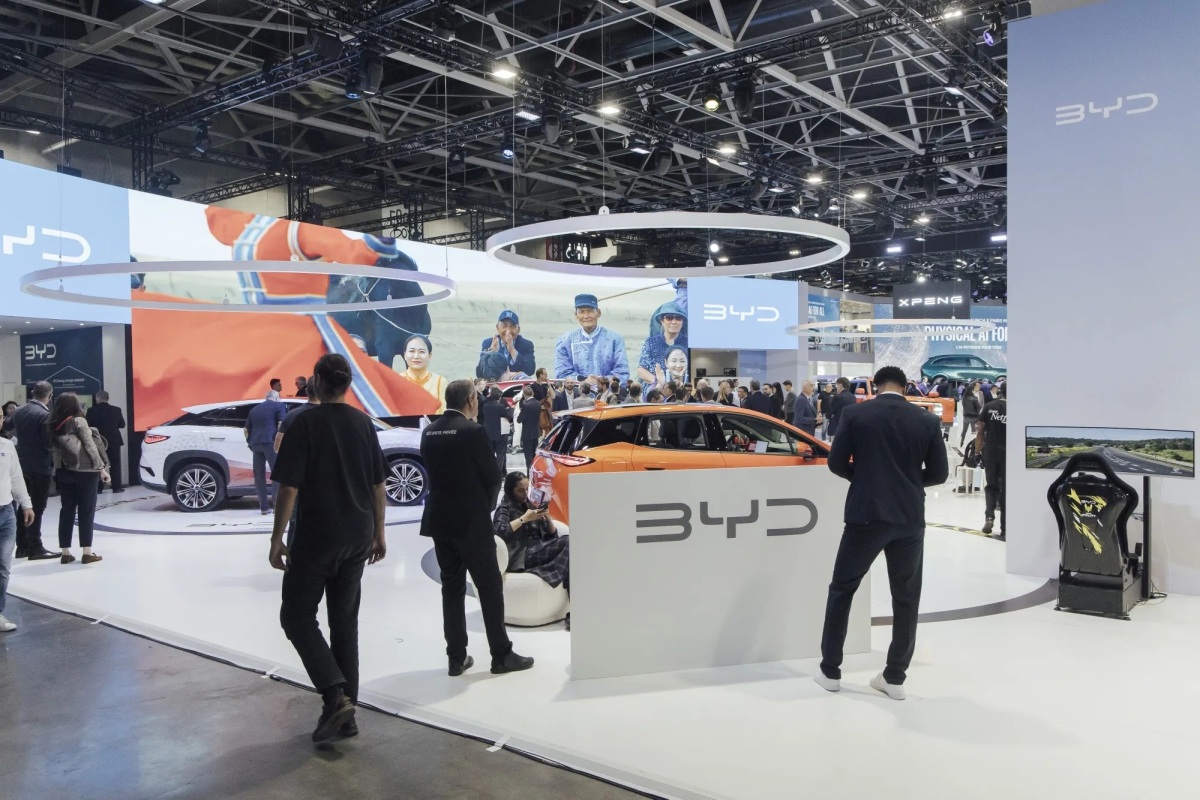
S3파트너스 자료에 따르면 홍콩 상장 BYD 주식의 유통주식 대비 공매도 잔고 비율은 6월 8% 가까이에서 7개월 만의 최저치인 6.3%로 떨어졌다.
중국이 수출 세금 환급을 줄이고 유럽연합(EU)이 하이브리드차 수입 상한을 도입하면서, 업종을 짓누르던 정책 불확실성이 일부 완화된 뒤 감소세가 빨라졌다. 그럼에도 BYD 주가는 3개월 연속 월간 하락세를 이어갈 전망이며, 올해 낙폭은 26% 안팎으로 불어났다.
시장 컨센서스에 따르면 BYD는 29일이 아닌 30일(목요일) 발표하는 9~12월이 아니라 7~9월 분기(3분기) 실적에서 순이익 121억 위안(약 18억 달러)을 기록할 것으로 예상된다. 지난해 낮은 기저 대비 55% 가까이 늘어난 수준이다.
블룸버그 인텔리전스에 따르면 BYD일렉트로닉인터내셔널의 기여분을 제외한 차량 1대당 이익은 6월 분기보다 14% 늘어난 1,230달러 안팎으로 추정된다.
다만 내수 부진과 지정학적 역풍, 비용 인플레이션 속에서 장기 전망에 대한 투자자 신뢰를 되살리기까지는 넘어야 할 벽이 높다. 블룸버그가 집계한 자료를 보면 애널리스트들은 지난 몇 달간 2027년 이익 추정치를 계속 낮춰 왔다.
공매도 감소가 "반드시 투심 개선이나 주가 반등을 의미하는 것은 아니다"라고 피낭시에르 드 레쉬키에(Financiere de L Echiquier)의 케빈 네 포트폴리오 매니저는 말했다.
그는 투자자들이 해외 성장 신호와, BYD가 지속적인 할인 압박에 직면한 중국 내 마진 방어 여부에 주목하고 있다고 덧붙였다.
shhwang@newspim.com