AI 핵심 요약
beta- 국내 반도체 수출이 2일 역대 두 번째 규모를 기록했다
- 테스·HPSP·원익IPS 주가는 한 달 새 30% 넘게 하락했다
- AI 투자 지속성과 신규 장비 발주가 주가 반등 변수로 꼽혔다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
코스닥 지수 대비 17~20%p 초과 하락…수출 호조와 대조
AI 투자 수익성 우려 속 실적 전망 엇갈려…장비 발주 주목
[서울=뉴스핌] 설희 기자= 인공지능(AI) 인프라 투자 확대에 힘입어 국내 반도체 수출이 역대 두 번째 규모를 기록했지만 코스닥 주요 반도체 장비업체 주가는 지난달 30% 넘게 하락한 것으로 나타났다. 글로벌 AI 투자 수익성에 대한 우려가 반도체 업종 투자심리에 영향을 미친 가운데 증권사들이 제시한 기업별 실적 전망은 엇갈리고 있다.
2일 한국거래소 자료를 분석한 결과 지난 9월 30일부터 지난달 30일까지 테스 주가는 16만7700원에서 10만8500원으로 35.3% 하락했다. 같은 기간 HPSP는 6만3700원에서 4만2600원으로 33.1%, 원익IPS는 13만1500원에서 8만8500원으로 32.7% 내렸다. 코스닥 지수 하락률 15.4%와 비교하면 이들 세 종목의 낙폭은 17~20%포인트 컸다.
◆ 반도체 수출 259% 증가…장비株 주가 조정
산업통상부가 전날 발표한 10월 반도체 수출액은 564억4000만달러로 전년 대비 259.4% 증가했다. 지난 9월 603억달러에 이어 역대 두 번째로 높은 월간 실적이다. 같은 달 전체 수출액 1152억8000만달러 가운데 반도체 비중은 약 49%에 달했다. 반도체 외 품목의 수출도 증가했지만 반도체가 전체 수출 증가를 주도한 셈이다.
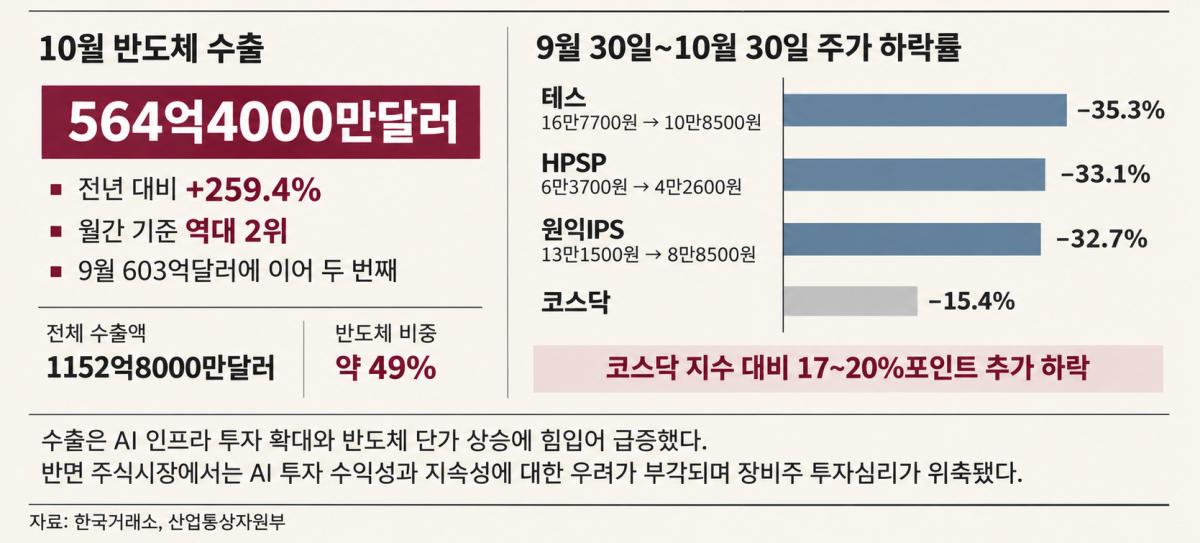
반도체 수출 호조는 글로벌 빅테크 기업들의 AI 설비투자 확대와 반도체 단가 상승 등에 영향을 받았다. 반면 주식시장에서는 AI 투자 수익성과 지속성에 대한 우려가 부각됐다.
이경민 대신증권 FICC 리서치부장은 "연이은 빅테크 실적 실망과 자금조달 부담에 AI, 반도체 투자심리가 급격히 위축되고 있다"며 "AI 투자 지속성과 수익성에 대한 의구심이 확대되었기 때문이다"고 분석했다. 또 "이에 알파벳, 아마존, 마이크론, 인텔, 샌디스크 등 관련주 전반이 약세 전개했고, 국내 반도체 업종에도 부정적인 요인으로 작용했다"고 말했다.
◆ 장비 3사 실적 전망 차별화…개선 시점 주목
주요 장비업체 주가는 동반 하락했지만 증권사들의 단기 이익 추정치 조정 방향과 향후 실적 개선 시점에 대한 전망은 기업별로 차이를 보였다.
윤동욱 현대차증권 연구원은 테스의 올해와 내년 영업이익을 각각 1065억원, 1479억원으로 전망했다. 다만 올해와 내년 주당순이익(EPS) 추정치는 종전보다 각각 17.3%, 15.7% 낮추고 목표주가도 23만4000원에서 18만원으로 하향했다. 윤 연구원은 "2027년 국내 고객사 투자 계획 구체화에 따른 이익 전망치 상향이 이어진다면 동사 포함한 국내 전공정 장비사들의 주가도 다시 모멘텀을 받을 수 있을 것으로 판단한다"고 분석했다.
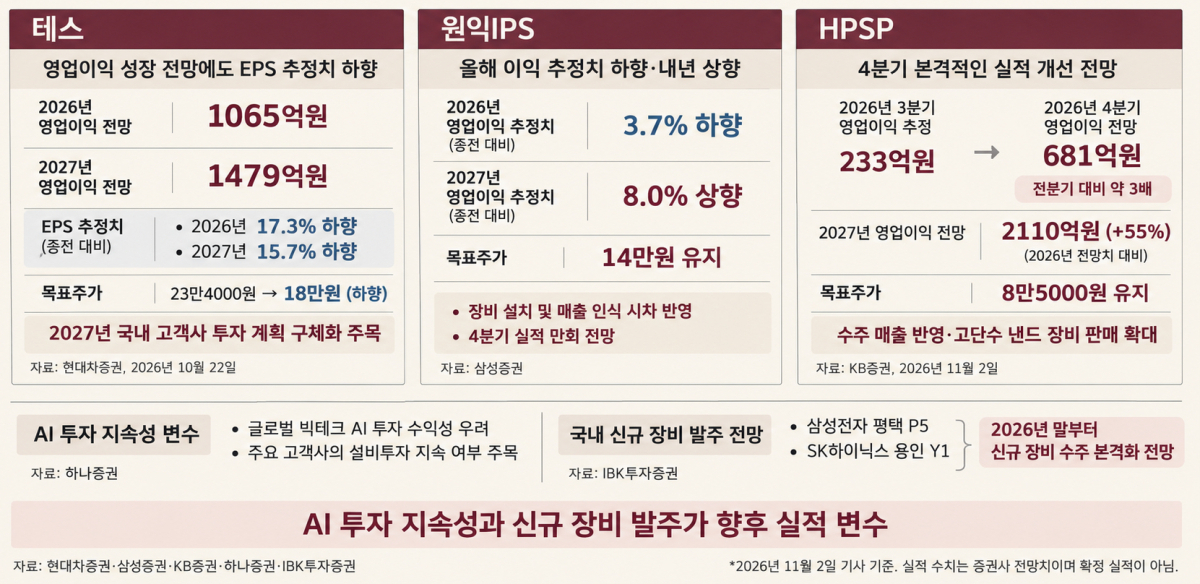
문준호 삼성증권 연구원은 올해 영업이익 추정치를 3.7% 낮췄다. 북미 파운드리 장비 설치 일정과 일부 D램 장비의 매출 인식 시차, 디스플레이 투자 부진 등을 반영한 결과다. 문 연구원은 "이는 고질적인 매출 인식 시차 문제로 4분기 실적으로 만회할 전망이다"고 설명했다. 내년 영업이익 전망은 8.0% 상향하고 목표주가 14만원을 유지했다.
이창민 KB증권 연구원은 HPSP의 지난 3분기 매출액과 영업이익을 각각 465억원, 233억원으로 추정했다. 영업이익은 시장 예상치를 약 18% 밑도는 수준이지만 4분기에는 681억원으로 약 3배 증가할 것으로 전망했다. 주요 수주 실적의 매출 반영과 고단수 낸드플래시용 장비 판매 확대를 예상한 결과다. 내년 영업이익도 올해 전망치보다 약 55% 증가한 2110억원으로 예상했으며 투자의견 '매수'와 목표주가 8만5000원을 유지했다.
◆ AI 투자 지속성 변수…신규 장비 발주가 관건
향후 장비업체의 실적과 주가 흐름을 가를 변수로는 빅테크의 AI 투자 지속 여부와 국내 반도체 제조사들의 신규 장비 발주가 꼽힌다.
김록호 하나증권 연구원은 "메모리를 필두로 반도체 업체들은 수요에서 큰 축을 담당하는 빅테크 업체들의 투자 우려로부터 자유로울 수 없다"며 "결국 고객의 투자가 지속되기 어렵다고 판단되면, 반도체 업체들의 주가는 양호한 실적임에도 불구하고 답답한 흐름에서 벗어나기 어렵다"고 분석했다.
국내 전공정 장비업체의 경우 기존 증설 투자에 따른 실적과 수주잔고, 향후 신규 발주 가능성에 주목하는 분석도 나온다.
이건재·강민구 IBK투자증권 연구원은 "장비사의 수혜 강도는 실적과 수주잔고를 통해서 확인 가능하다"며 "2024년부터 이어진 삼성전자의 P4, SK하이닉스의 M15X 증설분이 금년 실적과 수주잔고를 견인했다"고 설명했다.
이어 "향후 증설에 따른 전공정 장비 업종의 수혜는 지속될 것으로 전망하고 IDM(종합반도체 기업)이 발표한 투자 계획을 고려하면, 2026년을 증설 사이클의 정점이라고 단정짓기 어렵다"고 내다봤다. 이들은 삼성전자 평택 P5와 SK하이닉스 용인 Y1의 신규 장비 수주가 올해 말부터 본격화할 것으로 전망했다. 공정 전환 투자와 파운드리 관련 장비 물량까지 고려하면 설비투자 확대 흐름이 내년에도 이어질 가능성이 있다는 분석이다.
winter1004@newspim.com