AI 핵심 요약
beta- 한국건설산업연구원은 17일 내년 건설수주가 반도체·AI와 공공 발주로 4.1% 증가한다고 전망했다
- 주거용 수주는 금융·공사비 부담과 지방 미분양 여파로 0.4% 증가에 그칠 전망이다
- 내년 집값 상승률은 둔화하지만 입주·임대 공급 제약으로 전셋값 상승 압력은 커질 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
매매 2.0%·전세 4.5% 상승 예측
민간 인허가·입주 감소 여파
건설투자 반등에도 주택사업 부진
반도체·공공 중심 회복 예상
[서울=뉴스핌] 정영희 기자 = 내년 건설시장이 반도체·인공지능(AI) 관련 시설과 공공 발주에 힘입어 회복하겠지만 주택사업까지 온기가 퍼지기는 어려울 것으로 예상된다. 금융·공사비 부담에 주택공급 회복이 늦어지는 가운데 입주물량 감소와 임대 공급 제약이 겹쳐 전세시장에서는 올해보다 가격 상승 압력이 커질 전망이다.
◆ 반도체·공공이 늘리는 일감…주거용 수주는 제자리걸음
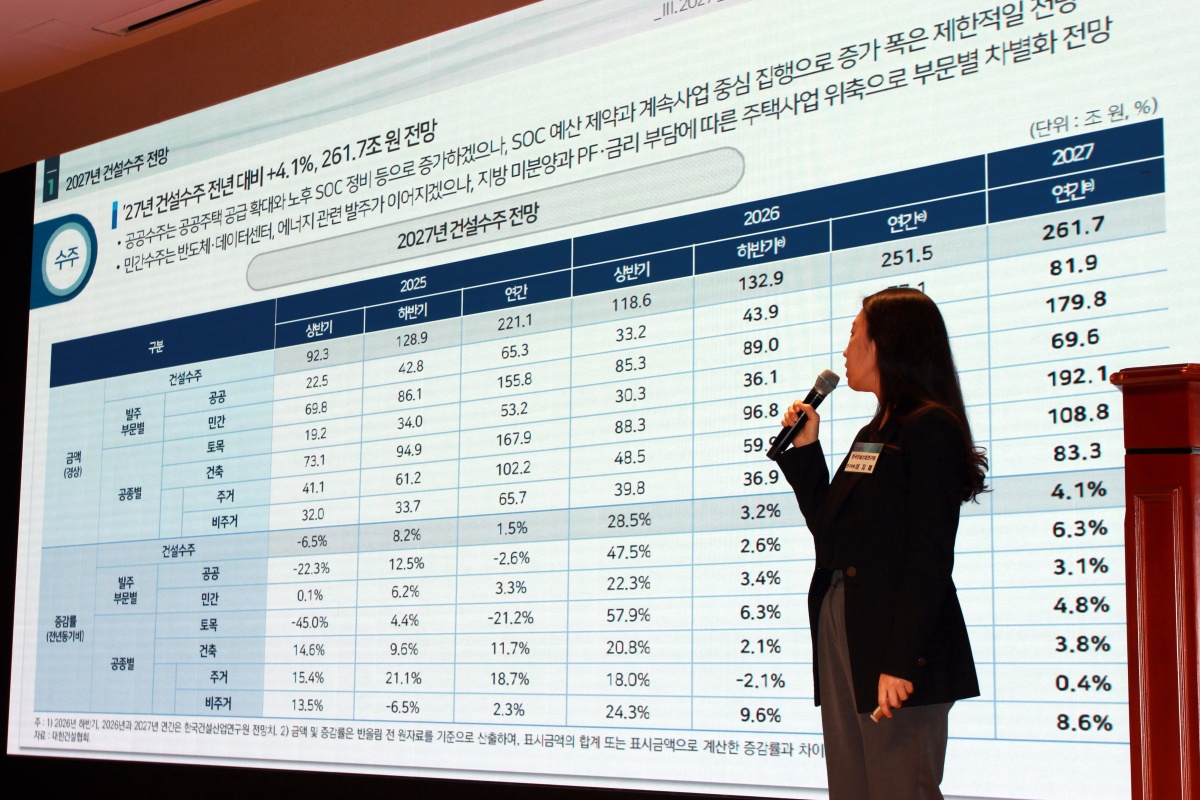
17일 한국건설산업연구원은 최근 '2027년 건설·자재·부동산 경기전망 세미나'를 열고 내년 국내 건설수주가 올해보다 4.1% 증가한 261조7000억원에 이를 것으로 내다봤다. 올해 수주 전망치는 251조5000억원으로 전년 대비 13.7% 증가하지만 내년에는 증가세가 둔화할 것으로 보인다.
반도체와 인공지능(AI) 데이터센터, 에너지 관련 발주가 새로운 수요로 꼽힌다. 전력·용수·산업단지 등 연계 기반시설에도 2조1000억원의 지원 예산이 계획돼 있다. 공공주택 공급과 노후 사회간접자본(SOC) 정비도 회복을 뒷받침할 요인이다.
발주 부문별로 공공수주는 6.3% 증가한 81조9000억원, 민간수주는 3.1% 늘어난 179조8000억원으로 예상됐다. 공종별 차이는 더 크다. 비주거 수주는 8.6%, 토목은 4.8% 늘지만 주거는 0.4% 증가에 그칠 전망이다.
이지혜 연구위원은 "핵심 입지의 재건축·재개발이 일부 수요를 보완해도 지방 미분양과 프로젝트파이낸싱(PF)·금리 부담으로 주택사업 전반의 회복은 제한적"이라며 "실제 공사 진행을 보여주는 지표는 수주 증가를 따라가지 못하고 있다"고 말했다.
올해 1~9월 누적 건설수주는 전년 동기보다 19.5% 늘었지만 물가 영향을 제외한 건설기성은 4.1% 감소했다. 공공 기성은 7.5% 증가한 반면 민간은 6.7% 줄었다.
회복의 온기도 일부 기업에 집중됐다. 올해 상반기 건설공사 계약액 증가분의 86.5%가 계약액 상위 50위 기업군에 쏠렸다. 고난도 첨단시설 등 대형 사업이 늘더라도 지역·중소업체와 일반 현장까지 일감이 확산될지는 별개의 과제로 남았다.
내년 건설투자는 270조4000억원으로 2.1% 증가할 전망이다. 올해는 264조8000억원으로 0.2% 감소할 것으로 추산됐다. 과거 수주한 사업의 공사가 진행되고 착공 물량이 반영되면서 반등하겠지만 신규 착공 회복이 늦어 증가 폭은 크지 않을 것이란 예측이 나온다.
이 연구위원은 "첨단산업과 공공수요가 건설경기의 회복을 뒷받침하겠지만, 지속적인 회복을 위해서는 민간의 투자·착공 여건 개선이 필수적"이라며 "공공사업의 적기 집행과 적정 공사비·공기 확보를 추진하는 동시에, 사업성 있는 민간사업의 금융·인허가·계약상 병목을 해소해야 한다"고 말했다.
◆ 집값 오름폭 줄지만 전세는 확대…민간 인허가도 감소
주택시장에서는 매매가격 상승세가 둔화하는 반면 전세가격 오름폭은 커질 것으로 예상됐다. 내년 전국 주택 매매가격 상승률 예상치는 2.0%로 올해 전망치인 2.5%를 밑돈다. 수도권은 4.8%에서 3.0%로 낮아지고 지방은 0.3%에서 0.5%로 소폭 높아지는 흐름이다.
수도권에서는 전·월세가격 상승과 서울 중심의 매수 수요가 집값을 떠받치는 요인으로 꼽혔다. 김 연구위원은 "누적된 집값 부담과 높은 주택담보대출 금리, 대출한도가 추가 매수 여력을 제약한다"며 "영통·동탄·기흥 등 반도체산업의 영향을 받는 지역은 특별급여 지급으로 구매력이 개선돼 인근 지역과 차별화할 가능성이 있다"고 말했다.
이어 "지방 역시 산업기반과 입지, 신규 공급 여건에 따라 회복 속도가 갈릴 것"이라고 덧붙였다.
전국 전세가격 상승률은 올해 3.6%에서 내년 4.5%로 확대될 것으로 추산됐다. 2023년 착공 감소의 여파로 입주물량이 줄어드는 데다 실거주 중심의 시장 재편으로 임대 공급도 충분히 늘기 어렵다. 높은 매매가격과 대출 부담에 주택 구입을 미룬 수요까지 임차시장에 머물면서 전셋값 상승 압력이 커진다는 분석이 나온다.
내년 수도권 공동주택 입주 예정 물량이 상반기 5만가구에서 하반기 7만2000가구로 늘어 전셋값 상승 압력을 일부 낮출 것으로 보인다. 전국 입주 예정 물량은 22만7000가구다.
공급 지표도 일제히 개선되는 흐름은 아니다. 내년 전국 주택 인허가는 올해 전망치 41만가구보다 줄어든 40만가구로 예상됐다. 공공은 13만가구에서 14만가구로 늘지만 민간이 28만가구에서 26만가구로 감소한다. 분양승인 물량은 공공 공급에 힘입어 23만가구에서 24만가구로 증가할 전망이다.
김 연구위원은 "서울·수도권 핵심 입지에는 청약 대기수요가 유지되겠지만 그 외 지역은 분양가와 대출 여건에 따라 계약 성과가 갈릴 것"이라며 "같은 지역에서도 완판 단지와 미분양 사업장이 공존할 수 있어 공급 총량과 함께 개별 사업의 입지·가격을 살펴야 한다"고 말했다.
이어 "수요가 유지되지만 공급이 부족한 지역은 공급·정비사업의 지연 요인을 해소하고 단기 임차 수급을 관리해야 한다"며 "수요가 약하고 재고가 쌓인 지역은 기존 주택의 활용을 늘리면서 신규 사업의 규모와 시점을 조정할 필요가 있다"고 설명했다.
chulsoofriend@newspim.com