2020년부터 H주 전유통화 개혁 추진 가속화
[서울=뉴스핌] 강소영 기자=중국 주식 가운데 한국인이 7번째로 많이 보유한 종목(예탁결제원 11월 5일 집계 기준),약명강덕신약개발(603259·藥明康德). 시가총액 2851억 위안, 유통주 시총 1651억 위안(2020년 11월 6일 기준).
중국 주식 투자자라면 시가총액과 유통주 시총이 함께 제공되는 정보를 자주 접했을 것이다. 시가총액과 유통주 시총이 같은 경우도 있지만 위에서 예를 든 약명강덕신약개발과 같이 차이나 나는 중국 주식이 종종 있다.
유통주라는 말은 투자자들 사이에 자유롭게 거래가 되면서 시장에 유통이 되는 주식이라는 뜻이다. 이 단어는 시장에서 거래할 수 없는 '비유통주(non-tradable shares)'의 존재를 암시한다. 약명강덕신약개발의 경우 약 1197억 위안 규모의 주식은 비유통주가 거래가 되지 못하고 있다는 의미다.
비유통주를 우리 자본시장의 의무 보호예수 주식으로 설명하는 경우도 있는데, 사실 비유통주와 보호예수주의 의미와 역할은 많이 다르다.
보호예수는 신규 상장하는 기업의 최대 주주가 보유한 주식을 일정 기간 시장에서 매매하지 못하도록 묶어두는 제도로 개인투자자를 보호하기 위한 장치이다.
비유통주도 대주주의 지분을 규정한 기간 동안 매각하지 못하게 하는 측면에서는 보호예수와 유사하지만, 개인투자자를 보호하기 위한 조치라기보다는 정부의 국유 기업 경영권 방어와 외국자본의 침투를 막기 위한 목적에서 설계된 제도이다.
◆ 사회주의 속 자본시장의 태생적 한계
 |
중국 금융당국이 주식을 유통주와 비유통주로 나눈 까닭은 무엇일까? 이는 중국 증권거래 시장의 태생과 관련이 있다. 1990년 중국은 상하이에 증권거래소를 설립했다. 사회주의 국가에 가장 자본주적인 증권시장이 들어선 것이다.
증권거래소 설립 이전 중국 지도부는 국영기업의 경영과 소유를 분리하는 개혁을 착수했다. 국영기업의 비효율 문제가 심각해진 데 따른 조치였다. 정부는 지분을 소유하고, 경영은 전문가에게 맡기는 국유기업으로 탈바꿈했다. 이 과정에서 주식제도가 도입됐다. 이러한 배경에서 증권거래소 설립의 필요성도 대두된 것이다.
증권거래소를 세웠지만 당시 중국 지도부는 국유기업의 지분이 유출돼 기업 지배력을 상실하는 것에 대한 우려가 컸다. 그래서 고안한 방안이 비유통주와 유통주 제도이다. 국유기업의 지분 일부를 비유통주로 묶어 경영권 방어를 위한 장치로 삼은 것이다. 즉 정부가 비유통주라는 제도로 기업의 경영권을 손에 쥐고 있겠다는 것이다.
그러나 이런 인위적인 방법은 자본시장 메커니즘에 반하는 것이었고, 결과적으로 많은 부작용을 초래했다. 가장 큰 문제는 가격 기능 왜곡이다. 중국에서는 이런 현상을 '같은 주식의 다른 권리[同股不同權], '같은 주식의 다른 이익[同股不同利]'이라 부른다.
같은 A라는 종목이라도 비유통주를 보유한 주주는 지분을 팔 수 없고, 유통주 주주는 매매가 가능하다. 자산에 대한 권리에서 차이가 나는 것이다. 또한 같은 A주이지만 '원가'가 다르다. 유통주는 시장에서 거래되기 때문에 시황에 따라 가격이 달라지고, 비유통주 가격보다는 높은 것이 일반적이다. 그러나 비유통주는 통상 1주당 1위안으로 책정됐다. 비유통주를 보유한 측은 대부분 대주주 혹은 정부 기관인데 이들은 유통주 주주보다 싼 가격에 지분을 대량 확보할 수 있게된다.
특히 중국 자본시장 설립 초기에는 대다수 상장사 주식은 비유통주의 지분이 훨씬 컸다. 해통증권(海通證券)에 따르면, 2004년 말 중국 상장사의 총주식은 7149억 주 가운데 4543억 주가 비유통주 였다. 전체 주식의 64%에 해당하는 규모다.
전체 주식 가운데 극히 일부분만 유통이 되다 보니 자본시장이 정상적으로 작동되지 못했다. 기업에 대한 제대로 된 가격 형성도 힘들었다. 주식시장에서 상장사의 기업 가치를 제대로 평가할 수 없다보니 자본시장의 기능을 제대도 발휘하기도 힘들었다.
기업의 절대다수 지분을 비유통주로 소유한 대주주의 경영 부실도 문제가 됐다. 기업의 가치에 따라 주가가 변동이 되면 경영자는 회사의 운영의 효율을 높이고, 매출과 수익을 확대할 수 있도록 경영에 힘을 쏟는다. 경영의 투명성도 보장돼야 한다.
그러나 비유통주는 시장의 영향을 받지 않고, 높은 지분율로 경영 방어도 가능하다보니 기업가들이 기업의 내실을 강화하기보다는 정부의 눈치를 보기에 급급했다. 눈에 보이는 실적을 내기 위해 사업성이 없는 분야에 무분별한 투자를 한다거나, 무리하게 사업을 확장하는 사례로 빈번했다. 시장의 감시를 받지 않다 보니 비리, 회계부정도 잦았다.
사실상 자본시장의 기능을 잃어가고 있는 것과 다름없었다. 문제의 심각성을 인지한 중국 금융당국은 제도 개혁에 나선다.
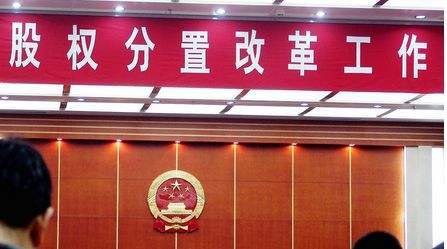
2005년 4월 29일 중국 당중앙, 국무원 그리고 중국증권감독관리위원회가 '상장사 고권분치(股權分置) 개혁 실험을 위한 통지'를 발표했다. '고권분치(股權分置)'란 주식[股]과 권리[權]가 분리된 상황을 의미한다. 이를 고치기 위한 개혁에 나선다는 의미다.
중국 금융당국은 이에 앞서 한차례 중국 주식시장의 비유통주 문제 해결을 위한 개혁을 단행한 바 있다. 2001년 신규 상장 기업의 비유통주 일부분을 시장 가격으로 매도하는 방안을 실행했다. 그러나 대규모 주식이 시장에 쏟아지면서 주가가 폭락해 기존 유통주 주주들이 큰 피해를 입었다. 그러나 비유통주를 가진 정부는 오히려 원가보다 높은 가격에 주식을 매도해 큰 수익을 거둘 수 있었다.
이로 인해 시장이 큰 충격을 받게 되고 주식 투자자들의 원성이 높아지면서 개혁 작업은 중단됐다. 이러한 문제점을 보완해 2차로 진행한 제도 개선이 2005~2007년의 '고권분치 개혁'이다. 비유통주를 유통주로 전환하는 방안이 담겨있다.
이 개혁으로 비유통주를 보유한 국유기업 대주주(국가)는 유통주 주주와 협의를 통해 비유통주 유통화 방안을 실시할 수 있게 했다. 많은 협의와 시험을 통해 기존 유통주 10주 당 3주를 무상 증여하는 방식을 통해 비유통주를 유통주로 전환할 수 있게 됐다.
개혁 실시 약 1년 만인 2006년 4월 상하이와 선전 거래소 상장사 1344개 기업 가운데 65%인 868개 기업이 비유통주의 유통화 개혁을 마무리했다. 시총 기준으로는 총 시총의 70%에 해당한다. 주식 수 기준으로는 67%의 성과를 거뒀다.
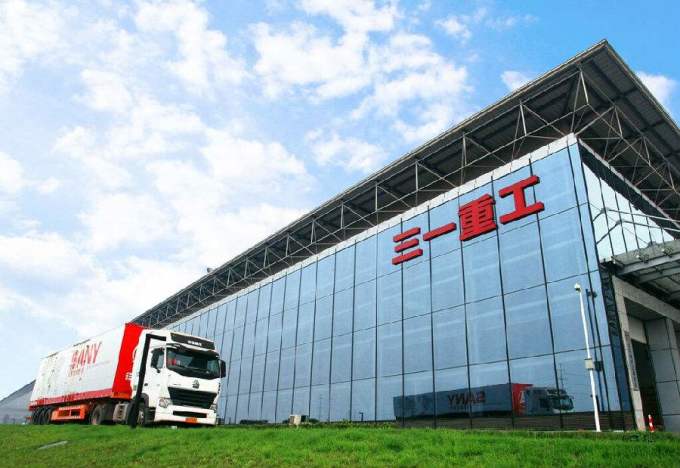
제일 먼저 고권분치 개혁에 참여한 기업은 중국 대형 중장비 기업인 삼일중공(三一重工), 페트병 등 포장재료 제조기업 쯔장기업(紫江企業), 석탄 채굴기업 진뉴넝위안(金牛能源), 전자제품 제조사 칭화퉁팡(清華同方)이다.
이중 삼일중공은 2005년 6월 10일 주주 회의를 통해 주식개혁 방안을 통과시켰고, 2008년 6월 17일 5만1813만 주의 매각제한주를 시장에 유통시켜 비유통주의 유통주 전환을 완료해 A주 1호 '전유통(全流通)' 주식 회사가 됐다.
그러나 비유통주 전환이 됐다 하더라고 바로 시장에서 거래할 수 있는 것은 아니다. 비유통주 해제 물량이 단기간에 대량으로 시장에 출회하면 주가가 폭락할 수 있기 때문에 중국 금융당국은 별도의 장치를 마련했다.
매각제한주[限售股] 제도가 그것이다. 비유통주 지분이 5% 미만일 경우는 주식개혁 1년 뒤에 해제가 되어 거래가 허락되고, 5% 이상일 경우는 2년 뒤에 거래가 가능하도록 했다. 전자를 '샤오페이(小非)' 후자를 '다페이(大非)'라고 부른다. 페이는 비유통주의 '비(非)'를 뜻하는 중국어 발음이고 샤오(小)는 작다는 뜻, 다(大)는 크다는 의미다.
2020년 현재 중국 A주 주식의 전유통화(모든 주식의 유통화)는 아직 실현하지 못했지만 많은 종목이 유통화 주식 개혁을 완성했다. 비유통주 종목이라 할지라도 비유통주의 비중이 높지 않은 경우가 많다.
◆ 고권분치 폐단 수정한 유통화 개혁
'고권분치 개혁(비유통주의 유통화 작업)'이 중국 증시에는 어떤 영향을 미쳤을까? 우선 시황에 대한 평가는 전문가들마다 다소 엇갈린다. 2005년 유통주 전환을 통한 개혁이 A주 투자환경 개선을 촉진하면서 2005~2007년 대호황이 도래했다는 분석이 있는 가 하면, 오히려 비유통주 물량이 유통주로 전환돼 시장에 대량 공급되면서 A주에 부담을 초래 2007년 폭락을 초래했다는 분석도 있다.
그러나 비유통주의 유통주 전환 개혁이 장기적으로 중국 주식시장 발전을 위한 획기적인 조치였다는 평가에는 이견이 없다.
비유통주가 초래했던 같은 주식의 다른 가격과 권리문제가 대체로 해소되면서 증시의 가격 결정 기능도 회복됐다. 또한 주가와 상장사의 수익성의 관련성이 높아지면서 상장사들이 경영에 힘을 쓰고 실적 개선에 노력하게 했다. 중국 주식시장의 국제화도 촉진했다. 비유통주와 같은 외국 자본시장에는 없는 제약이 사라지고, 시장 기능이 회복되면서 외국인 자본이 보다 안심하고 중국 증시에 투자할 수 있는 토대를 마련했다.
◆ 홍콩 증시에서도 '전유통화 개혁' 착수
A주 비유통주 개혁이 어느 정도 완성되자 중국 금융당국은 H주 '전면 유통화 개혁'에 착수했다. H주는 중국 본토 국유기업 혹은 정부 지분이 30% 이상인 기업이 홍콩에서 발행한 주식을 가리킨다. 즉, 홍콩에 상장된 중국 기업의 주식으로 이해하면 된다.
H주 역시 A주와 마찬가지로 '비유통주'의 문제를 가지고 있다. 1호 H주는 1993년 홍콩에 상장한 칭다오맥주(H주 (青島啤酒·0168, A주 600600)이다. 당시 중국 금융당국은 '법인주식과 국유주식은 H주 상장 참여 불허'라는 원칙을 세웠고, 이로 인해 칭다오맥주 전체 주식 가운데 대주주가 보유하고 있던 지분은 홍콩 시장에 상장하지 못하면서 비유통주가 돼버렸다.
H주 종목의 상장사는 주식의 일부만 홍콩 시장에서 거래되면서 A주 비유통주 문제가 야기한 부작용을 그대로 나타냈다. 이 때문에 본토 A주와 홍콩에 모두 상장된 종목의 경우 같은 주식이라도 H주의 가격이 A주 보다 낮게 형성되는 현상도 발생했다.
2005년 비유통주 개혁으로 성과를 거뒀던 중국 증권감독당국은 2017년 홍콩 H주의 전유통화 개혁에 나섰고, 2018년 4월 레노버(聯想控股·03396), 중국항공기술(中航科工·02357), 산동 웨이가오 그룹 메디컬 폴리머(威高股份·01066)의 세 개 기업에 대한 전량 유통화를 단행했다.
2019년 6월 중국 증감회는 H주 전체 주식의 전유통화 개혁 추진의 여건이 조성됐다고 판단, 그해 12월 31일 'H주 전유통 업무 실시 세칙'을 발표했다. 2020년 2월 14일 기준 홍콩거래소에 상장한 H주는 285개이다. H주 최초의 전유통 주식은 2005년에 상장한 중국건설은행(A: 601939, H: 0930)이다.
jsy@newspim.com