AI 핵심 요약
beta- 세레브라스가 24일 첫 분기 실적을 공개했다
- 매출은 예상치를 넘었지만 주가는 20% 급락했다
- 마진 가이던스와 락업 해제가 하락 압력 됐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
시장 예상 상회했으나 마진 가이던스 부진
락업 해제 일정이 주가에 추가 하락 압력
데이터센터 용량 확보가 주요 과제로 남아
이 기사는 6월 25일 오후 4시52분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
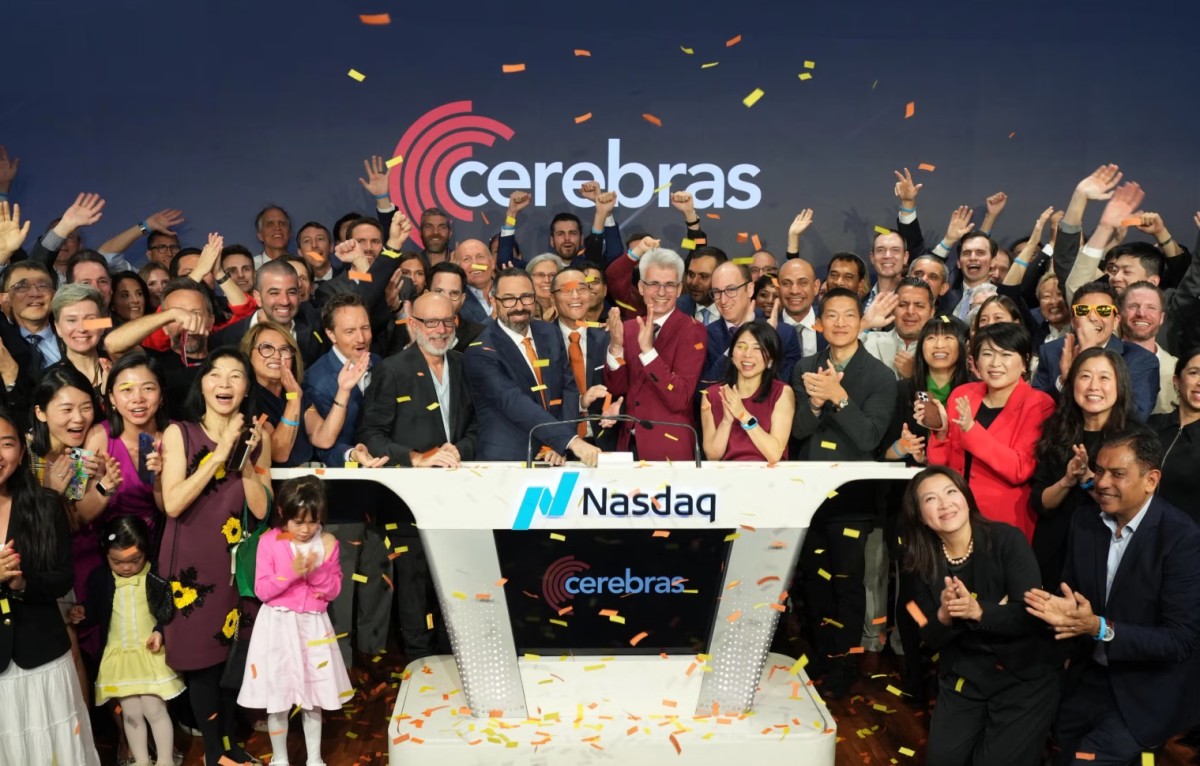
[서울=뉴스핌] 김현영 기자 = 인공지능(AI) 반도체 설계업체 세레브라스 시스템스(종목코드: CBRS)가 기업공개(IPO) 이후 처음으로 공개한 실적이 뉴욕증시를 뒤흔들었다. 매출은 시장 전망을 가볍게 뛰어넘었지만, 회사가 내놓은 마진 전망이 발목을 잡으며 주가는 나스닥 상장 이후 최저가로 추락했다. 다만 월가의 다수 투자은행은 이번 급락을 오히려 매수 기회로 해석하며 목표주가를 상향 조정하는 상반된 반응을 내놓고 있다.
◆ 주가 20% 급락하며 상장 후 최저가 경신
24일(현지시간) 세레브라스 주가는 장중 181.56달러까지 밀리며 전일 종가 226.72달러 대비 19.92% 급락해 상장 이후 최저가를 다시 썼다. 장 마감 가격은 182.26달러로, 전일 대비 19.61% 하락한 채 거래를 마감했다. 지난 5월 14일 기록한 고점 386.34달러와 비교하면 52.82%나 빠진 수준이다.
아이러니한 점은 이번 급락이 '실적 부진' 때문이 아니라는 사실이다. 세레브라스는 2026 회계연도 1분기(2026년 3월 31일 종료) GAAP(일반회계원칙) 기준 매출 1억 9,340만 달러를 기록했다. 이는 전년 동기 대비 94%, 전 분기 대비 13% 늘어난 수치이자 월스트리트 컨센서스였던 1억 8,100만 달러를 가볍게 뛰어넘는 성적이다. 조정 영업손실 역시 350만 달러로, 전년 동기 1,930만 달러 손실보다 크게 줄어 예상보다 양호했다.
2분기 매출 가이던스도 긍정적이었다. 회사는 2분기 매출을 1억 9,400만 달러로 전망했는데, 이는 전년 대비 88% 증가한 수치이자 월가 컨센서스인 1억 7,800만 달러를 상회하는 수준이다.
투자자들의 시선이 쏠린 곳은 다름 아닌 마진 가이던스였다. 회사는 2026 회계연도 조정 매출총이익률 전망치를 38~41%로 제시했는데, 이는 1분기에 기록한 47%보다 현저히 낮은 수준이다. 2분기 가이던스는 더 가혹하다. 36~38%로 직전 분기 대비 10%포인트 가까이 압축되는 셈이다. 매출 서프라이즈보다 마진 쇼크가 시장 심리를 압도한 결과, 주가는 가차 없이 무너졌다.
◆ 상장 6주 만의 첫 성적표와 롤러코스터 행보
세레브라스는 지난 5월 14일 나스닥에 입성했다. 공모가는 185달러였으며, 첫 거래는 350달러에서 시작해 386달러까지 치솟다가 311달러로 첫날 장을 마쳤다. 공모가 대비 159% 높은 수치였다. 그러나 상장 이후 주가는 그야말로 롤러코스터 행보를 이어갔다. 첫날의 흥분이 걷히자 다음 날 20% 급락했고, 이후 몇 차례 큰 폭의 반등이 있었지만 대체로 하락세를 지속해 6월 5일에는 196.73달러까지 내려왔다.
6월 8일 의무 침묵 기간이 해제되면서 9개 투자은행의 매수 의견이 쏟아지자 주가는 다시 18% 급등해 237.83달러로 거래를 마쳤다. 상장 후 IPO 기준 최고 일일 상승폭이었다. 그러나 이번 실적 발표로 이러한 회복세는 단숨에 되돌려졌다. 상장 후 26거래일 가운데 19거래일에서 주가가 3% 이상 움직였고, 24일에는 장중 신저가를 기록하며 IPO 공모가에 거의 근접했다.
이처럼 주가가 유독 출렁이는 배경에는 독특한 유통 물량 구조가 자리한다. 통상 내부자와 초기 투자자들은 상장 후 6개월간 보유 주식을 매도하지 않는 보호예수(락업) 조건을 따르지만, 세레브라스는 상장 후 6개월에 걸쳐 11개의 조건을 기준으로 단계적으로 매도를 허용하는 방식을 택했다. 공모에서 팔린 주식은 전체 발행 주식의 약 15%에 불과하며, 나머지 78%가 6개월 동안 순차적으로 매도 가능 상태가 된다.
투자자들이 함께 주시하는 또 다른 변수가 바로 이번 주 25일이다. 투자설명서에 따르면 약 2,800만 주에 달하는 클래스 A 주식이 실적 발표 이후 두 번째 거래일인 25일부터 이사진, 임원, 비직원 주주들에 의해 거래될 수 있게 된다. IPO 발행 주식의 약 13%에 해당하는 물량으로, 주가에 추가 하락 압력을 줄 수 있다는 우려가 제기된다.
다음 락업 해제 시점은 2분기 실적 발표 이틀 후로, 이때는 전체 주식의 17%가 추가로 거래 가능해질 예정이다. 세레브라스는 이러한 단계적 해제 일정이 "IPO 후 일정 기간이 지나면 한꺼번에 풀리는 방식의 충격을 완화하기 위해 설계된 것"이라고 설명하면서도, 실제로 성공할지는 신중한 입장을 보였다.
◆ 마진 압박의 진짜 이유...데이터센터 확보 경쟁
그렇다면 매출총이익률은 어째서 이렇게 급격히 꺾이는 것일까. 경영진과 애널리스트들이 공통으로 지목하는 원인은 데이터센터 용량 문제다. 회사는 자체 데이터센터 시설을 짓는 동안, 단기 수요를 충족하기 위해 제3자 데이터센터 용량을 임차해 쓰고 있다. 실적 발표 콘퍼런스콜에서 회사 측은 오픈AI의 클라우드 수요가 신규 서버 증설 속도보다 빠르게 늘고 있어, 다른 고객들에게 판매했던 장비 일부를 임대해 오픈AI에 다시 제공하기로 했다고 밝혔다. 이러한 재임차 방식이 올해 수익률을 깎아먹는 핵심 요인으로 작용하고 있다.
재무제표에도 이러한 투자 부담이 고스란히 드러난다. 회사는 데이터센터 확보 속도를 가속화하기 위해 여러 투자은행으로 구성된 컨소시엄으로부터 최대 8억 5,000만 달러 규모의 회전신용시설을 마련했다. 재무상태표상 부동산 및 장비 항목은 4억 3,740만 달러에서 5억 7,240만 달러로 늘어나며 이번 분기에만 1억 3,500만 달러가 증가했다. 현금흐름표에는 부동산·장비 매입에 1억 3,200만 달러가 지출된 것으로 나타났는데, 이는 전년 동기의 9,820만 달러보다 늘어난 수치다. 감가상각비는 390만 달러에서 1,820만 달러로, 비현금성 리스 비용은 전년 동기 290만 달러에서 1,580만 달러로 각각 늘었다. 비용이 매출보다 빠르게 늘어난 것이 마진에 부담을 준 핵심 원인이며, 이는 주가의 격렬한 반응을 촉발한 배경으로 풀이된다.
앤드루 펠드먼 최고경영자(CEO)는 실적 발표 이후 CNBC '스쿼크 온 더 스트리트'에 출연해 투자자들의 마진 가이던스 해석에 "오해가 있었다"고 직접 해명에 나섰다. 그는 "우리는 2026년 초를 기준으로 한 계획을 제시했고, 몇 달 전 상장 당시 이미 그 계획을 공유했으며, 현재는 그 계획을 초과 달성하고 있는 상태"라고 강조했다. 또한 그는 회사가 주요 고객사 중 한 곳으로부터 일부 장비를 다시 임차해야 하는 상황이라며, "이 과정이 순탄하게 진행되지는 않을 것"이라고 인정했다.
다만 절대적인 마진 수준 자체가 경쟁사 대비 열위에 있다는 점은 여전히 부담으로 남는다. 세레브라스가 제시한 38~41%의 연간 마진 전망치는 엔비디아의 70%대 중반이나 AMD의 50%대 중반과 비교하면 큰 격차를 보인다. 펠드먼 CEO는 엔비디아 등 경쟁사들이 고대역폭 메모리(HBM) 공급 부족과 TSMC의 첨단 공정 이슈에 시달리고 있는 반면 세레브라스는 이 두 요인으로부터 자유롭다는 점을 강조했지만, 동시에 클라우드 인프라 제공업체들처럼 더 많은 데이터센터를 직접 구축해야 하는 부담에 직면해 있다는 점도 인정했다. 그는 "우리는 AI의 속도로 움직이려 하지만, 데이터센터는 부동산의 속도로 움직인다"는 말로 지역사회의 반대와 인허가 지연이라는 현실적 제약을 표현했다.
흥미로운 점은 회사가 제시한 마진 전망치가 비록 경쟁사에는 못 미치지만, 애널리스트들의 당초 예상치보다는 오히려 높다는 사실이다. 모간스탠리는 24%, 시장 컨센서스는 24.6%를 예상했던 것으로 알려졌는데, 세레브라스의 가이던스 38~41%는 이를 상당히 웃돈다. 미즈호 역시 6월 분기 총마진을 37%로 예상하면서, 이것이 시장 컨센서스 24.6%보다 높은 수준이라고 평가했다. 즉 '전 분기 대비 하락'이라는 프레임과 '시장 예상 대비 상회'라는 프레임이 동시에 존재하는 셈인데, 단기적으로는 전자가 투자자 심리를 지배한 것으로 풀이된다.
◆ 숫자로 본 1분기...성장과 수익성 개선의 동시 진행
세부 지표를 들여다보면 성장세는 뚜렷하다. 핵심 하드웨어 매출은 전년 동기 대비 59~60% 늘어난 1억 1,060만~1억 1,160만 달러를 기록했고, 핵심 클라우드 및 기타 서비스 매출은 167~178% 폭증한 7,980만~8,280만 달러를 기록했다. 클라우드 사업이 하드웨어보다 훨씬 빠르게 성장하고 있다는 점은 고속 AI 추론 수요와 가격 책정력이 동시에 강화되고 있음을 보여준다.
수익성 측면에서도 개선 흐름이 감지된다. 핵심 매출총이익률은 전년 동기 42.1%, 직전 분기 41%에서 이번 분기 46.5%로 올라섰다. 핵심 클라우드·서비스 마진은 52.9%로 가격 책정력과 가동률 개선을 반영했고, 핵심 하드웨어 마진도 전년 동기 30.6%에서 42%로 큰 폭 상승했다. 비GAAP 영업비용은 전년 대비 51% 늘어난 9,260만 달러를 기록했지만, 핵심 비GAAP 영업손실은 전년 동기 1,930만 달러에서 350만 달러로 크게 줄었다. 핵심 비GAAP 순손실 역시 250만 달러에 그쳤다. GAAP 기준으로는 영업손실 1,500만 달러, 순손실 1,400만 달러, 주당순손실(EPS)은 0.1418달러였다.
재무 건전성을 가늠할 지표인 현금 및 현금성 자산, 사용제한 현금, 단기 투자 자산의 합계는 분기 말 기준 33억 달러로, 웨이퍼 스케일 AI 가속기 사업 확장에 필요한 자금을 두텁게 확보해 둔 상태다. 이는 지난 5월 나스닥에 주당 185달러로 상장하며 64억 달러를 조달한 결과로, 당시 상장은 역대 최대 규모의 반도체 IPO로 자평됐다.
밥 코민 최고재무책임자(CFO)는 핵심 비GAAP 영업손실이 영업이익률 기준 -2%까지 손익분기점에 근접하게 개선됐다는 점을 짚으며, 장기적으로 매출총이익률 약 60%, 영업이익률 40%라는 목표를 달성할 수 있다는 자신감을 내비쳤다.
◆ 오픈AI·AWS, 두 개의 핵심 파트너십이 던지는 메시지
이번 실적 발표에서 주목할 대목은 오픈AI 및 아마존웹서비스(AWS)와의 파트너십 구체화다. 세레브라스는 지난해 12월 24일 오픈AI와 향후 수년간 200억 달러 이상 규모의 컴퓨팅 자원 구매 계약을 체결했다고 밝혔다. 이 계약에 따라 오픈AI는 2028년까지 750메가와트 규모의 세레브라스 고속 추론 컴퓨팅을 배포할 예정이다.
펠드먼 CEO는 실적 발표 후 컨퍼런스콜에서 오픈AI의 최신 모델 GPT-5.4가 이미 세레브라스 칩 위에서 구동되고 있다고 밝혔으며, 양사는 차세대 모델 GPT-5.5를 세레브라스 시스템에 포팅하는 작업도 진행 중이라고 전했다. 양사는 이와 별도로 초당 1,000개 이상의 토큰을 처리할 수 있는 거의 즉각적인 코딩 모델 '코덱스-스파크(Codex-Spark)'를 공동 출시하기도 했다.
AWS와의 협력도 구체적인 그림을 갖췄다. 세레브라스는 AWS와 다년간 파트너십을 통해 분산형 추론(disaggregated inference) 서비스를 전 세계에 배포하기로 최종 계약을 체결했다고 밝혔다. 이 구조는 AWS의 트레이니엄(Trainium)3 칩이 프리필(prefill) 연산을, 세레브라스의 CS-3 시스템이 디코딩(decode) 연산을 각각 담당하는 방식이다. 펠드먼은 AWS가 곧 자사 데이터센터에 세레브라스 칩을 도입할 것이며, 관련 매출은 2027년부터 본격적으로 발생할 것으로 예상한다고 밝혔다. 그는 어닝콜에서 2026년 공급 물량은 이미 확보된 상태이며, 회사의 가장 큰 제약 요인은 수요나 웨이퍼 공급이 아니라 데이터센터 용량이라는 점을 거듭 강조했다.
▶②편에서 계속됨
kimhyun01@newspim.com