AI 핵심 요약
beta- 셈텍이 2분기 매출 3억4200만달러로 사상 최대 실적을 냈다.
- 조정 EPS 0.71달러로 예상치를 넘고 주가도 10.41% 급등했다.
- 데이터센터·LoRa 성장과 모듈 매각으로 마진 개선이 이어졌다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
2분기 매출 3.42억달러로 역사상 최대
포트폴리오 최적화로 마진 개선
이 기사는 8월 27일 오후 4시53분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 미국의 고성능 반도체 업체 셈텍(종목코드: SMTC)이 2027 회계연도 2분기 실적에서 매출과 주당순이익(EPS) 모두 시장 예상치를 대폭 상회하며 투자자들의 이목을 집중시켰다. 회사는 실적 발표 다음 날인 26일(현지시간) 뉴욕증시에서 주가가 140.80달러로 10.41% 급등 마감했다.
이로써 셈텍의 시가총액은 131억 2000만 달러로 불어났으며, 올해 들어서만 91.07%, 최근 1년 사이에는 132.50% 상승하는 저력을 보였다. 다만 올해 6월 15일 기록한 52주 최고가이자 사상 최고가인 177.35달러와 비교하면 여전히 20.61% 낮은 수준이어서, 추가 상승 여력이 남아 있다는 해석도 나온다.
◆ 사상 최대 매출과 극적인 수익성 반전
1960년 설립돼 미국 캘리포니아주 카마릴로에 본사를 둔 셈텍은 사물인터넷(IoT) 시스템과 클라우드 연결에 사용되는 고성능 아날로그·혼합신호 반도체 설계 및 부품 조립 전문기업이다.
하이엔드 소비자, 엔터프라이즈 컴퓨팅, 통신, 산업용 장비를 아우르는 폭넓은 포트폴리오를 바탕으로, 사업은 크게 세 개의 최종시장으로 나뉜다. 클라우드 데이터센터·5G 및 무선 네트워크 장비·광대역 인터넷 장비를 아우르는 인프라 부문, 제조 기계용 센서·공장 자동화·차량용 및 영상용 칩을 공급하는 산업 부문, PC·스마트폰 등 가전제품용 연결 칩을 담당하는 하이엔드 소비자 부문이다.
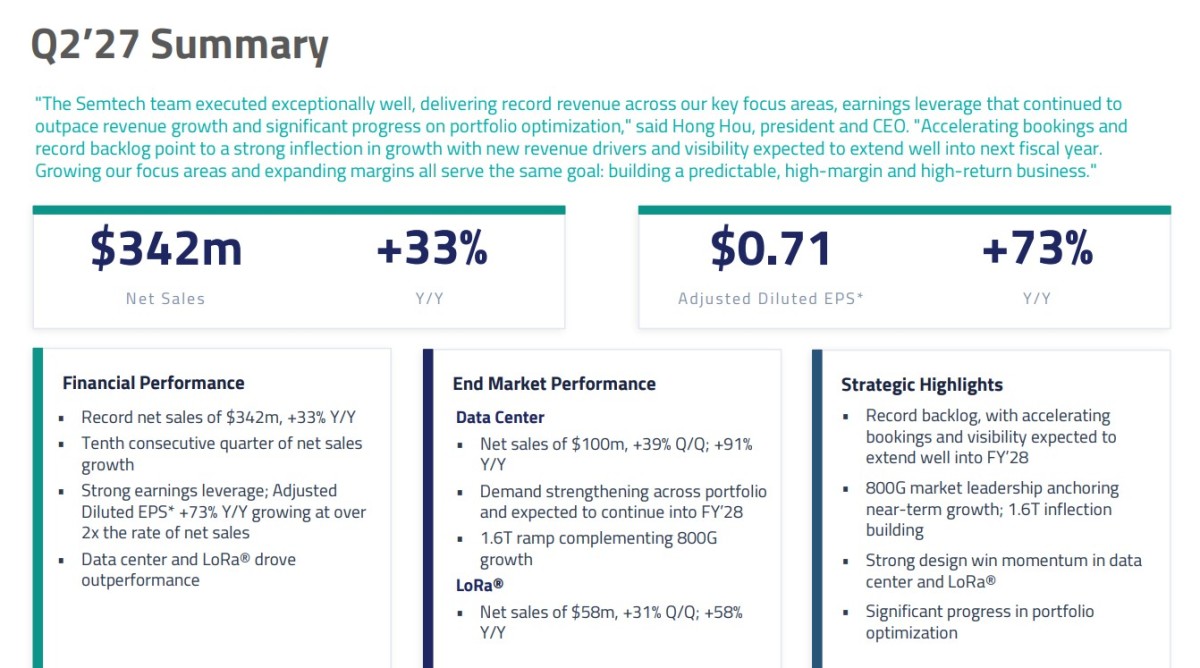
셈텍의 2분기(2026년 7월 26일 마감 기준) 매출은 3억 4200만 달러로 집계됐다. 이는 전분기 대비 17%, 전년 동기 대비 33% 늘어난 수치이자 회사 역사상 최대 분기 매출이며, 시장 컨센서스를 4% 웃도는 결과였다. 10분기 연속 순매출 성장을 이어간 것으로, 가이던스 상단을 웃도는 실적은 경영진과 시장의 예상보다 수요가 더 강했음을 시사한다.
수익성 측면의 개선은 매출 성장률보다 훨씬 가팔랐다. 조정 희석 EPS는 0.71달러로 시장 예상치(0.62달러)를 상회했으며, 전년 동기 대비 73%, 전분기 대비로도 39% 급증해 매출 성장률을 두 배 이상 웃돌았다.
조정 영업이익은 8400만 달러, 조정 영업이익률은 24.4%를 기록했는데, 특히 영업이익률이 1년 전 마이너스 6.3%에서 플러스 16.3%로 전환된 점은 극적인 반전으로 평가된다. 조정 EBITDA는 9100만 달러(마진율 26.6%)로 시장 예상치를 23% 이상 상회했다.
현금창출력 역시 뚜렷하게 개선됐다. 영업활동현금흐름은 6900만 달러로 전분기 대비 90%, 전년 동기 대비 55% 늘었고, 잉여현금흐름은 6100만 달러로 전분기 대비 119%, 전년 동기 대비 48% 증가했다. 분기 말 기준 현금 및 현금성자산은 2억 400만 달러, 원금 기준 부채는 5억 300만 달러였으며 순차입비율은 1.1배로 재무 건전성이 한층 탄탄해졌다.
운영 효율성 측면에서도 재고 회전일수가 전분기 135일에서 98일로 크게 단축됐다. 설비투자(CapEx)는 매출액의 2% 수준에 그쳐 자본 지출 규율을 유지했으며, 회사는 앞으로도 이 비중을 매출액의 5% 미만으로 관리하겠다는 방침을 재확인했다.
◆ 데이터센터 매출 사상 최대…1.6T 전환이 예상보다 빨랐다
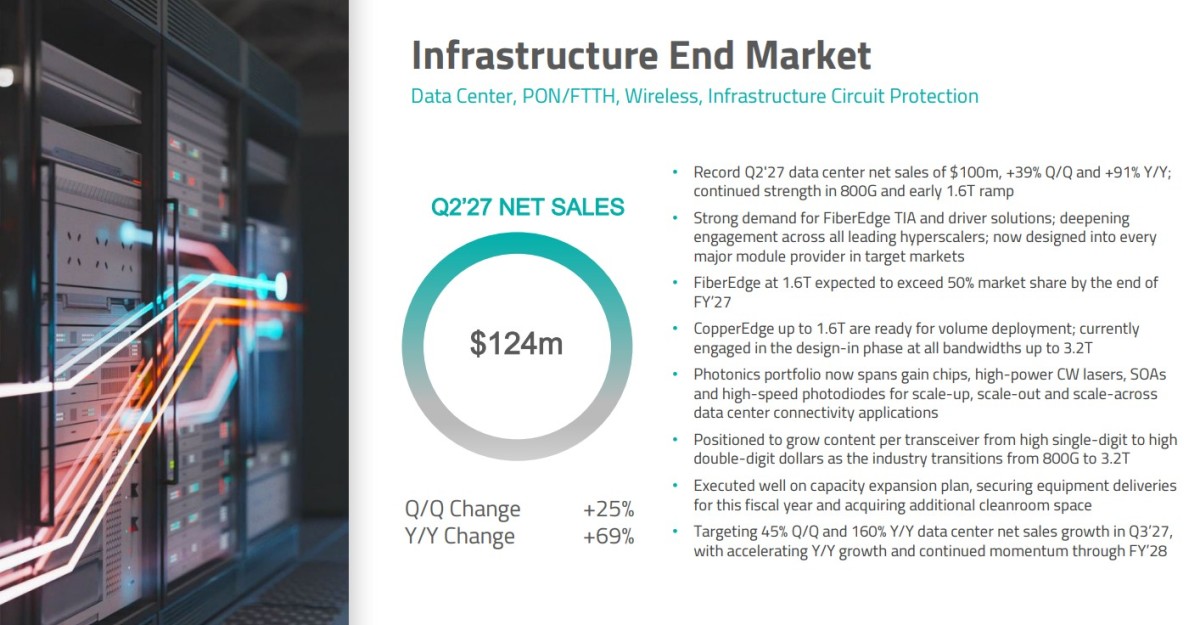
이번 실적의 최대 동력은 단연 데이터센터 사업이었다. 인프라 부문 순매출은 1억 2400만 달러로 전분기 대비 25%, 전년 동기 대비 69% 증가했으며, 이 가운데 데이터센터 매출은 사상 최대인 1억 달러를 기록해 전분기 대비 39%, 전년 동기 대비로는 무려 91% 급증했다. 800G 제품에 대한 견조한 수요와 함께 1.6T 코퍼엣지(CopperEdge), 1.6T 파이버엣지(FiberEdge) 제품의 초기 양산 확대가 성장을 뒷받침했다.
홍 호우 최고경영자(CEO)는 실적 발표 후 질의응답에서 이 같은 실적 개선의 배경으로 예상보다 빠르게 진행된 1.6T 파이버엣지 전환을 꼽았다. 고객사들의 품질인증(퀄리피케이션) 일정이 애초 계획보다 앞당겨지면서 성장에 속도가 붙었다는 설명이다. 800G와 1.6T 코퍼엣지 제품은 기존 계획대로 순항하는 가운데 1.6T 파이버엣지의 양산 확대 속도가 예상을 뛰어넘었다.
호우 CEO는 회계연도 말까지 파이버엣지 제품이 1.6T 시장에서 50% 이상의 점유율을 확보할 것으로 예상한다고 밝혔으며, 코퍼엣지 선형 이퀄라이저는 이미 해당 시장에서 압도적인 점유율을 차지하며 사실상 업계 표준으로 자리매김했다고 강조했다. 최대 3.2T까지 적용 가능한 애플리케이션에서 설계 반영이 진행 중이며, 능동형 구리 케이블(ACC) 애플리케이션의 양산 배치는 4분기부터 시작될 전망이다.
업계 전반의 800G 수요 전망도 상향되고 있다. 연초 5000만 대 수준이었던 업계의 800G 트랜시버 전망치는 현재 9000만 대 수준으로 높아졌으며, 셈텍은 800G 파이버엣지 제품에 대해 매우 견조한 수주잔고를 확보한 상태다.
호우 CEO는 1.6T 제품이 이제 막 양산 초기 단계에 진입했으며, 3분기가 파이버엣지·코퍼엣지 두 제품군 모두에서 유의미한 매출 기여가 이뤄지는 첫 분기가 될 것이라고 밝혔다. 두 제품군을 합치면 3분기 전체 데이터센터 매출의 50%를 넘어설 것으로 전망된다.
데이터센터 부문 성장이 하이퍼스케일러 및 모듈 제조사와의 설계 수주(design win)와 품질 인증 일정에 크게 좌우된다는 점도 짚어볼 대목이다. 경영진은 과거 다소 보수적으로 제시했던 가이던스가 이러한 인증 절차를 둘러싼 불확실성을 일부 반영한 결과였다고 설명하며, 현재의 성장세를 지속하려면 고객사들이 관련 프로그램을 가속화하고 꾸준히 유지하는 것이 관건이 될 것이라고 밝혔다.
◆ LoRa 플랫폼, 다각화된 성장 동력으로 자리매김
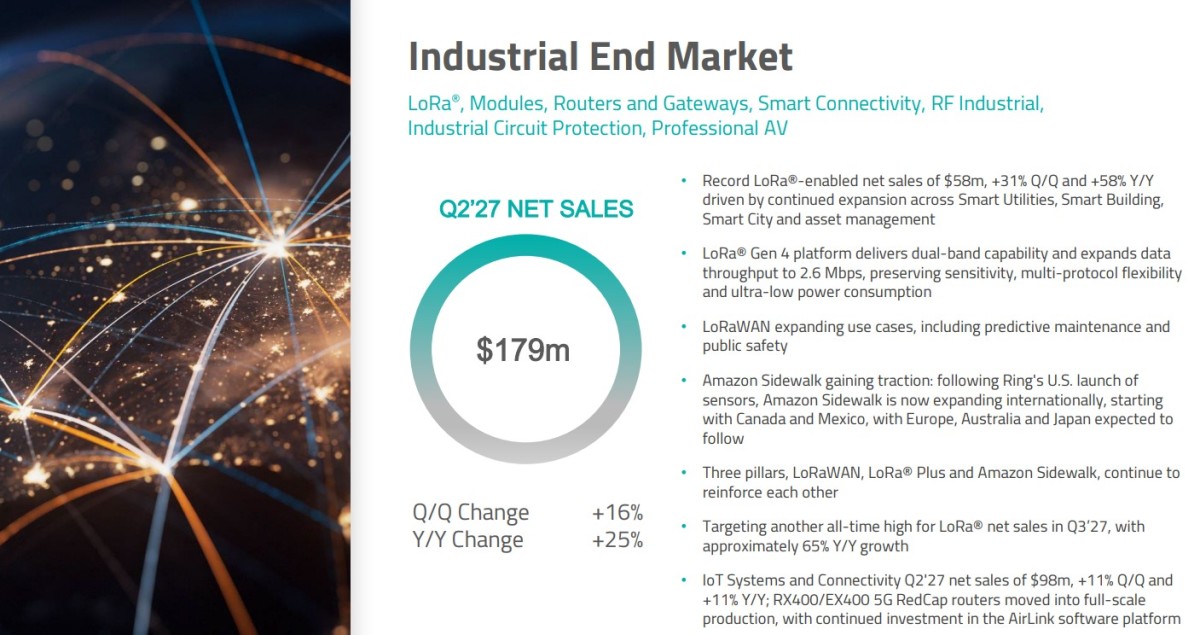
인프라 부문에 이어 산업 부문 역시 견조한 흐름을 이어갔다. 산업 부문 순매출은 1억 7900만 달러로 전분기 대비 16%, 전년 동기 대비 25% 증가했으며, 이 가운데 로라(LoRa) 탑재 매출이 가장 두드러진 성과를 냈다. 로라 기반 매출은 사상 최대인 5800만 달러로 전분기 대비 31%, 전년 동기 대비 58% 늘었다.
LoRa는 '장거리(Long Range)'의 약자로, 셈텍이 개발한 저전력 장거리 무선 통신 기술이다. IoT 분야에서 사실상 표준 플랫폼으로 자리잡으며 전 세계 100개국 이상에서 수억 개의 디바이스가 이 네트워크에 연결돼 있다. 스마트 시티, 스마트 홈 및 빌딩, 계측기기, 공급망, 물류, 농업 등 다양한 분야에서 수백 건의 실제 활용 사례를 기록하고 있으며, 에너지 관리와 재난 예방 등 사회적 과제 해결에도 핵심 역할을 하고 있다는 평가다.
호우 CEO는 로라와 다른 무선주파수(RF) 프로토콜을 결합한 로라 4세대 플랫폼이 스마트홈, 보안, 엣지 인공지능 애플리케이션에서 채택을 넓혀가고 있다고 설명했다. 이 플랫폼은 듀얼밴드 기능을 지원하면서도 저전력·장거리 특성을 유지해 최대 초당 2.6메가비트(Mbps)의 데이터 처리 속도를 제공한다.
성장 동력은 크게 세 갈래다. 공공안전과 산업용 예지보전 애플리케이션에서 확산되는 전통적인 로라WAN, 보안·스마트홈 시장을 겨냥한 로라 플러스(현재 전체 매출 믹스의 약 20~25%를 차지), 그리고 아마존 사이드워크(Amazon Sidewalk)다. 사이드워크는 링(Ring)이 미국에서 로라 기반 센서를 출시한 데 이어 캐나다·멕시코, 이후 유럽·호주·일본으로 순차 확대될 것으로 예상되며, 현재 매출 기여도는 한 자릿수 후반 수준으로 작지만 아마존의 사업 규모를 감안하면 향후 상당한 잠재력을 지닌 것으로 평가된다.
셈텍은 3분기 로라 매출이 전분기 대비 약 15%, 전년 동기 대비 약 65% 증가할 것으로 전망했다. 질의응답에서 한 애널리스트가 기존에 제시했던 20% 성장 기준선이 여전히 유효한지 묻자, 호우 CEO는 로라WAN과 로라 플러스, 사이드워크 확대에 힘입어 향후에도 전년 동기 대비 성장률이 20%를 웃돌 것으로 예상된다고 답하며 자신감을 내비쳤다.
◆ 셀룰러 모듈 사업 매각, 마진 구조를 근본적으로 바꾸다
이번 분기 실적에서 눈에 띄는 또 다른 대목은 포트폴리오 최적화다. 셈텍은 2분기 대차대조표상 매각 예정 자산으로 분류된 셀룰러 모듈 사업, 즉 시에라 와이어리스(Sierra Wireless) 셀룰러 모듈 사업을 매각하는 확정 계약을 체결했다고 밝혔다. 해당 거래는 2027 회계연도 4분기 중 마무리될 것으로 예상되며, 비GAAP 기준 주당순이익에는 중립적인 영향을 미칠 전망이다. 이번 매각 결정으로 회사의 순차입비율은 1.4배에서 1.1배로 개선됐다.
마크 린 최고재무책임자(CFO)는 셀룰러 모듈 사업을 제외한 2분기 조정 매출총이익률이 59.7%로, 연결 기준 수치(54.5%)보다 520bp 높았다고 설명했다. 연결 기준 조정 매출총이익률 자체도 전분기 대비 150bp 오른 54.5%를 기록했고, 반도체 제품 부문의 매출총이익률은 62.8%로 210bp 뛰었다. 3분기 가이던스 역시 연결 기준 58.3%(±100bp), 모듈 사업 제외 시 약 63.9%로 제시되며 구조적인 마진 개선세를 뒷받침했다.
마진 개선의 지속 가능성에 대한 질문에 린 CFO는 이번 매각에 따른 구조적 개선분(500bp 이상)과 함께 데이터센터·로라 부문의 우호적인 제품 믹스가 추가적인 뒷받침이 될 것이라고 답했다. 제품 믹스가 1.6T·로라·800G 중심으로 계속 이동함에 따라 믹스 개선에 따른 매출총이익률 상승분(150~380bp)이 지속될 것이라는 설명이다. 호우 CEO는 포트폴리오 최적화를 "지속적인 여정"이라고 표현하며, 셀룰러 모듈 거래 완료 이후에도 포트폴리오 검토를 이어갈 것이라고 덧붙였다.
◆ 포토닉스 확장, 차세대 성장축으로 부상
셈텍은 게인칩, 고출력 연속파(CW) 레이저, 반도체 광증폭기, 고속 포토다이오드 등으로 포토닉스 포트폴리오를 빠르게 확장하고 있다. 호우 CEO는 업계가 3.2T로 전환함에 따라 트랜시버당 부품 매출이 한 자릿수 후반 달러 수준에서 두 자릿수 후반 달러 수준으로 크게 늘어날 수 있다고 밝혔다.
BMO 캐피털마켓츠에 따르면 3.2T 모듈 주기에서 콘텐츠(부품 가치)는 현재 한 자릿수 후반 달러에서 80~90달러까지 증가할 수 있으며, 이러한 전환에는 약 18개월이 소요될 전망이다. 이 같은 흐름 속에서 셈텍은 기존 TIA·드라이버 제조사에서 실리콘과 광학 부품을 모듈 내에서 결합하는 '종합 광학 모듈 업체'로 대전환하고 있다는 평가를 받는다.
5~6개월 전 인수한 HFO(포토닉스) 사업도 순조롭게 통합되고 있다. 회사는 생산라인을 업그레이드하고 웨이퍼 투입량을 늘렸으며, 기존 3개 핵심 고객사를 넘어 고객 기반을 확대했다. 고출력 CW 레이저는 현재 5~6개 모듈 제조사가 평가 중이며, 전력변환 효율과 고온 내구성 면에서 긍정적인 피드백을 받고 있다.
회사는 인근의 완비된 설비를 인수해 연말까지 파운드리 생산능력을 3~4배로 확대할 계획이다. 다만 트랜시버용 CW 레이저의 매출 기여는 3.2T 트랜시버 양산 확대 시점과 맞물려 2028 회계연도 상반기부터 본격화될 것으로 예상된다.
신흥 시장인 근접패키지광학(NPO) 분야에서도 셈텍은 모듈 제조사들과 10~15개의 다양한 프로그램을 진행 중이며, 일부는 최종 고객사와 직접 연계돼 있다. 3.2T 트랜시버 도입과 관련해서는 설계 단계가 약 12개월 내에 열리고, 선도 기업들의 초기 출하는 약 18개월 후, 본격적인 양산 배치는 약 2년 후로 예상된다.
▶②편에서 계속됨
kimhyun01@newspim.com