AI 핵심 요약
beta- 태가주식이 2026년 상반기 영업수익 8억3590만 위안을 기록했다.
- 전원 사업 매출이 4억5152만 위안으로 절삭 사업을 넘어섰다.
- 화웨이 협력 기반 전원 사업은 확장했지만 수익성 개선은 과제다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

매출은 '전원', 수익성은 '절삭'에서 우위
'화웨이 공급망'에는 전원으로 연결고리
제조업 고도화 속 전원기술 역량 주목
이 기사는 10월 1일 오후 1시35분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①전원으로 연결고리 '태가주식' 없으면 '화웨이'도 없다>에서 이어짐.
◆ 매출은 '전원', 수익성은 '절삭'에서 우위
태가주식(泰嘉股份·BICHAMP 002843.SZ)의 사업구조에서 매출 규모만 놓고 보면 전원 사업이 절삭 사업을 소폭 앞서고 있다.
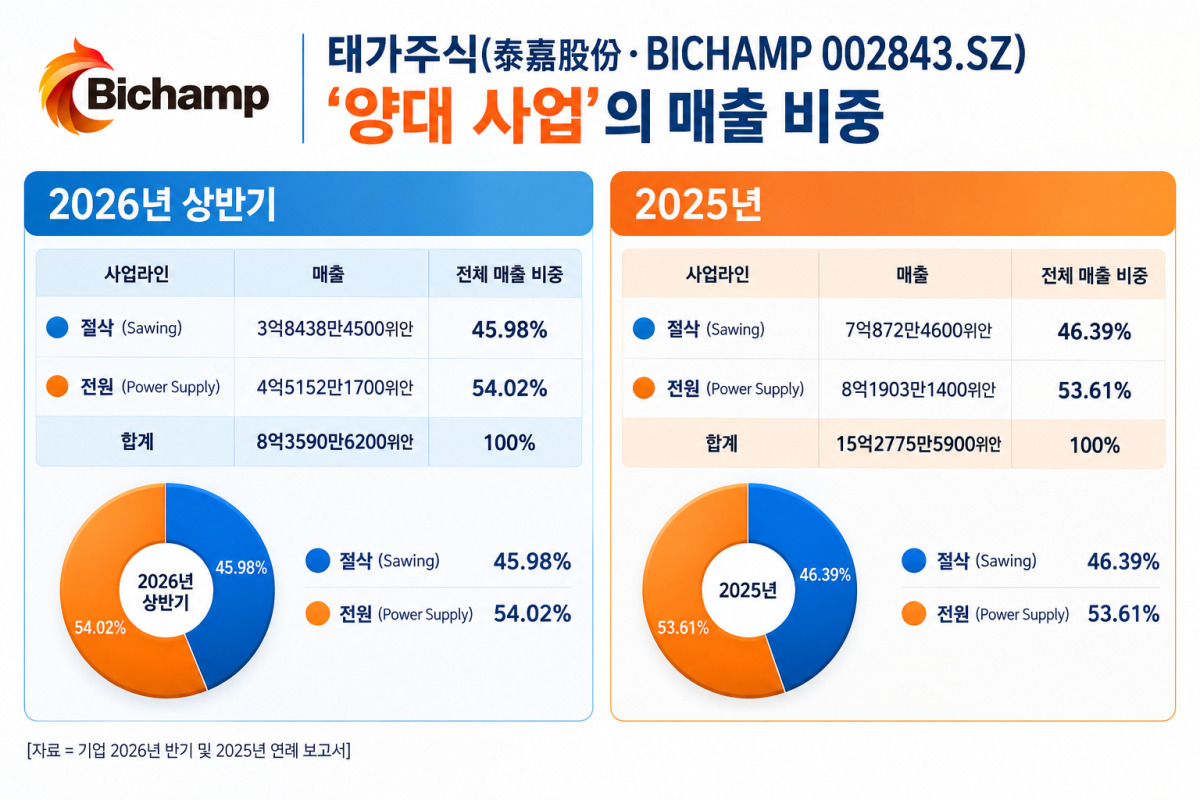
2026년 상반기 영업수익은 8억3590만6180 위안으로 전년 동기보다 10.18% 증가했다.
양대 사업별로 살펴보면 절삭 사업 매출은 3억8438만4458 위안으로 9.22% 늘어 전체 매출의 45.98%를 차지했고, 전원 사업은 4억5152만1722 위안으로 11.01% 증가해 전체의 54.02%를 차지했다.
수익성도 개선됐다. 2026년 상반기 절삭 사업의 매출총이익률은 43.98%로 전년 동기보다 0.29%포인트 상승했고, 전원 사업은 전년 동기의 -3.23%에서 3.53%로 개선됐다. 전원 사업 가운데 소비전자 전원 매출은 3억6390만7800 위안으로 9.79% 증가했으며, 대전력 전원은 7276만1900 위안으로 10.16% 늘었다. 다만 대전력 전원의 매출총이익률은 여전히 -3.93%로 적자를 기록했다.
매출 증가에도 순이익은 감소했다. 2026년 상반기 지배주주 귀속 순이익은 2816만4000 위안으로 전년 동기보다 30.68% 줄었다. 반면 비경상손익을 제외한 순이익은 3830만6400 위안으로 1.30% 증가했다. 회사는 재무비용 가운데 순환차손이 1353만1200 위안 발생했고, 공정가치 변동손실도 1352만5500 위안 발생했다고 공시했다. 이 가운데 기타 비유동금융자산의 공정가치 변동손실은 1383만500 위안이었다.
◆ '화웨이 공급망'과의 연결고리 '전원 사업'
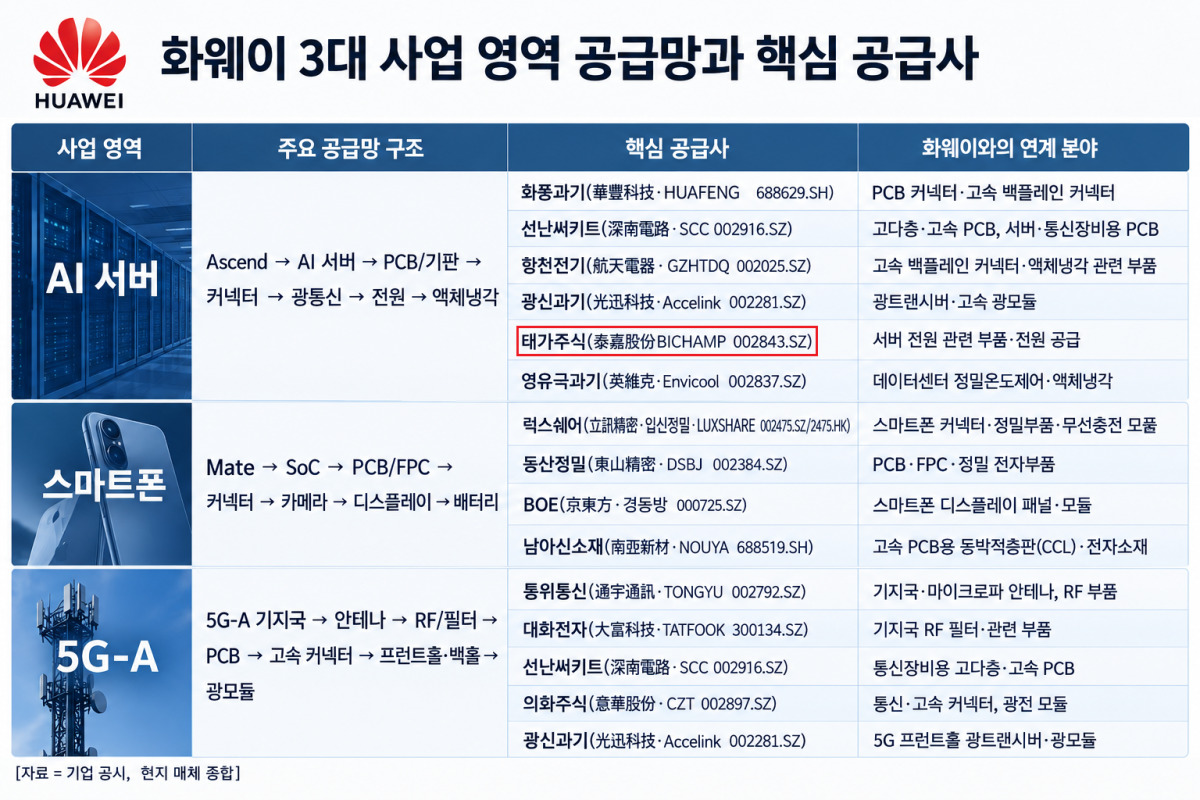
태가주식의 공개된 화웨이 공급망 연결고리는 전원 사업에서 확인된다.
전원 사업은 지난 2002년 중대자산 재편을 통해 지배권을 확보한 손자회사 뤄딩야다전자(雅達電子∙羅定雅達)을 통해 이뤄지고 있다.
앞서 2021년 태가주식은 공시를 통해 뤄딩야다전자가 휴대전화 충전기와 전원선 등 소비전자 제품을 생산하며 화웨이 그룹 자회사인 화웨이단말유한공사(華為終端有限公司)와 장기간 안정적인 협력관계를 구축하고 있다고 밝혔다. 당시 태가주식은 뤄딩야다전자와 화웨이단말유한공사 간 거래에서 발생하는 채권에 대해 최대 2000만위안의 보증을 제공하기로 했다.
태가주식은 이후 자체 홈페이지에서도 뤄딩야다전자가 2016년부터 화웨이와 협력해 왔으며 화웨이의 각종 전원 제품 생산 업무에 대응해 왔다고 밝혔다.
또 2024년 열린 화웨이 EMS(전자제품 제조서비스)/ODM(주문자개발생산) 현장 개선 표창 행사에서 뤄딩야다전자가 '2023년도 현장개선상 2등'을 수상했으며, 회사 측은 이를 화웨이 등 고객과의 협력 성과로 설명했다.
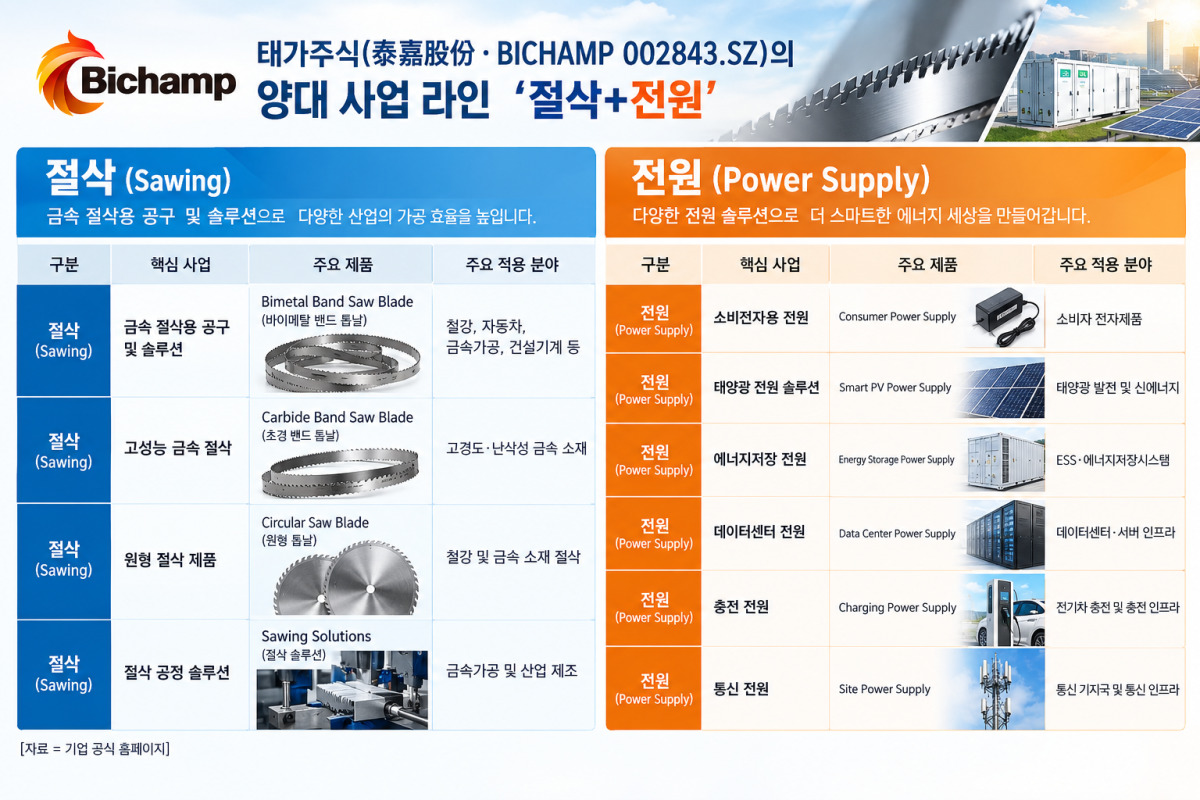
뤄딩야다전자는 소비전자용 충전기·어댑터를 비롯해 고주파 스위칭 전원, 자동차 전원, 태양광·ESS 제품 등을 개발·생산하고 있으며, 태가주식은 글로벌 주요 브랜드 고객과 장기간 협력·공급 관계를 유지하고 있다고 설명하고 있다.
2025년 연례보고서에서도 뤄딩야다전자가 글로벌 일선 브랜드 고객과 장기간 협력·공급 관계를 유지하고 있으며, 대규모 제조·납품 역량을 갖추고 있다고 밝혔다.
◆ 전력 수요 다변화, 전원 사업의 확장성 주목
태가주식의 전원 사업을 둘러싼 산업 환경도 변화하고 있다. 스마트폰과 노트북 등 소비전자 기기의 고도화와 함께 태양광·ESS 보급 확대, 데이터센터 등 전력 수요처의 다변화로 전력변환과 전원 관리의 중요성이 커지고 있기 때문이다.
태가주식 역시 소비전자용 충전기·어댑터에서 출발해 신에너지와 데이터센터 등을 포함하는 전원 제품군으로 사업 영역을 넓혀왔다.
특히 대전력 전원은 태양광 최적화기와 인버터, ESS용 전력변환장치(PCS) 등을 중심으로 구성된다. 데이터센터 전원도 적용 분야 가운데 하나다.
다만 데이터센터 전원 사업은 아직 규모가 크지 않다. 회사 측이 밝힌 바에 따르면, 2025년 데이터센터 전원 매출은 약 3069만 위안으로 전체 매출의 약 2.01%에 그쳤으며, 현재 투자·발전의 중점 분야도 아니다.
이에 따라 현재 태가주식의 전원 사업을 AI 데이터센터 전원 기업으로 규정하기보다는 소비전자 전원을 기반으로 신에너지와 일부 데이터센터 전원 등으로 사업 영역을 확대하고 있는 단계로 보는 것이 적절하다.
앞서 언급했듯 태가주식의 2026년 상반기 전원 사업 매출은 4억5152만 위안으로 전년 동기보다 11.01% 증가해 절삭 사업 매출을 넘어섰다. 다만 수익성 개선은 여전히 과제다. 같은 기간 전원 사업 전체 매출총이익률은 전년 동기 -3.23%에서 3.53%로 개선됐지만, 대전력 전원 부문은 -3.93%를 기록했다.
회사가 신에너지 전원 및 에너지저장 전원 생산기지 프로젝트를 종료한 점까지 감안하면, 향후에는 단순한 매출 확대보다 대전력 전원의 수익성 개선과 신규 고객·사업 확보 여부가 전원 사업의 경쟁력을 가늠하는 주요 변수가 될 전망이다.
pxx17@newspim.com