AI 핵심 요약
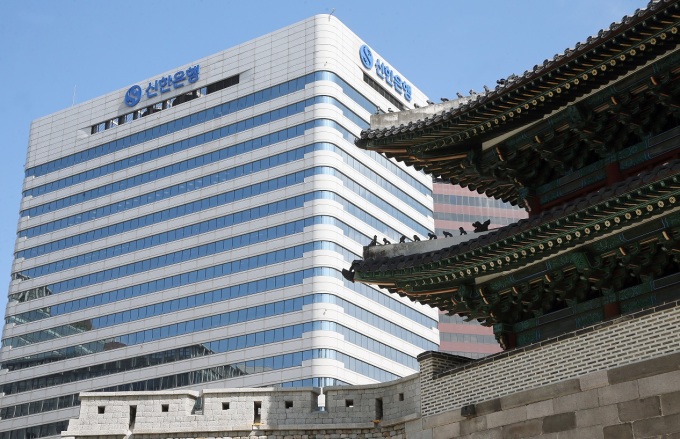
beta- KB증권이 7일 신한지주 목표주가 14만원을 유지했다.
- 신한지주 3분기 순익은 1조5580억원으로 9.4% 늘겠다.
- NIM은 일시 하락 뒤 내년까지 상승세 이어지겠다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
[서울=뉴스핌] 전미옥 기자 = KB증권은 신한금융지주의 올해 3분기 순이자마진(NIM)이 일시적으로 하락하겠지만 기준금리 인상 효과가 대출금리에 반영되면서 내년까지 NIM 상승 흐름이 이어질 것으로 전망했다. 투자의견 '매수(Buy)'와 목표주가 14만원을 유지했다.
7일 KB증권에 따르면 신한지주의 올해 3분기 연결 기준 지배주주 순이익은 1조5580억원으로 전년 동기 대비 9.4% 증가할 것으로 예상됐다. 시장 컨센서스인 1조6110억원에는 3.3% 못 미치는 수준이다. 예상 자기자본이익률(ROE)은 10.3%다.
3분기 은행 NIM은 1.56%로 전분기 1.61%보다 5bp(1bp=0.01%포인트) 하락할 것으로 추정됐다. 대기업 중심의 대출 증가와 정기예금 중심의 수신 확대, 은행채 금리 상승 등으로 조달금리가 높아진 영향이다. 원화대출은 전분기 대비 1.2% 증가한 344조원으로 전망됐다.
다만 KB증권은 3분기 NIM 하락이 일시적인 흐름에 그칠 것으로 내다봤다. 7~8월 기준금리 인상 영향이 시차를 두고 대출금리에 반영되면서 NIM 상승 기조가 2027년에도 이어질 것이란 분석이다. KB증권은 신한은행의 연간 NIM이 올해 1.59%에서 내년 1.66%로 상승할 것으로 예상했다.
3분기 그룹 순이자이익은 3조1280억원으로 전분기보다 0.2% 감소하지만 전년 동기 대비로는 6.1% 증가할 것으로 전망됐다. 반면 비이자이익은 8910억원으로 전분기 대비 38.6% 감소할 것으로 예상됐다. 은행 신탁수수료와 증권 자회사의 수수료 수익 감소, 주식시장 하락과 금리 상승에 따른 기타 비이자이익 축소 등이 영향을 미칠 것으로 분석됐다.
충당금전입액은 5290억원으로 전분기 대비 20.9%, 전년 동기 대비 20.3% 늘어날 것으로 추정됐다. 금리 수준 상승에 따라 경상 연체율이 오를 것으로 예상되면서다. 그룹 대손비용률(CCR)은 46bp로 전분기보다 7bp 상승할 전망이다. 보통주자본비율(CET1)은 13.47%로 전분기 대비 4bp 상승할 것으로 예상됐다.
강승건 KB증권 연구원은 "생산적 금융 집행에 따른 대출 성장 여력과 정부의 재정지출 확대도 은행업에 우호적인 환경을 조성할 것으로 판단된다"며 "올해 신한지주의 연결 기준 지배주주 순이익은 5조9680억원으로 전년보다 20%가량 증가하고, 총주주환원율은 51.6%에 이를 것"으로 전망했다. 주주환원 규모 역시 전년 대비 23.3% 늘어날 것으로 예상했다.
romeok@newspim.com