AI 핵심 요약
beta- 다올투자증권은 20일 현대제철의 4분기 실적 회복을 전망했다
- 현대제철 3분기 영업이익은 667억원으로 전년보다 28.5% 감소했다
- 8월 철강재 가격 인상과 원가 부담 완화로 4분기 영업익이 개선될 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
철강재 가격 인상 반영, 원가 부담도 완화
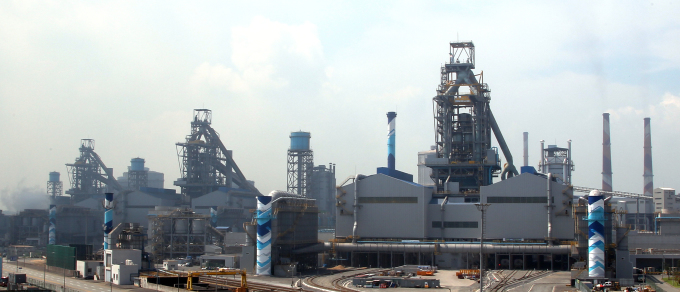
[서울=뉴스핌] 이나영 기자 설희 인턴기자= 다올투자증권은 20일 현대제철에 대해 지난 8월 철강재 가격 인상 효과가 올해 4분기부터 본격 반영되면서 실적 회복이 시작될 것이라며 투자의견 '매수(BUY)'와 적정주가 4만6000원을 유지했다.
자동차강판과 후판, 철근, H형강 등을 생산하는 현대제철의 올해 3분기 연결 매출액은 5조6000억원으로 전년 대비 1.8% 감소하고 영업이익은 667억원으로 28.5% 줄어들 것으로 전망됐다. 전 분기와 비교하면 매출액은 7.8% 감소하고 영업이익은 15.6% 증가하는 수준이다.
이정우 다올투자증권 연구원은 "올해 3분기 연결 매출액과 영업이익은 각각 5조6000억원, 667억원으로 컨센서스를 하회할 전망"이라며 "전반적인 판재류 부진이 예상보다 낮은 실적의 이유로 작용했을 것으로 추정한다"고 설명했다.
올해 3분기 판재류 판매량은 278만3000톤으로 전년 대비 8.8%, 전 분기 대비 7.9% 감소할 것으로 예상했다. 여름휴가와 연휴로 영업일수가 부족했던 데다 현대제철의 파업과 경쟁사의 고로 대수리 이전 선판매 정책도 판매량 부진에 영향을 미친 것으로 분석했다.
H형강 판매는 견조한 흐름을 유지했지만 철근 판매 부진으로 봉형강류 판매도 함께 부진할 것으로 전망했다.
이 연구원은 "여름휴가와 연휴로 영업일수가 부족한 비수기 시즌이기도 하지만 거기에 더해 동사의 파업과 경쟁사의 고로 대수리 이전 선판매 정책이 동사 판매량 부진에 기여했을 것으로 추정한다"고 밝혔다.
원화 약세와 연료탄 가격 상승도 올해 3분기 스프레드 악화 요인으로 꼽혔다. 올해 초부터 오른 연료탄 가격이 지난 2분기와 3분기에도 높은 수준을 유지하면서 원가 부담으로 작용했다.
다만 철광석 가격 하락이 연료탄 가격 상승에 따른 부담을 일부 상쇄할 것으로 봤다. 철광석 가격은 지난 4월부터 하락세를 나타냈으며 이달에는 톤당 90달러 수준까지 낮아졌다.
올해 4분기부터는 실적 회복이 시작될 것으로 전망했다. 다올투자증권은 현대제철의 올해 4분기 영업이익이 1668억원으로 전년 대비 285.6% 증가하고 영업이익률은 2.9%를 기록할 것으로 예상했다.
이 연구원은 "당 분기까지는 부진이 이어지지만 올해 4분기는 영업이익 1668억원으로 실적 회복이 시작될 전망"이라며 "8월 자동차 강판과 조선용 후판의 협상가격 인상으로 판매가격이 4분기부터 본격적으로 반영되며, 철광석 가격 하락과 원·달러 환율 하락으로 원가 부담도 완화돼 스프레드 개선이 기대된다"고 밝혔다.
winter1004@newspim.com