AI 핵심 요약
beta- 아마존은 19일 AI 인프라와 충성 고객을 앞세워 최선호주로 부상했다
- 코스트코는 기술은 뒤처졌지만 브랜드와 회원 기반으로 성장세를 이어갔다
- 홈디포와 타겟은 주택시장 침체와 반등 지속 여부가 핵심 변수로 떠올랐다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

이 기사는 10월 22일 오후 4시57분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<AI 쇼핑 시대 ① 소매 판도 뒤흔들 새 물결, 승자와 패자는>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 아마존: AI의 '핵심 조력자이자 승자'
아마존(AMZN) 역시 AI 시대의 주요 승자로 꼽힌다. 모간스탠리의 브라이언 노왁 애널리스트는 10월 19일 아마존을 '최선호주'로 선정하고 목표주가를 335달러에서 350달러로 올렸다. 투자의견은 '비중확대'를 유지했다. 지난주 AI 관련주 급락 속에 4.7% 하락해 250달러로 마감했던 아마존 주가는 19일 4.98% 반등한 262.45달러로 거래를 마쳤다.
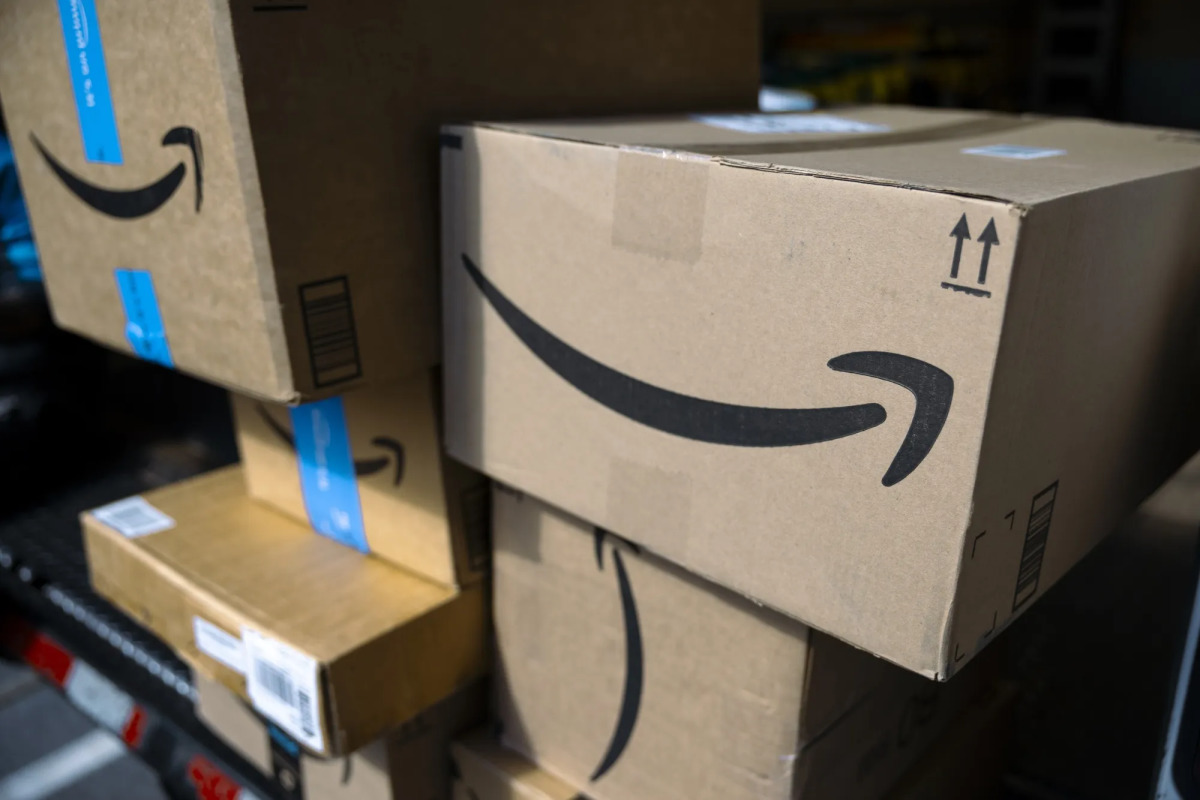
노왁 애널리스트는 시장이 "AI 선도주와 후발주가 엎치락뒤치락하는" 장세로 전락했지만, 아마존웹서비스(AWS)가 2028년까지 "압도적인" 매출 성장과 상당한 이익을 낼 것으로 내다봤다. 설비투자가 2027년 3,550억 달러, 2028년 3,650억 달러에 이를 것으로 예상하면서도 확신을 굽히지 않았다.
그가 더 중요하게 본 대목은 메타플랫폼스(META)의 소비자용 AI 에이전트 '뮤즈'가 전통적 전자상거래를 위협하는 상황에서도 아마존이 선도적 인프라와 충성도 높은 사용자 기반으로 수익화를 이어갈 것이라는 점이다. 그는 아마존 없이 진행되는 뮤즈의 연말 쇼핑 서비스가 부진하다면 에이전틱 커머스 확장에 아마존이 얼마나 중요한지를 입증하는 사례가 될 수 있다고 봤다. CNBC 집계 기준 아마존을 커버하는 64개 IB 가운데 62곳이 '매수' 이상 의견이며, 평균 목표주가 324.10달러는 21일 종가 대비 23.53%의 상승 여력을 뜻한다.
◆ 코스트코: 기술은 뒤처졌지만 브랜드 가치는 견고
코스트코(COST)에 대한 평가는 엇갈린다. 마 애널리스트는 "코스트코는 전자상거래와 기술 투자 측면에서 분명히 뒤처져 있으며, 시간을 두고 따라잡아야 할 것"이라고 지적했다. 다만 회원들이 매장에서 '보물찾기'하듯 쇼핑을 즐기는 만큼 당분간 영향은 상대적으로 덜할 것으로 봤다. 양질의 회원 데이터와 여행·안경 등 전통적 소매를 넘어서는 분야까지 아우르는 광고 역량은 광고 사업이라는 새로운 성장 동력이 될 수 있다. UBS 연구에서도 코스트코는 편리함보다는 가성비, 품질, 대량 구매와 반복적으로 연관되며 2위에 올랐다. 라서 애널리스트는 브랜드 가치가 AI가 학습하는 정보 생태계 깊숙이 자리 잡았다고 평가했다.
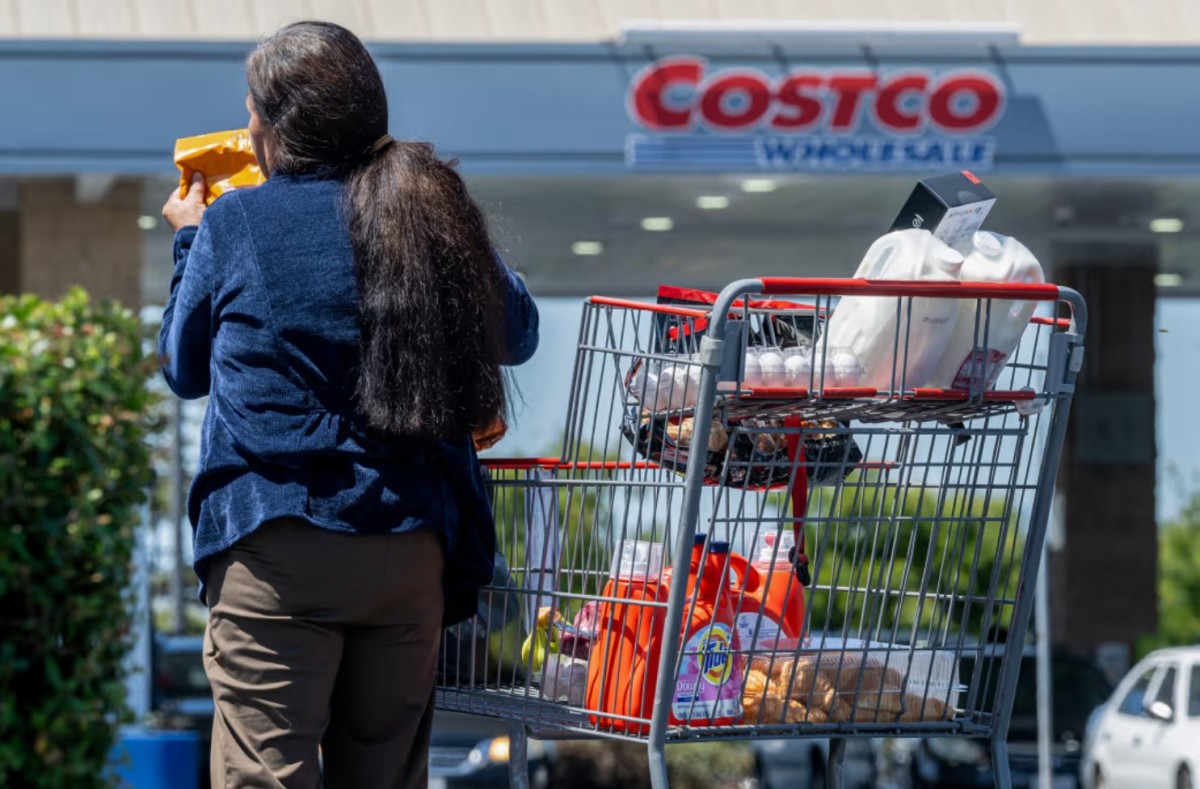
실적 흐름도 견조하다. 9월 미국 내 동일점포 매출(휘발유·환율 영향 제외)은 8% 늘어 전년 동월(5%)을 웃돌았고, 6월 6.3%, 7월 6.9%, 8월 7.6%에 이어 오름세를 이어갔다. 이는 5월(8.7%) 이후 가장 높은 수준이다. 노동절이 일주일 늦어진 달력 효과가 0.5%포인트를 보탰고, 전자상거래 매출은 19% 증가했으며 매장 방문객 수도 4% 가까이 늘었다. 다만 미즈호의 데이비드 벨린저 애널리스트는 성장의 일부가 배달 앱 기프트카드 판매 같은 일회성 요인과 푸드코트·약국 등 저마진 부문에서 나왔다고 짚었다.
9월 24일 발표한 회계연도 4분기 주당순이익(EPS)은 6.60달러로 컨센서스(6.53달러)를 웃돌았고, 매출은 957억2,000만 달러였다. 골드만삭스는 목표주가를 1,159달러에서 1,134달러로 낮추면서도 '매수'를 유지했다. 케이트 맥셰인 애널리스트는 코스트코가 관세 환급금을 가격 투자에 우선 활용하고 있으며, 젊은 회원층과 배송 옵션 확대의 수혜를 누리기 좋은 위치라고 평가했다. 2027 회계연도에는 순증 기준 28개 신규 매장을 열 계획이다. 코스트코 주가는 올해 15.77% 올랐지만 5월 19일 기록한 52주 최고가(1,096.50달러) 대비로는 8.96% 낮다.
월마트와 비교하면 규모와 밸류에이션에서는 월마트가, 성장성에서는 코스트코가 앞선다. 월마트의 연간 매출은 7,131억6,000만 달러로 코스트코(3,031억5,000만 달러)의 두 배를 넘고, 주가수익비율(PER)도 42배로 코스트코(48배)보다 낮다. 예상 배당수익률 역시 0.84%로 코스트코(0.59%)보다 높다. 반면 코스트코는 8,140만 명의 유료 회원을 기반으로 2026년 회비 수입이 59억700만 달러로 11% 늘었고, 매출 증가율도 10.14%로 월마트(4.73%)를 크게 앞질렀다.
◆ 홈디포: 얼어붙은 주택시장과 이민 정책의 협공
빅4 가운데 가장 고전하는 곳은 홈디포(HD)다. 주가는 올해 8.71%, 최근 1년간 18.41% 하락했다. 원인은 두 가지다. 첫째, 주택 거래가 사실상 정체되면서 리모델링 수요가 줄었다. 기존 주택 판매는 8월과 9월 각각 전년 대비 2.5%, 2.2% 감소했고, 30년 만기 고정 주택담보대출 금리는 10월 15일 주간 평균 7.4%까지 올랐다. 이는 홈디포가 성장 동력으로 삼아온 전문 시공업자 시장에도 타격을 준다.
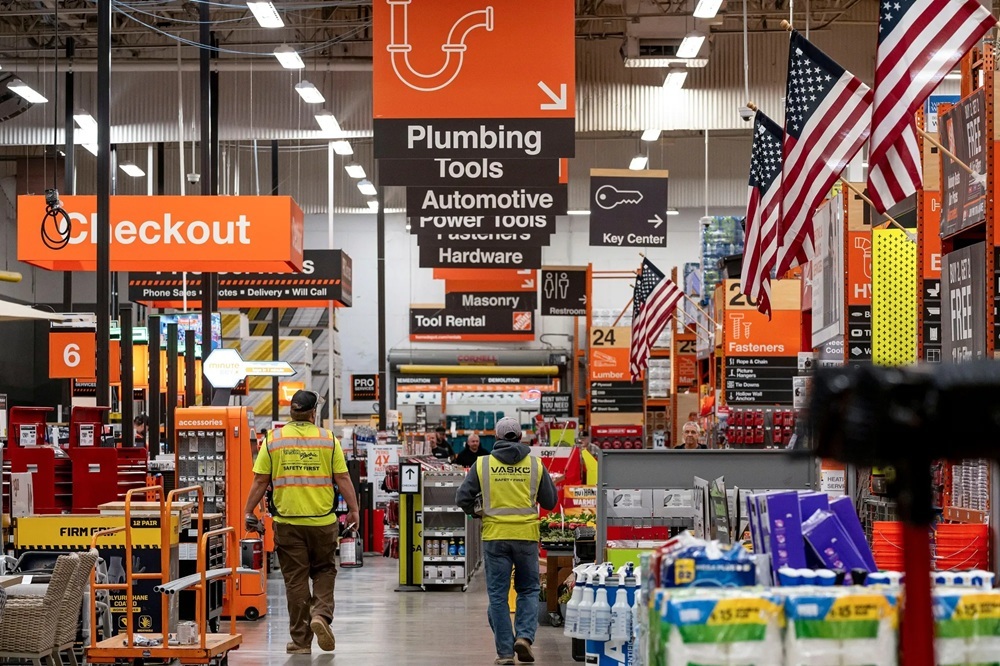
둘째, 트럼프 행정부의 이민 단속으로 매장 주차장이 불법 이민자 체포의 주요 장소가 되면서 고객 반감이 커지고 있다. 홈디포는 거리두기에 노력해 왔지만 진정성이 없다는 비판도 받는다.여기에 AI 기반 가격 비교 마켓플레이스와의 경쟁, 번호판 인식기 무단 사용 의혹 관련 집단소송, 금리 민감도도 부담 요인이다. 2분기 동일점포 매출 증가율은 1.7%에 그쳤다.
그럼에도 펀더멘털은 탄탄하다. 조정 EPS는 4.92달러로 5.1% 늘었고, 최근 4개 분기 매출 1,690억 달러에 순이익 140억 달러로 8%의 이익률을 기록했다. 상반기 잉여현금흐름 97억 달러는 배당금 46억 달러를 크게 웃돈다. 2010년 이후 매년 배당을 늘렸고 대침체기에도 배당을 줄이지 않았다. PER 22배, 배당수익률 약 3%로 장기 투자자에게는 오히려 매력적인 진입 구간이라는 평가도 나온다. 월가의 평균 목표주가 373.64달러는 18.94%의 상승 여력을 시사한다.
◆ 타겟: 진짜 부활일까, 일시적 반등일까
번스타인이 베스트바이와 함께 밀려날 후보로 지목한 타겟은 정작 올해 가장 극적인 반등을 보이고 있다. 주가는 10월 21일 종가 152.38달러로 올해 55.89% 급등했다. 지난 2월 취임한 마이클 피델크 CEO가 3월 상품 구성 재편, 가격 인하, 매장 재정비를 골자로 한 턴어라운드 계획을 내놓은 효과다. 타겟은 지난 1년간 1만 건 이상의 가격을 내렸고, 9월 29일에는 연말 시즌을 앞두고 약 2,000개 품목의 추가 인하를 발표했다.
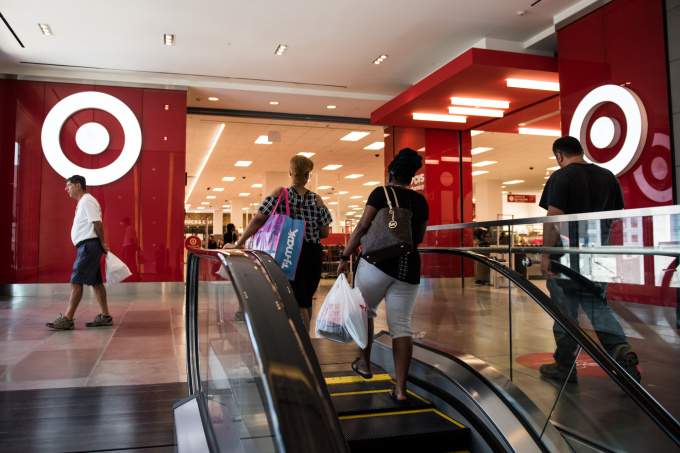
HSBC의 조 토머스 애널리스트는 9월 30일 타겟 투자의견을 '매수'로 올리고 목표주가를 125달러에서 190달러로 상향 조정했다. 2분기 성장이 가격 인상이 아닌 방문객 증가에서 나왔다는 점에 주목하며 "매장망이 실질적으로 잠식당하고 있지 않다"고 평가했다. 경영진은 올해 두 번째로 가이던스를 올려 2026 회계연도 EPS 전망을 8.25~9.25달러로 제시했다.
하지만 월가 전반은 아직 신중하다. CNBC 집계 기준 39개 IB 중 23곳이 '보유', 3곳이 '시장수익률 하회' 의견이며, 평균 목표주가 164.45달러의 상승 여력은 7.92%에 그친다. 의류·생활용품 부문은 여전히 다른 부문보다 뒤처져 있다. 번스타인이 경고했듯 소매업의 역사는 진정한 반등이 드물다는 점을 말해준다.
◆ 결국 승부는 '변화 대응력'
에이전틱 AI는 백화점, 대형마트, 이커머스가 그랬듯 기존 질서를 뒤흔들 변수다. 지금까지의 분석은 규모와 신뢰, 명확한 가치 제안을 갖춘 대형 업체가 AI 시대에도 유리하다는 점을 보여준다. 그러나 어떤 소매업체도 부단한 노력 없이 지배적 지위를 영원히 유지할 수는 없다. 소매주 투자자가 지금 점검해야 할 것은 현재의 점유율이 아니라, 다음 물결에 맞춰 스스로를 바꿀 수 있는 변화 대응력이다.
kimhyun01@newspim.com