
LGMD 2I/R9형 환자 대상 시장 독점 기회
승인된 경쟁 치료제 전무한 블루오션
임상 3상 성과로 FDA 승인 가속화 기대
이 기사는 10월 28일 오후 4시55분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<브릿지바이오 52주 신고가 ① LGMD 치료제 임상 3상 성공>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ FDA 승인 전략, 정식 승인 가능성 주목
브릿지바이오 파머(종목코드: BBIO)는 이번 임상 성공을 바탕으로 올해 말 미국 식품의약국(FDA)과의 회의를 통해 승인 전략을 논의하고, 2026년 상반기 중 신약허가신청(NDA)을 제출할 계획이다. 현재 FORTIFY 임상시험의 전체 중간 분석 데이터에 대한 평가가 진행 중이며, 향후 의료 학술회의에서 상세 결과를 발표할 예정이다.
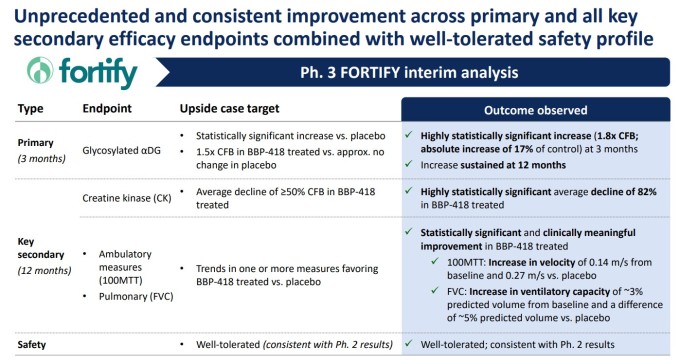
ML 바이오 솔루션의 크리스틴 시우 최고경영자(CEO)는 "당화된 αDG 수치의 작은 변화조차 환자에게 의미 있는 개선을 가져올 수 있다"며 "압도적인 증거가 규제 당국, 의료진, 환자 커뮤니티를 하나로 묶어 승인 경로를 지지하게 만들 것"이라고 밝혔다.
현재 핵심 쟁점은 BBP-418의 임상 데이터가 '가속 승인(accelerated approval)'이 아닌 '정식 승인(full approval)'을 받을 수 있을 만큼 충분한지를 판단하는 것이다. 미즈호의 사이드 애널리스트는 이 점이 향후 FDA 결정에서 중요한 기준이 될 것이라고 분석했다. αDG 당화 수치의 극적인 개선과 함께 보행 및 폐 기능의 통계적·임상적으로 유의미한 개선이 동반되었다는 점은 정식 승인 가능성을 높이는 강력한 근거로 평가된다.
BBP-418은 FDA로부터 희귀질환 치료제, 패스트트랙, 희귀 소아질환 치료제 지정을 받았으며, 유럽의약품청(EMA)에서도 희귀질환 치료제로 지정된 바 있다. 특히 FDA의 희귀 소아질환 지정에 따라 BBP-418이 승인될 경우, 브릿지바이오는 우선심사 바우처(Priority Review Voucher)를 받을 자격을 갖게 된다. 이는 향후 다른 신약의 심사 기간을 단축할 수 있는 중요한 혜택으로, 회사의 파이프라인 전체에 긍정적 영향을 미칠 것으로 기대된다.
◆ 시장 잠재력 10억 달러 이상, 독점권 확보
시장 잠재력 측면에서 시우 CEO는 BBP-418이 최초의 승인 치료제가 될 가능성이 있으며, 시장 규모는 10억 달러 이상에 이를 수 있다고 내다봤다. 현재 승인된 지대형 근이영양증(LGMD) 치료제가 없는 상황에서 BBP-418은 희귀질환 치료제로서의 독점권과 함께 상당한 상업적 가치를 창출할 것으로 전망된다.
LGMD 치료제 개발 경쟁에서 브릿지바이오의 주요 경쟁자였던 사렙타 테라퓨틱스(종목코드: SRPT)는 올해 초 큰 타격을 입었다. 사렙타는 LGMD 치료제 후보물질 SRP-9004를 개발 중이었으나, 임상시험 중 환자 사망 사례가 발생하면서 FDA에 의해 임상 보류 조치를 받았다. 해당 프로그램은 현재까지 중단된 상태다.
사렙타는 현재 LGMD 2E/R4형을 대상으로 한 유전자 치료제 SRP-9003에 기대를 걸고 있다. 이 치료제는 3상 임상시험인 EMERGENE 연구에서 평가되고 있으며, 최근 오스트리아 빈에서 열린 제30회 세계근육학회(WMS) 국제학술대회에서 발표된 데이터에 따르면 β-사르코글리칸 단백질 발현을 23.9% 증가시키고 전체 단백질 발현은 43.4% 상승시킨 것으로 나타났다.
그러나 SRP-9003는 LGMD의 다른 유형을 대상으로 하고 있어, BBP-418과 직접적인 경쟁 관계에 있지는 않다. 브릿지바이오는 LGMD 2I/R9형 시장에서 사실상 독주 체제를 구축하고 있으며, 이는 향후 시장 진입 시 경쟁 압력이 상대적으로 낮을 것임을 시사한다.
◆ 월가 목표주가 상향, 평균 66.34달러
에버코어 ISI는 27일 BBP-418에 대한 임상 3상 "최상의 결과"를 확인하고 브릿지바이오에 대한 '시장수익률 상회' 투자의견을 재확인하면서 목표주가를 75달러에서 90달러로 상향 조정했다. 에버코어 ISI의 코리 카시모프 애널리스트는 브릿지바이오의 각 자산이 블록버스터 기회를 나타내는 '다중 제품 바이오테크'가 될 수 있다는 견해를 거듭 강조했다.
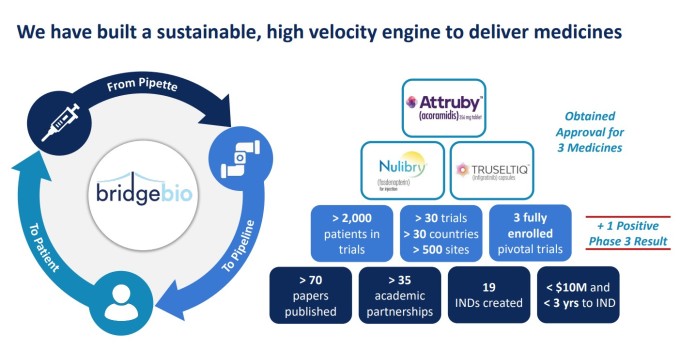
같은 날 레이먼드 제임스의 마틴 오스터 애널리스트는 브릿지바이오에 대한 '매수' 투자의견을 유지하고, 목표주가를 기존 56달러에서 69달러로 인상했다. 오스터 애널리스트는 LGMD 2I/R9 치료제 BBP-418에 대한 3상 임상시험 FORTIFY의 중간 결과가 기대치를 상회하며, 주요 및 보조 평가 지표 모두에서 통계적으로 유의미한 개선을 보였다는 점을 주목했다. 당화된 α-DG 수치의 뚜렷한 증가와 보행 및 폐 기능의 향상은 가속 승인 가능성을 시사하는 중요한 지표로 평가됐다.
레이먼드 제임스는 또한 트랜스티레틴 매개 아밀로이드성 심근병증(ATTR-CM) 치료제 아트루비에 대한 강력한 초기 수요 지표를 긍정적으로 평가했다. 아코라미디스(acoramidis)로도 알려진 아트루비는 지난해 11월 말 희귀 심장병인 ATTR-CM 치료제로 승인되었으며, 블록버스터급 매출이 기대되는 이 약은 현재 화이자(PFE)의 빈다켈(Vyndaqel)과 직접 경쟁하고 있다.
브릿지바이오에 대한 월가 애널리스트들의 투자의견을 종합하면 '매수' 의견이 우세하다. CNBC 집계에 따르면, 19개 투자은행(IB) 중 5곳이 '강력 매수', 13곳이 '매수', 1곳이 '보유' 의견을 제시했다. 이들이 제시한 목표주가 평균은 66.34달러로, 현재 주가에서 4.37%의 추가 상승 여력을 나타낸다. 월가에서 제시한 최고 목표주가는 95달러, 최저 목표주가는 42.21달러다.
최근 몇 달 동안 여러 애널리스트가 브릿지바이오에 대해 낙관적인 견해를 보였다. 9월 12일 UBS의 엘리아나 멀 애널리스트는 '매수' 투자의견을 재확인하며 목표주가를 72달러에서 82달러로 상향 조정했다. 9월 3일, JP모간의 아누팜 라마 애널리스트는 '비중확대' 투자의견을 유지하는 한편 목표주가를 55달러에서 70달러로 올렸다.
◆ 다중 파이프라인으로 장기 성장 동력 확보
브릿지바이오는 현재 후기 임상 단계에 있는 여러 신약 후보를 보유하고 있으며, BBP-418은 그중에서도 가장 주목받는 약물이다. 회사는 아트루비의 성공적인 상업화에 이어 BBP-418의 승인까지 달성할 경우, 재무적 안정성이 크게 개선될 것으로 예상된다.
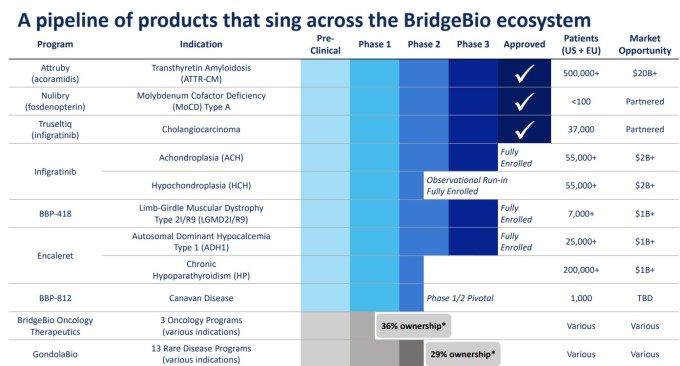
브릿지바이오는 여전히 4분기에 예상되는 상염색체 우성 저칼슘혈증 1형에 대한 칼슘 감지 수용체 길항제인 '엔칼레렛(encaleret)'과 내년 1분기에 예상되는 연골무형성증과 연골연화증을 위한 FGFR1-3 억제제인 '인피그라티닙(infigratinib)'을 포함하여 두 가지 중요한 임상 3상 결과를 앞두고 있다.
레이먼드 제임스는 최근 주가 상승에도 불구하고 향후 몇 분기 동안 컨센서스 추정치의 추가 상향 조정에 대한 상승 여력이 있다고 보고 있다. 아트루비 외에도 브릿지바이오의 후기 파이프라인이 투자자에게 매력적인 옵션을 제공한다는 점에서다.
BBP-418의 시장 규모가 10억 달러 이상으로 추정되는 점, 희귀질환 치료제로서의 독점권 확보, 우선심사 바우처 획득 가능성 등은 모두 브릿지바이오의 장기적인 가치 창출에 긍정적인 요인들이다. 특히 BBP-418은 경구용 소분자 치료제라는 점에서 제조 및 유통 측면에서 유전자 치료제 대비 비용 효율성이 높을 것으로 기대된다.
◆ 희귀질환 치료의 새로운 이정표
브릿지바이오의 BBP-418은 LGMD 2I/R9형 환자들에게 최초의 질병 수정 치료제가 될 가능성을 열었다. 3상 임상시험에서 입증된 αDG 당화 수치의 극적인 개선, 보행 및 폐 기능의 유의미한 향상, 양호한 안전성 프로파일은 이 치료제가 희귀 근육질환 치료 분야에서 중요한 전환점이 될 수 있음을 시사한다.
ML 바이오 솔루션의 더글라스 스프롤 CMO는 "우리는 BBP-418이 이 질환의 경과를 바꿀 수 있는 최초의 치료제가 될 수 있도록 신속하게 승인 절차를 추진할 것"이라고 밝혔다.
주가 급등과 시장의 열광적인 반응은 투자자들이 BBP-418의 잠재력을 높이 평가하고 있음을 보여준다. 향후 FDA와의 논의 결과, 신약허가신청(NDA) 제출, 최종 승인 여부가 브릿지바이오의 주가와 기업 가치를 결정하는 핵심 변수가 될 것이다. 미즈호 증권을 비롯한 월가 애널리스트들은 이번 임상 결과를 바탕으로 브릿지바이오에 대한 긍정적 전망을 유지하고 있으며, 주가는 단기적으로 임상 성공에 대한 시장의 반응을 반영하고 있다.
다만 투자자들은 2026년 상반기 FDA 신청 일정과 이후 승인 과정을 면밀히 모니터링해야 할 것이다. 희귀질환 치료제 시장에서 브릿지바이오가 새로운 성장 스토리를 써나갈 수 있을지, 글로벌 바이오 투자자들의 관심이 집중되고 있다.
kimhyun01@newspim.com