비자, 스테이블코인 우려 속 매력적 진입 기회
토스트, 클라우드 기반 외식업계 결제 솔루션
이 기사는 12월 19일 오후 4시52분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<결제주 투자전략 ① 페이팔과 파이서브는 신중하게>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ 2026년 결제 섹터 전망...성장 재가속화 기대
트루이스트는 결제 및 핀테크 부문이 2025년 부진한 성과를 보인 후 2026년에 회복할 것으로 예상한다. 2025년은 이 부문에 어려운 한 해였으며, 투자자들이 수익 감소, 경쟁 심화, 수익의 질에 대해 우려하면서 전체 시장보다 27% 뒤처졌다.
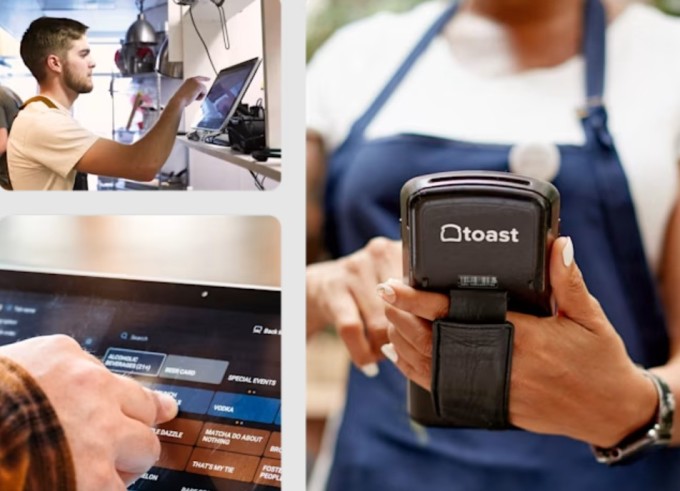
개별 종목에 대해 트루이스트는 비자(V)가 여전히 선호하는 대형 복합 성장주라고 밝혔다. 또한 어펌(AFRM)과 토스트(TOST)는 과소평가된 성장 스토리이며, 아디옌과 플라이와이어(FLYW)는 성장 재가속화를 위한 선호 종목이라고 강조했다.
다만 트루이스트는 내년에도 경쟁이 이 부문의 일부에 계속 영향을 미칠 것이라고 경고했다. 특히 페이팔(PYPL)이 애플 페이와 숍 페이에 계속 점유율을 잃고 거래 마진에 압력을 받을 것으로 예상하며, 2026년 성장률을 시장 예상치 4.5%보다 낮은 1%로 전망했다. 트루이스트는 파이서브(FISV)와 글로벌 페이먼츠(GPN)의 턴어라운드 노력에 대해 여전히 신중한 입장을 유지했다.
◆ 비자, 저평가된 글로벌 리더의 귀환
페이팔과 파이서브에 대한 비관적 전망과 대조적으로, 비자(V)는 월가의 새로운 총아로 떠오르고 있다. JP모간은 비자를 결제 업종 내 최선호 종목(top pick)으로 꼽았다. 마스터카드(MA)와 함께 글로벌 신용카드 시장을 양분하는 비자는 올해 주가가 소폭 상승세를 보였다.
12월 18일 종가 346.01달러를 기준으로 시가총액이 6586억 달러인 비자 주가는 올해 들어 9.48% 상승했다. 다만 같은 기간 S&P500 지수의 15.19% 상승률을 밑돌았다는 점에서 오히려 매력적인 진입 기회로 평가받고 있다.
뱅크오브아메리카(BofA) 증권은 12월 11일 비자 투자의견을 '중립'에서 '매수'로 상향 조정하며 목표주가를 382달러로 인상했다. BofA는 "시장이 훌륭한 비즈니스를 할인 판매하고 있다"며 비자의 저평가된 밸류에이션을 강조했다. 현재 22배인 선행 주가수익배율(PER)이 지난 10년 동안 최저 수준에 가깝다는 설명이다.
BofA는 비자의 현재 가치 평가가 "과장된 파괴적 혁신 우려와 AI/위험 선호 주식으로의 전환"에 기인한다고 분석하면서, 10년 만의 최저치에 가깝다고 말했다. BofA는 현재 상황을 "합리적인 배수로 세계 최고의 기업 중 하나를 소유할 수 있는 매력적인 기회"라고 귀띔했다.
BofA는 스테이블코인 붕괴와 규제 리스크에 대한 투자자들의 우려가 과도하다는 의견이다. 스테이블코인은 비자를 약화시키는 대신 오히려 그 위치를 강화할 수 있으며, 특히 비자가 이미 활발하게 활동하고 있는 국경 간 B2B 결제 사업을 강화할 수 있다고 전망했다.
JP모간도 비자가 스테이블코인과 토큰화 등 블록체인 기반 금융으로 확장하며 에이전틱 커머스에도 노출되고 있다고 분석했다. 그러면서 S&P 500 대비 낮은 장기 밸류에이션을 고려할 때 추가 상승 여력이 크다고 진단했다.
◆ 주요 투자은행들의 비자 긍정 평가
HSBC 역시 비자와 마스터카드의 투자의견을 '매수'로 상향 조정하며, 두 기업의 주가 부진이 매력적인 진입 시점을 제공한다고 평가했다. 강력한 서비스 성장이 견고한 수익 전망을 뒷받침하고 있다는 설명이다.
비자와 마스터카드 주식은 지난 6개월 동안 S&P 500 지수의 수익률을 22~26% 하회했으며, 2025년 전체로도 시장 수익률을 밑돌 것으로 예상된다. 두 종목 모두 현재 자사 역사적 밸류에이션 대비 할인된 가격에 거래되고 있으며, 광범위한 지수 대비 이례적으로 좁은 프리미엄을 보이고 있다.
HSBC는 비자의 목표주가를 335달러에서 389달러로, 마스터카드의 목표주가를 598달러에서 633달러로 각각 상향 조정했다. HSBC 애널리스트들은 "밸류에이션과 강력한 재무 성과가 비자와 마스터카드에 대한 우리의 긍정적인 입장을 뒷받침한다"고 밝혔다.
HSBC는 비자의 "서비스 부문 성장세가 두드러지며 매력적인 재무 알고리즘이 유지되고 있다"고 분석했다. 두 자릿수의 지속적인 매출 및 수익 성장은 빠르게 확장되는 부가가치 서비스에 의해 뒷받침되고 있으며, 이는 비자 매출의 약 30%를 차지한다.
HSBC는 비자의 경우 2027년까지 연간 약 10%의 순매출 성장과 낮은 두 자릿수의 주당순이익(EPS) 성장을 예상하며, 서비스 및 상업 결제 부문이 장기적으로 의미 있는 상승 여력을 제공한다고 분석했다.
UBS는 비자의 강력한 성장 전망을 이유로 '매수' 투자의견을 재확인하며 목표주가를 415달러에서 425달러로 상향 조정했다. 비자는 예상치를 약간 상회하는 2025 회계연도 4분기 실적을 발표하며 EPS 2.98달러를 달성했고, 107억 달러의 매출을 기록했다.
RBC 캐피털도 12월 19일 보고서에서 비자와 마스터카드를 최고 대형주 선택으로 꼽았다. 불확실한 경제 상황에서도 내구성을 갖춘 글로벌 디지털 결제 성장에 대한 일관된 노출을 제공한다는 평가다. 특히 비자는 2026년 FIFA 월드컵과 동계 올림픽에서 스폰서십을 통해 마케팅 및 자문 서비스를 강화할 수 있을 것으로 전망했다.
CNBC 집계에 따르면, 현재 비자를 커버하는 41개 투자은행(IB) 중 11곳이 '강력 매수', 25곳이 '매수', 5곳이 '보유' 의견을 제시했다. 최고 목표주가는 450달러, 최저 목표주가는 310.45달러다.
◆ 토스트, 레스토랑 업계의 강자
토스트(TOST)는 또 다른 투자 기회로 부상하고 있다. JP모간은 레스토랑 관리·결제 플랫폼 회사인 토스트 투자의견을 '중립'에서 '비중 확대'로 상향 조정하고 목표주가를 43달러로 제시했다.
토스트는 클라우드상에서 구동되는 외식업계용 POS(판매시점정보관리) 소프트·하드웨어를 통합 판매하는 업체다. 토스트 외에도 클라우드 시스템을 판매하는 업체는 다수 존재하지만 토스트는 타사와 다르게 외식업계에만 집중하고 있어 특화형 서비스가 강점이 되고 있다.
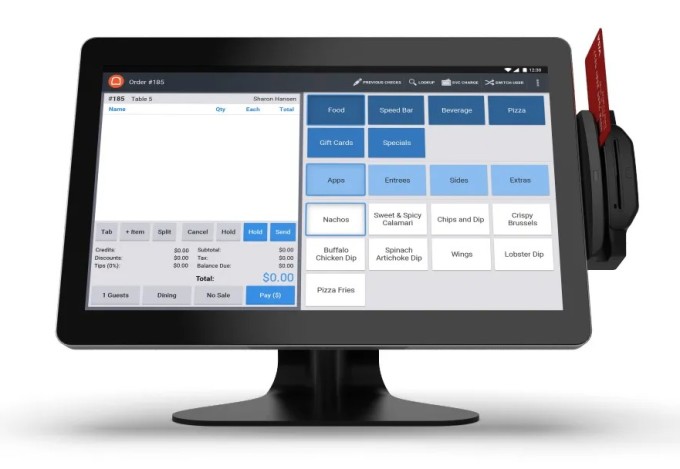
JP모간 애널리스트들은 "토스트는 레스토랑 업계에서 독특한 브랜드 친화력을 구축했으며, 업계 최고 수준의 성장세를 유지하면서도 비용을 효율적으로 관리하고 있다"고 평가했다.
토스트 주가는 올해 부진했지만, 12월 18일 종가는 36.62달러로 전일 대비 3.15% 상승했다. 트루이스트의 매튜 코드 애널리스트도 토스트를 최고 추천 종목 중 하나로 꼽으며, 월가에서 둔화를 예상하지만 이를 뛰어넘을 수 있는 과소평가된 성장 스토리라고 평가했다.
트루이스트에 따르면 최근 분기에 토스트는 반복적 총이익에서 7%의 어닝 서프라이즈를 기록하며 강력한 실적을 입증했다. 2025년 3분기 주당순이익(EPS)은 0.16달러로 예상치 0.24달러를 밑돌았지만, 매출은 예상치인 15억8000만달러를 넘어선 16억3000만달러를 기록했다.
제프리스는 AI 우려 완화 속 2026년 미국 소프트웨어 주식 승자와 패자를 전망하면서, 건전한 사업 모멘텀과 보다 합리적인 멀티플이 주가 상승에 대한 더 명확한 경로를 제공한다면서 토스트에 대한 건설적인 견해를 되풀이했다.
한편 트루이스트는 토스트가 소파이 테크놀로지스(SOFI), 어펌(AFRM)과 함께 "가까운 미래에 S&P500 지수에 추가될 가능성이 있다"고 내다봤다. 다만, 소파이와 어펌은 모든 기준을 충족하는 반면 토스트는 시가총액이 기준치보다 약간 낮다고 지적했다.
CNBC 집계에 따르면, 현재 토스트를 커버하는 28개 투자은행 중 6곳이 '강력 매수', 11곳이 '매수', 11곳이 '보유' 의견을 제시했다. 최고 목표주가는 65달러, 최저 목표주가는 36달러로 집계됐다.
◆ 투자 전략, 검증된 강자에 집중하라
월가 주요 투자은행들의 메시지는 일관된다. 페이팔과 파이서브는 구조적 문제와 성장 둔화로 신중한 접근이 필요하며, 비자와 토스트는 탄탄한 사업 모델과 성장 잠재력으로 매수 기회를 제공한다.
결제 업종은 구조적 변화와 기술 혁신의 압박 속에서 불확실성이 크지만, 가격 결정력과 안정적 성장성을 갖춘 기업은 여전히 투자자들에게 매력적이다. 2026년은 턴어라운드를 기다리는 것이 아니라, 이미 검증된 강자들에 집중하는 해가 될 것으로 전망된다.
JP모간의 황 애널리스트가 강조한 것처럼 "가격 결정력, 높은 한계 마진, 안정적인 성장 속도를 갖춘 기업"이 2026년 결제 섹터의 승자가 될 것이다. 투자자들은 화려한 회복 스토리보다는 기본에 충실한 기업들을 선택해야 할 시점이다.
kimhyun01@newspim.com