AI 핵심 요약
beta- 화풍과기가 21일 알리바바·텐센트·바이트댄스와 협력 확대했다.
- 화풍과기는 AI 서버·데이터센터용 고속 커넥터를 공급했다.
- 화풍과기 매출 73.25%가 상위 5개 고객, 화웨이 60.52%다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
AI 시대, 고속 커넥터 고도화 경쟁력 증강
화웨이∙비야디 등 '대형 공급망'과 연계
딥시크와는 인터커넥트 제품 협력 가능성
최대 매출원 '부품', 커넥터가 성장 견인
이 기사는 9월 21일 오후 3시19분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①②고속 커넥터 고도화 '화풍과기' 없으면 '딥시크'도 없다>에서 이어짐.
④ 알리바바·텐센트·바이트댄스 등으로 협력 확대
화풍과기(華豐科技·HUAFENG 688629.SH)는 AI 연산 인프라 시장에서 주요 인터넷 기업과의 협력도 확대하고 있다.
회사는 알리바바(阿裏巴巴∙ALIBABA 9988.HK/BABA.US), 텐센트(騰訊∙TENCENT 0700.HK), 바이트댄스(字節跳動·ByteDance) 등 인터넷 기업과 프로젝트 협력을 추진하거나 진행하고 있다고 밝혔다. 이와 함께 고속 백플레인 커넥터와 고속 케이블 모듈은 AI 연산 서버, 초노드 연산 클러스터, 스위치, 슈퍼컴퓨터 등에 활용할 수 있다고 설명했다.
다만 구체적인 프로젝트와 공급 세부 내용은 고객사와의 비밀유지계약을 이유로 공개하지 않았다.
따라서 이들 기업을 모두 화풍과기의 실제 제품 공급 고객으로 단정하기보다는 프로젝트 협력 및 기술 협력 관계가 확인된 기업으로 보는 것이 적절하다.
알리바바와의 협력은 회사가 보다 구체적으로 공개했다. 화풍과기는 AI 데이터센터 분야에서 알리바바와 심층적인 프로젝트 협력을 진행하고 있으며, 고속 인터커넥트 제품과 관련한 지속적인 업무 소통과 기술 협력을 이어가고 있다고 밝혔다. 관련 제품의 고객 도입 및 프로젝트 검증도 진행 중이라고 설명했다.
이는 화풍과기의 AI 공급망이 특정 대형 모델 기업 한 곳에 집중된 구조라기보다 AI 서버·데이터센터·연산 클러스터라는 하드웨어 인프라 시장 전반을 겨냥하는 구조임을 보여준다.
2. 'AI를 연결하는 기업'으로서의 역할
화풍과기의 공급망 내 역할은 세 산업을 통해 비교하면 더욱 선명해진다.
화웨이에서는 통신·컴퓨팅 장비의 고속 데이터 연결, 비야디에서는 전기차의 고전압 전력 연결, 딥시크로 대표되는 AI 산업에서는 연산 서버와 클러스터의 고속 인터커넥트 연결이다.
이 가운데 딥시크는 직접 공급 관계가 확인된 고객사가 아니라 AI 인프라 수요를 확대하는 대형 모델 산업의 대표적인 사례로 보는 것이 적절하다.
화풍과기 역시 딥시크 자체보다는 AI 대형 모델 산업의 발전과 연산 인프라 확대에 주목하고 있다. 회사가 강조하는 것도 AI 모델 자체가 아니라 고속 커넥터와 인터커넥트 시스템이라는 하드웨어다.
결국 화풍과기의 공급망 전략은 '무엇을 연산하느냐'보다 '연산 과정에서 무엇을 연결하느냐'에 초점이 맞춰져 있다고 해석할 수 있다.
3. 최대 고객 '화웨이'에 대한 매출 의존도
화풍과기의 고객 매출 비중을 살펴보면, 화웨이에 대한 의존도가 매우 높다.
2025년 연차보고서에 따르면 화풍과기의 상위 5개 고객 매출은 18억5150만8800위안으로 전체 매출의 73.25%를 차지했다.
이 가운데 최대 고객인 화웨이의 매출은 15억2973만2700위안으로 전체 매출의 60.52%에 달했다. 2위 고객의 매출 비중은 4.56%에 그쳤으며, 3위 3.45%, 4위 2.91%, 5위 1.81%로 나타났다.
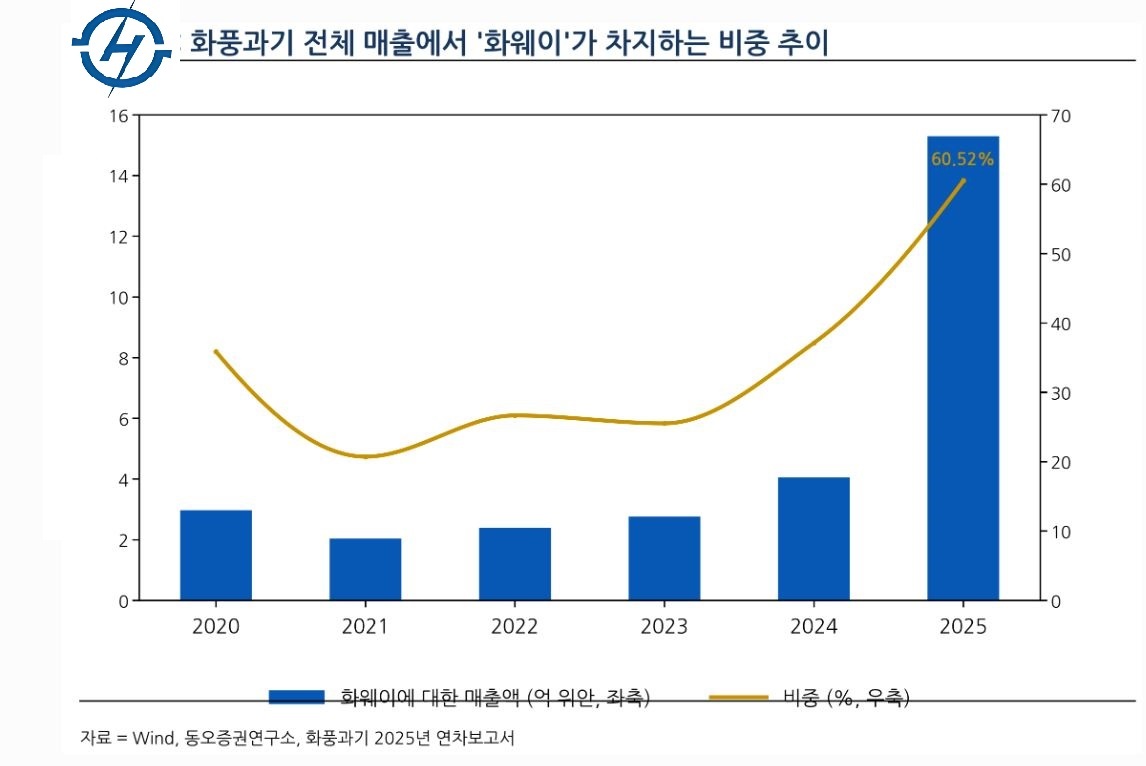
화웨이 한 곳에서 발생한 매출이 나머지 상위 4개 고객의 매출을 모두 합친 12.73%의 약 4.8배에 이르는 셈이다. 상위 5개 고객 매출에서 화웨이가 차지하는 비중도 약 82.6%에 달했다.
화풍과기는 연차보고서에서 상위 5개 고객 가운데 화웨이만 실명을 공개하고 나머지 고객은 '고객2~고객5'로 표기했다. 이에 따라 이들 고객이 구체적으로 어떤 기업인지는 회사가 공개한 자료만으로는 확인하기 어렵다.
한편 화풍과기는 2026년 반기보고서에서 화웨이, 비야디 등 외에도 AI 서버 업계의 선두기업 낭조정보(浪潮信息∙INSPUR 000977.SZ), 화웨이(華為) 산하 X86 서버 사업 전담 자회사 차오쥐볜(超聚變·xFusion·엑스퓨전), AI 인프라 업계의 대표기업 중과서광(中科曙光∙SUGON 603019.SH) 등 서버·통신 장비 업체와의 협력도 지속하고 있다.
◆ 최대 매출원 '부품', 커넥터가 성장 견인
화풍과기는 2026년 상반기 매출 성장세를 이어갔다. 다만, 판매 구조 변화와 연구개발 투자 확대 등의 영향으로 순이익은 전년 동기 대비 소폭 감소했다.
올해 상반기 영업수익(매출)은 12억6058만 위안으로 전년 동기 대비 14.09% 증가했다. 반면 지배주주 귀속 순이익은 1억4734만 위안으로 2.23% 감소했다. 비경상손익을 제외한 순이익은 1억3070만 위안으로 3.19% 줄었다.
수익성 측면에서는 매출원가 증가 폭이 매출 증가율을 웃돌았다. 상반기 영업원가는 9억2775만 위안으로 전년 동기 대비 25.07% 증가했다. 이에 따라 영업이익은 1억5336만 위안으로 전년 동기 1억5419만 위안 대비 소폭 감소했다.
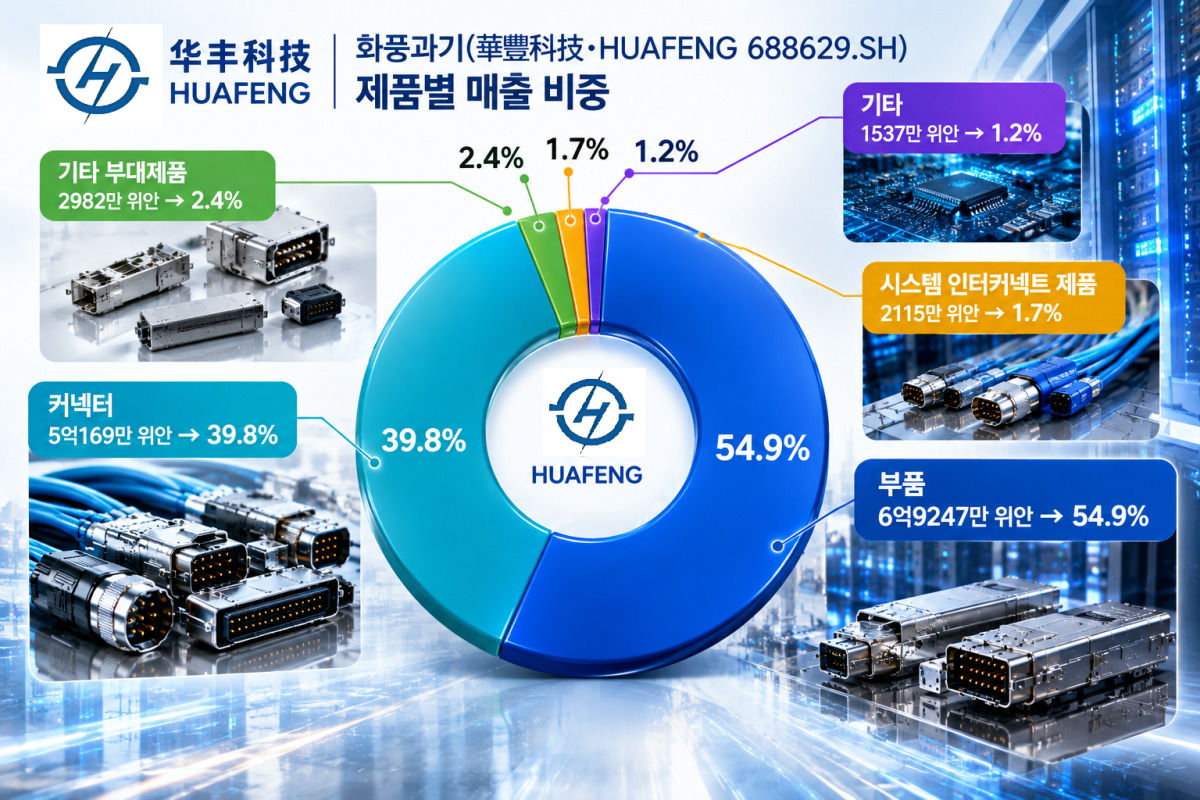
제품별로 보면 부품이 매출의 가장 큰 비중을 차지했다. 부품 매출은 6억9247만 위안으로 전체 매출의 54.9%를 기록했다. 이어 커넥터가 5억169만위안으로 39.8%를 차지했다. 기타 부대제품은 2982만 위안(2.4%), 시스템 인터커넥트(상호연결) 제품은 2115만 위안(1.7%), 기타 사업은 1537만위안(1.2%)이었다.
특히 커넥터 매출은 전년 동기 대비 52.21% 증가하면서 전체 매출 성장을 뒷받침했다. 부품 매출도 1.66% 증가했다. 반면 시스템 상호연결 제품 매출은 67.55% 감소했다.
화풍과기는 상반기 실적 성장 배경으로 AI 연산 인프라 수요 확대와 방위산업 부문의 안정적인 사업 진행을 꼽았다. 회사 측에 따르면 AI 서버와 대형 데이터센터의 신규 구축 및 증설 수요가 확대되면서 고속 연결 제품의 출하와 서버 분야 시장 침투가 진행됐으며, 방위산업에서는 주요 프로젝트의 생산 및 납품을 지속했다.
회사의 고속 연결 제품 사업 확대도 주목된다. 화풍과기는 상반기 224Gbps급 초고속 신호 연결 기술을 기반으로 NPC 커넥터 및 모듈, 고속 백플레인 커넥터 및 모듈 등을 개발했으며 AI 컴퓨팅 클러스터에 대한 엔지니어링 적용을 진행했다고 밝혔다.
한편 화풍과기는 상반기 연구개발비가 매출의 7.59%를 차지해 전년 동기 5.88%보다 1.71%포인트 상승했다. 기본 주당순이익(EPS)은 0.32위안으로 전년 동기 0.33위안보다 3.03% 감소했다.
pxx17@newspim.com