AI 핵심 요약
beta- 럭스쉐어는 2026년 상반기 자동차·통신 매출을 키웠다
- 애플 의존도는 2025년 56.7%로 낮아졌지만 여전했다
- 홍콩 상장 후 주가는 부진했으나 실적 급락은 아니었다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

커넥터와 통신부품, 자동차 전장에서 합작
5대 사업라인, AI 데이터센터는 신성장동력
화웨이 AI 가속기 어센드 생태계 동반성장
대표적 애플 공급사, 의존도 축소는 과제
올해 홍콩 상장, 3개월간 주가 하락 배경
이 기사는 10월 6일 오후 4시22분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 배상희 기자 = <[中 거인의 공급망] ①②커넥터부터 전장까지 '럭스쉐어' 없으면 '화웨이'도 없다>에서 이어짐.
◆ 자동차·통신·데이터센터로 이동하는 매출
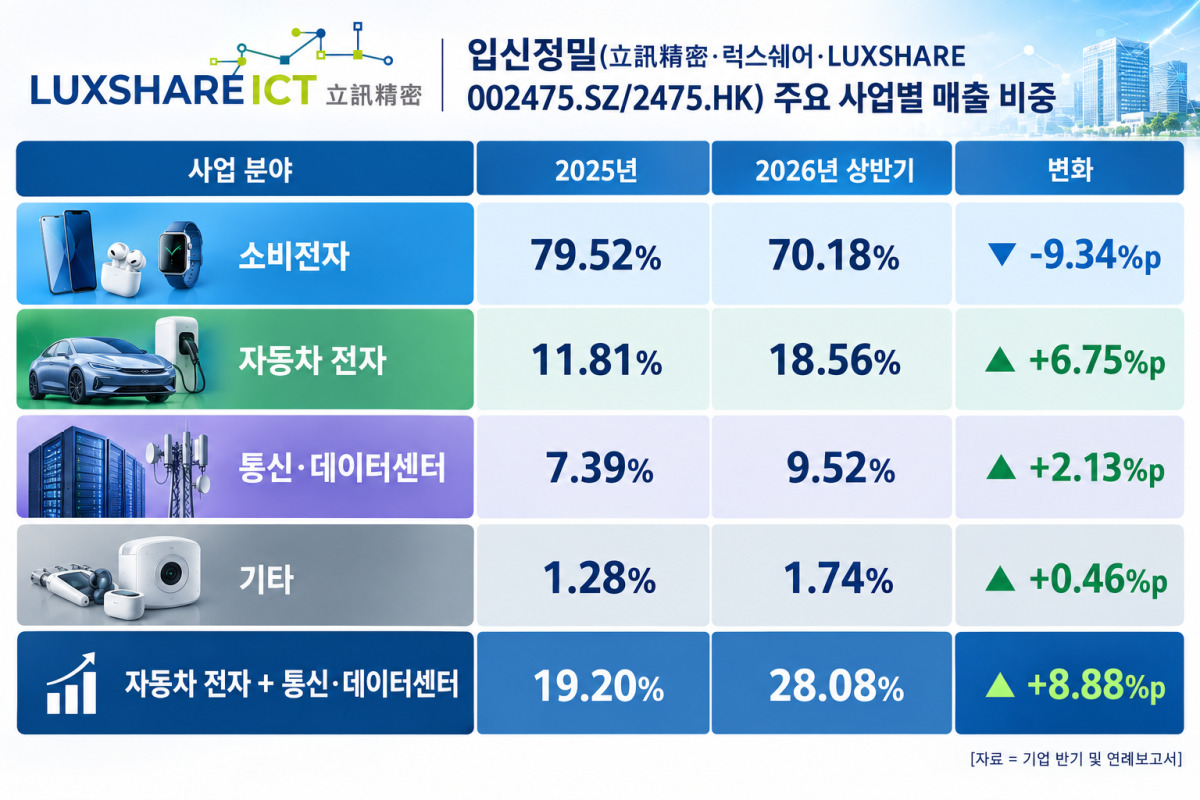
사업 구조의 변화도 뚜렷하다.
2025년 연간 매출에서 소비전자가 79.52%로 가장 큰 비중을 차지한 가운데 자동차 전자는 11.81%, 통신·데이터센터는 7.39%를 기록했다.
2026년 상반기에는 소비전자 비중이 70.18%로 낮아진 반면 자동차 전자는 18.56%, 통신·데이터센터는 9.52%로 확대됐다.
특히 2026년 상반기 자동차 전자 매출은 전년 동기 대비 274.1%, 통신·데이터센터 매출은 49.66% 증가했다. 이에 따라 럭스쉐어는 기존 소비전자 중심의 사업 구조를 유지하면서도 자동차 전자와 통신·데이터센터 등 성장 사업의 비중을 확대하는 방향으로 사업 포트폴리오를 다변화하고 있다.
데이터센터 분야에서는 AI 연산 인프라 확대에 대응해 고속 전기·광 연결뿐 아니라 CPO, 열관리, 전력관리 등으로 제품 범위를 넓히고 있다. 회사는 공식 홈페이지에서 데이터센터 및 AI 분야의 핵심 역량으로 고속 연결, 열관리, 전력관리 솔루션을 제시하고 있으며, CPO와 서버·스위치용 고속 인터커넥트 제품도 별도로 공개하고 있다.
◆ '애플 의존도' 줄일 분기점 맞이할까
입신정밀(立訊精密∙럭스쉐어∙LUXSHARE 002475.SZ/2475.HK, 이하 본문에서는 럭스쉐어로 통일함)에는 항상 '애플 공급망의 1인자'라는 타이틀이 따라붙는다. 이는 럭스쉐어의 강력한 성장 동력인 동시에, 오랫동안 리스크 요인으로도 평가 받아 왔다.
럭스쉐어와 애플의 협력은 2011년 아이패드 연결 케이블 공급을 시작으로 이루어졌다. 이후 2016년 메리일렉트로닉스(蘇州美特∙쑤저우메이터∙MERRY ELECTRONICS)를 인수하며 음향 부문에 진출해 에어팟(AirPods) 핵심 공급업체가 되었고, 2020년에는 위스트론(緯創∙WISTRON)을 인수하면서 중국 최초의 아이폰(iPhone) 위탁생산업체가 됐다.
이어 2021년에는 '아이폰 13 프로(Pro)' 생산 주문을 확보했으며, 2025년에는 '비전 프로(Vision Pro)' 조립에도 참여했다. 지난 15년 동안 연결기기 부품 공급에서 완제품 위탁생산까지 협력의 범위와 깊이가 지속적으로 확대되어 왔다.
애플이라는 강력한 고객사를 앞세워 안정적인 성장세를 이어왔으나, 애플에 대한 과도한 의존도는 입신정밀의 성장성을 제약하는 한계점으로도 거론돼 왔다.
입신정밀은 수년 전부터 사업 다각화를 추진해 왔고, 그 결과 수익구조에도 변화가 이뤄지고 있다. 이에 시장에서는 입신정밀에게 있어 2025년은 이른바 '애플 의존증'을 완화하는 분기점이 됐다는 평가가 나온다.
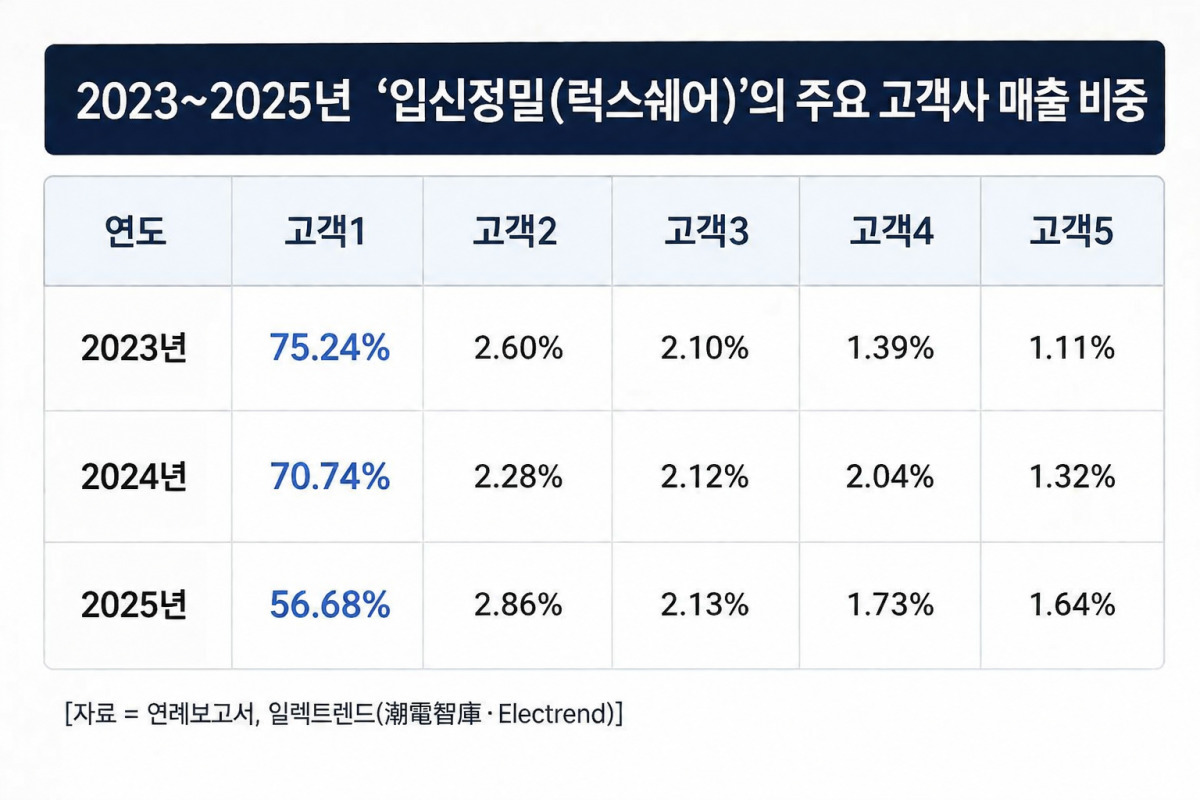
실제로 지난해부터 입신정밀 매출에 있어 애플 의존도는 눈에 띄게 낮아졌다.
중국 산업 데이터 제공업체 일렉트렌드(潮電智庫∙Electrend)가 입신정밀의 연례보고서를 기반으로 공개한 데이터에 따르면 2025년 기준 입신정밀의 상위 5대 고객으로부터 발생한 매출은 2162억 위안으로, 전체 매출의 65.0%를 차지했다.
이 가운데 '최대 고객'으로부터 발생한 매출은 1884억 위안으로, 전체 매출의 56.7%를 차지했다.
비록 연례보고서에서는 '최대 고객'의 구체적인 명칭을 명시하지 않았지만, 산업 공급망과 기관들의 분석에 따르면 해당 고객은 사실상 애플인 것으로 판단된다.
애플로부터의 매출 비중은 2023년 75.24%에서 2025년 56.68%로 눈에 띄게 줄어들긴 했으나, 여전히 높다. 최근 3년간 두 번째로 큰 고객의 매출 비중은 한 번도 3%를 넘지 못했다. 다시 말해, 단일 고객에 크게 의존하는 사업 구조 리스크는 여전히 남아 있는 상황이다.
자동차와 통신사업의 경우 고객이 분산되어 있고 개별 고객의 규모도 상대적으로 작은 특징을 보이고 있어, 애플과 균형을 이룰 수 있는 핵심 고객을 아직 확보하지 못했다.
이러한 '절대 강자 1곳, 나머지는 모두 약한' 고객 구조에 대해 시장은 입신정밀이 보다 전략적인 최적화와 조정을 추진할 필요가 있다는 평가를 내놓는다.
◆ 홍콩 상장 후 3개월, 주가 부진 왜?
럭스쉐어(002475.SZ/2475.HK)는 올해 7월 9일 홍콩증권거래소에 정식 상장하며, 소비전자 섹터를 대표하는 'A+H주(중국 본토 A주와 홍콩증시에 동시 상장된 종목)'로 거듭났다.
당시 럭스쉐어의 상장은 올해 홍콩증시 최대 규모의 IPO로 주목을 받았다. 중국 광모듈 업계 1위 기업 중제욱창(中際旭創∙ZJ Innolight 300308.SZ/3308.HK)이 7월 30일 홍콩증시에 상장한 이후 2위로 밀려났다.
홍콩증시 상장 첫날 공모가(63.28 HKD)를 밑도는 마감가를 기록한 럭스쉐어는 상장 이후 3개월이 지난 지금도 부진한 흐름을 보이고 있다. 10월 2일 최신 종가 기준으로 상장 후 럭스쉐어의 홍콩주는 공모가 대비 16% 이상 하락한 상태다.
럭스쉐어의 A주 또한 국경절 연휴 휴장 전인 9월 30일 최신 종가 기준으로 3개월 간 23% 이상 빠졌다.
럭스쉐어의 최근 주가 부진은 실적 악화보다는 높아진 성장 기대와 수익성 개선 속도 간의 격차가 주요 원인으로 꼽힌다.
2026년 상반기 매출은 1745억400만 위안으로 전년 동기 대비 40.16% 증가했지만, 순이익은 78억4300만 위안으로 18.04% 증가하는 데 그쳤다. 여기에 환율 변동으로 약 19억8600만 위안의 환차손이 발생했고, AI·데이터센터와 자동차 전장 등 신사업을 위한 연구개발 및 투자 부담도 확대됐다. 특히 상반기 연구개발비는 65억7300만 위안으로 43.09% 증가했다.
또한 7월 홍콩 증시 상장 이후 A주와 H주 모두 밸류에이션 조정과 투자심리 약화를 겪고 있다. 시장에서는 기존 소비자전자 사업의 수익성 개선과 함께 AI 데이터센터·전장 사업이 매출 증가를 넘어 실제 이익 성장으로 얼마나 연결될지를 주목하고 있다. 다만 회사가 제시한 3분기 순이익 전망은 전년 동기 대비 15~25% 증가로, 현재 주가 약세를 실적 급락으로 해석하기는 어렵다.
pxx17@newspim.com