AI 핵심 요약
beta- 대신증권은 21일 한국가스공사 목표주가를 4만5000원으로 상향했다
- 유가 상승으로 해외사업 이익이 미수금 부담보다 크게 늘어날 전망이다
- 3분기 영업이익은 해외사업 호조로 전년보다 10.8% 증가할 전망이다
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
올해 3분기 영업익 4312억 전망, 해외사업 94.7% 성장
[서울=뉴스핌] 이나영 기자 설희 인턴기자= 대신증권은 21일 가스 공기업 한국가스공사에 대해 유가 전망치 상향에 따른 해외사업 이익 개선을 반영해 투자의견 '매수(BUY)'를 유지하고 목표주가를 4만5000원으로 상향했다.
목표주가에는 기존 예상보다 높은 유가에 따른 실적 전망치 상향과 배당 증가를 반영했다. 12개월 선행 주당순자산(BPS) 기준 주가순자산비율(PBR) 0.34배를 적용했으며, 오는 2007~2023년 평균 PBR 0.57배 대비 40% 할인했다.
허민호 대신증권 연구원은 "목표주가 상향은 기존 예상보다 높은 유가 등에 따른 실적 전망치 상향 조정, 배당 증가 등을 반영했기 때문"이라고 설명했다.
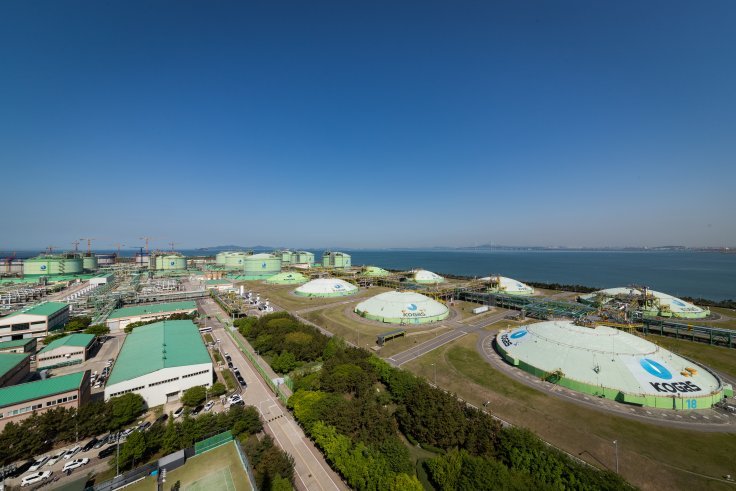
유가 상승으로 액화천연가스(LNG) 수입가격이 높아지는 가운데 민수용 도시가스 요금이 동결되면서 미수금 증가는 불가피할 것으로 전망했다. 원·달러 환율 하락에도 LNG 가격 상승 영향이 더 크다는 분석이다. 이에 큰 폭의 실적 개선에도 배당 확대 기대를 크게 높이기는 어렵다고 봤다.
반면 유가 상승은 캐나다 브리티시컬럼비아(BC) LNG 판매량 증가와 함께 해외사업 실적을 개선하는 요인이다. 대신증권은 가스요금 수준과 석유·가스 탐사·생산(E&P) 규모 등을 고려하면 해외사업의 이익 증가 효과가 미수금 증가 부담보다 크다고 판단했다.
허 연구원은 "유가 상승에 따른 해외사업 이익 개선이 미수금 증가보다 유가 1달러/bbl당 500~700억원의 연간 순현금흐름 개선 효과가 발생하는 것으로 추정된다"고 밝혔다.
현재 12개월 선행 PBR은 0.3배로 저평가 상태에 머물러 있다고 평가했다. 다만 저평가 해소를 위해서는 가스요금 인상을 통한 미수금 축소가 필요하다고 봤다.
허 연구원은 "정부의 미수금 축소에 대한 의지를 확인하기 전까지는 유가 방향성에 따른 매매전략이 유효하다"고 설명했다.
한국석유공사와의 합병 가능성도 변수로 꼽았다. 오는 2027년 자본잠식 상태인 한국석유공사와의 합병 이슈가 있지만 국내외 E&P 무형자산 가치와 석유비축사업, 석유 유통구조 개선 사업 등의 기업가치를 투명하게 산정할 필요가 있다는 분석이다.
허 연구원은 "한국석유공사의 국내외 E&P의 무형자산 가치, 석유비축사업, 석유 유통구조개선 사업 등 기업가치에 대한 투명한 산정, 주주들의 의견 등을 체크해야 할 필요가 있다"며 "아직은 정보 부족 등으로 판단하기 어렵다"고 분석했다.
올해 3분기 매출액은 7조6200억원으로 전년 대비 19.6% 증가하고 영업이익은 4312억원으로 10.8% 늘어날 것으로 전망했다. 영업이익은 시장 전망치 4190억원에 부합할 것으로 예상했다.
가스도매사업 영업이익은 2230억원으로 전년 대비 20.2% 감소하는 반면 해외사업 영업이익은 2052억원으로 94.7% 증가할 것으로 내다봤다. 가스도매사업은 적정투자보수와 미수금 금융비용 정산 등의 영향을 받고, 해외사업은 캐나다 BC LNG 판매량 증가와 LNG 판매가격 상승이 실적 개선을 이끌 전망이다.
허 연구원은 "해외사업분은 캐나다 BC LNG 사업의 판매량 증가와 LNG 판매가격 상승 등으로 실적 개선이 지속될 전망"이라고 내다봤다.
winter1004@newspim.com