AI 핵심 요약
beta- 로빈후드 주가가 3일 16.57% 급등했다.
- 모간스탠리·스코샤뱅크 등 목표가를 올렸다.
- 사업다각화와 예측시장 성장성에 기대가 쏠렸다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

기존 고객 추가 수익 창출이 주요 성장 요인
다각화된 수익원 통해 경기 민감도 낮춰
이 기사는 9월 4일 오후 4시55분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 미국 온라인 증권사 로빈후드 마켓츠(종목코드: HOOD) 주가가 3일(현지시간) 뉴욕증시에서 전 거래일 대비 16.57% 급등한 124.72달러에 거래를 마쳤다. 이번 주 들어 모간스탠리와 스코샤뱅크가 잇달아 투자의견을 상향 조정하거나 신규 커버리지를 개시했고, 파이퍼샌들러도 목표주가를 끌어올리면서 대형 투자은행 애널리스트들의 '러브콜'이 집중된 결과다.

다만 이날의 급등만으로 로빈후드의 올해 성과를 낙관하기는 이르다. 이날 상승에도 불구하고 연초 이후 누적 상승률은 10.27%에 그쳐, 13.18% 오른 S&P500 지수 상승률에 여전히 못 미친다. 주가는 지난해 10월 9일 기록한 종가 기준 사상 최고치 152.46달러도 아직 회복하지 못한 상태다.
로빈후드 주가는 2025년 대부분의 기간 가파른 상승세를 그렸지만, 암호화폐 거래에서 상당한 매출을 올리는 사업 구조 탓에 암호화폐 시세와 강하게 동조화하는 경향을 보여왔다. 실제로 지난해 말에는 암호화폐와 로빈후드 주가가 동시에 급락한 바 있다. 이번 랠리가 예사롭지 않은 이유는 바로 여기에 있다. 최근 상승세를 이끄는 힘이 단순한 암호화폐 반등만이 아니라, 회사가 수년간 추진해온 사업 다각화가 실적으로 확인되기 시작했다는 점에서 비롯되기 때문이다.
◆ 월가 러브콜의 진원지: 모간스탠리의 투자의견 상향
이번 랠리의 직접적인 기폭제는 모간스탠리였다. 마이클 사이프리스 애널리스트는 지난 1일 로빈후드에 대한 투자의견을 '중립'에서 '비중확대'로 올리고, 목표주가도 124달러에서 150달러로 상향 조정했다. 이는 발표 당시 주가(104.74달러) 대비 약 43% 높은 수준이다.
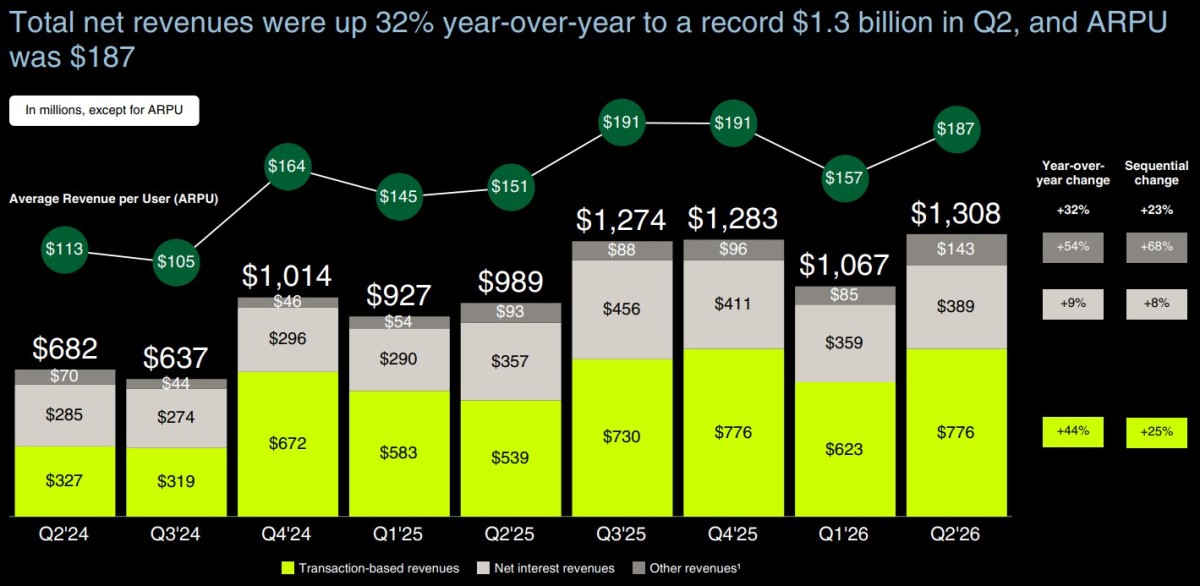
사이프리스가 주목한 것은 신규 계좌 유치가 아니라 '기존 고객으로부터의 추가 수익 창출'이었다. 2분기 기준 이용자 1인당 평균 매출(ARPU)은 전년 동기 대비 24% 증가한 187달러를 기록한 반면, 자금이 예치된 고객 기반은 7% 늘어난 2840만 계좌로 상대적으로 완만하게 증가하는 데 그쳤다. 신규 고객 유입보다 기존 고객의 지갑 점유율을 넓히는 전략이 실적을 이끌고 있다는 뜻이다.
사이프리스는 "로빈후드를 처음 분석했을 때 핵심 질문은 고객들이 플랫폼과 함께 성장할 것인지, 아니면 자산과 니즈가 커짐에 따라 다른 곳으로 갈아탈지였다"며 "로빈후드가 은퇴자산, 골드, 뱅킹, 자문, 신용카드, 신탁 등 다양한 자산관리 기능을 통해 이 문제를 해결해가고 있다는 근거가 늘고 있다"고 평가했다. 이 같은 판단을 근거로 모간스탠리는 2026~2028년 실적 추정치를 12~15% 상향 조정했으며, 2028년까지 매출이 연평균 23% 성장해 80억 달러에 이를 것으로 내다봤다. 시장 컨센서스를 약 6% 웃도는 수치다. 비용 효율화를 통해 EBITDA 마진도 현재 48%에서 53%로 개선될 것으로 전망했다.
모간스탠리는 로빈후드가 서스쿼해나인터내셔널그룹과 함께 운영하는 파생상품거래소 '로세라'의 성장성에도 주목했다. 사이프리스는 예측시장 사업이 로빈후드의 매출 확대가 지속 가능하다는 '증거'라며, 로세라가 로빈후드의 유통 경쟁력을 인프라 영역까지 확장시키고 있다고 평가했다. 그는 무기한 선물과 에이전트 기반 거래에서 나올 수 있는 잠재적 촉매와 함께, 오는 9월 29~30일 열리는 'HOOD 서밋'도 향후 주가를 움직일 변수로 지목했다.
◆ "경기순환형 증권사라는 틀 자체가 틀렸다"…스코샤뱅크의 반박
같은 날 스코샤뱅크는 로빈후드에 대한 커버리지를 신규로 개시하며 '섹터 시장수익률 상회' 의견과 목표주가 136달러를 제시했다. 랜스 제서런 애널리스트는 시장이 여전히 로빈후드를 주식·옵션·암호화폐 거래량에 좌우되는 경기순환형 리테일 증권사로 평가하고 있으며, 이런 틀에서 보면 현재 주가가 비싸 보인다는 점은 인정했다. 그러나 그는 "이러한 틀 자체가 잘못됐다"고 잘라 말했다.
제서런에 따르면 로빈후드는 이제 거래 수수료, 순이자수익, 구독료, 거래소·청산 수익, 해외 암호화폐 인프라라는 다섯 개의 수익원을 갖추고 있다. 이 중 네 개는 주가배수의 기준이 되어온 거래 매출 부문보다 구조적으로 경기 민감도가 낮다. 그는 로빈후드의 모든 신규 사업이 다 성공하지는 않겠지만, 이 주식에 대한 강세론이 반드시 완벽한 성공 행진을 전제로 하는 것은 아니라고 덧붙였다.
스코샤뱅크가 제시한 목표주가 136달러는 2027 회계연도 예상 주당순이익 2.90달러에 47배의 멀티플을 적용한 것으로, 일반 온라인 브로커 대비 상당한 프리미엄이다. 스코샤뱅크는 이 프리미엄이 단순한 성장률이 아니라 다변화된 수익 구성 자체에서 비롯된다고 설명했다.
◆ 번스타인·파이퍼샌들러·도이체방크도 가세
이번 랠리에 앞서 이미 강세론을 펴온 곳도 있다. 지난 8월 31일 번스타인의 가우탐 추가니 애널리스트는 '시장수익률 상회' 의견과 목표주가 160달러를 재확인했다. 52% 이상의 추가 상승 여력을 시사하는 수치로, 이번 애널리스트 랠리 가운데 가장 높은 목표가다. 추가니는 로빈후드가 향후 2년간 예측시장, 무기한 선물, 토큰화 주식을 아우르는 700억 달러 규모의 수수료 시장에서 점유율 경쟁을 벌일 것으로 내다봤으며, 예측시장 매출만으로도 2028년까지 17억 달러에 이를 수 있다고 전망했다. 번스타인은 업계 전반의 거래량 둔화를 반영해 2026년 암호화폐 거래 매출 추정치를 49% 하향 조정했지만, 이를 구조적 약세가 아닌 경기 순환적 요인으로 평가했다. 비트코인 가격이 추가로 회복될 경우 아직 모델에 온전히 반영되지 않은 상승 요인이 될 수 있다는 설명이다.
파이퍼샌들러의 패트릭 몰리 애널리스트는 9월 2일 목표주가를 135달러에서 145달러로 올리며 '비중확대' 의견을 유지했다. 그는 통상 스포츠 비수기로 꼽히는 8월에도 예측시장 거래량이 눈에 띄게 견조했다는 점에 주목했다. 최근 거래량 증가는 여름 내내 이어진 월드컵의 영향이 컸는데, 미국 중심 고객 기반과 축구·미식축구 간 인기 격차를 감안하면 막 개막한 미식축구 시즌이 3~4분기 예측시장 매출의 '중요한 촉매'가 될 것이라고 설명했다. 파이퍼샌들러는 경쟁사 칼시를 대리 모델로 삼아, 로빈후드 고객들이 2026년 9월부터 12월까지 약 297억 건의 이벤트 계약을 거래해 약 3억2000만 달러(연환산 9억6000만 달러)의 매출을 창출할 것으로 추정했다. 전년 대비 3배 증가한 수치다. 이를 근거로 2026년 EPS 추정치를 5%, 2027년 추정치를 7% 상향 조정했다.
도이체방크의 브라이언 베델 애널리스트는 한발 더 나아간 전망을 내놓았다. 그는 스포츠 이벤트를 넘어 기업의 재무 핵심성과지표(KPI)를 대상으로 한 계약이 예측시장 내 최대 카테고리로 성장할 수 있다고 봤다. 현재 미국 시장에서 사실상 존재하지 않는 기업 KPI 계약 거래량이 2028년에는 1조 건을 넘어서며 스포츠 관련 거래량마저 뛰어넘을 수 있다는 전망이다. 향후 미 연방대법원이 전국 단위 예측시장 규제와 관련해 어떤 판결을 내리더라도 이 흐름 자체는 유효할 것이라고 덧붙이며, 로빈후드를 이 같은 신흥 거래 시장에서 수혜를 볼 최적의 기업 중 하나로 꼽았다.
월가 전체의 시각도 우호적이다. CNBC 집계에 따르면 29개 투자은행 중 7곳이 '강력 매수', 17곳이 '매수', 4곳이 '보유' 의견을 냈고 '시장수익률 하회'는 1곳에 불과했다. 목표주가 평균은 124.22달러로 3일 종가보다 오히려 0.4% 낮지만, 최고 목표주가는 163달러, 최저는 55.04달러로 편차가 상당히 크다.
kimhyun01@newspim.com