전체기사 최신뉴스 GAM
KYD 디데이
홈 중국 마켓·금융

속보

더보기

[유망업종] 거시경제 회복세 속 실적·주가 회복 기대되는 '은행주'

기사입력 :

최종수정 :

※ 본문 글자 크기 조정

  • 더 작게
  • 작게
  • 보통
  • 크게
  • 더 크게

※ 번역할 언어 선택

6대 국유 상업은행 중심으로 실물경제 지탱 역할
상반기 코로나 탓에 10년래 처음 마이너스 성장
'거시경제·유동성 흐름' 은행주 주가 동향의 관건
4분기 경제회복 속에 은행업계 실적 개선 기대

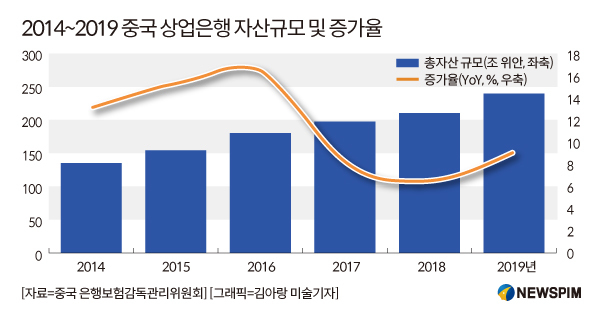
[서울=뉴스핌] 배상희 기자 = 중국 은행업계는 자본∙금융시장 개혁개방의 시대적 조류를 타고 거대한 자본력을 앞세워 전세계 금융시장에서 빠르게 영향력을 확대해 왔다. 전세계 1000대 은행 중 상위 4위권을 모두 중국 국유은행이 장악하고 있을 정도로 자산과 수익률 등에서 경쟁력을 보유하고 있다.

지난 10년간 지속적인 플러스 성장을 기록해온 중국 은행업계는 올해 신종 코로나 바이러스 감염증(코로나19) 사태라는 최대 악재를 만나 지난 2008년 글로벌 금융위기 이후 처음으로 마이너스 성장을 기록했다. 중국 실물경제를 지탱하는 데 있어 핵심적 역할을 해온 은행업계는 올해 정부 당국의 주도 하에 대출금리 인하, 대출금 상환 유예 등에 나섰고 이로 인해 수익률이 크게 축소됐다. 

이와 함께 올해 상반기 중국 증시에서 은행업종의 주가는 주요 28개 업종 중 최대 낙폭을 기록했다. 다만, 과거 주가 흐름을 고려할 때 거시경제의 변화는 은행업종의 주가를 움직이는 핵심 요인으로 작용했던 만큼, 4분기 들어 가시화된 중국 경제 회복세가 향후 은행업계 주가 흐름에 어떠한 영향을 미칠 지 주목된다.
◆ 중국 은행업계 구조의 이해

중국 은행기관은 △인민은행(人民銀行)의 중앙은행 1곳 △중국수출입은행(中國進出口銀行)∙중국농업발전은행(中國農業發展銀行)의 정책성 은행 2곳 △국가개발은행(國家開發銀行)의 개발성 금융은행 1곳 △국유 상업은행 6곳 △전국형 주식제 상업은행 12곳 △ 도시상업은행 134곳 △농촌상업은행 1478곳 △농촌신용협동조합 722곳 △촌진은행(村鎮銀行) 1630곳 △농촌합작협동조합 43곳 △외자은행 41곳 △민영은행 18곳 △주택저축은행 1곳 등으로 구성된다. 

중국의 6대 국유 상업은행은 중국 당국에 의해 운영되는 국영 은행으로 중국 실물경제를 지탱하며 은행업계 발전에 있어 중추적 역할을 하고 있다. 중국공상은행(中國工商銀行∙ICBC), 중국건설은행(中國建設銀行∙CCB), 중국농업은행(中國農業銀行∙ABC), 중국은행(中國銀行∙BOC), 중국우정저축은행(中國郵政儲蓄銀行∙PSBC), 교통은행(交通銀行∙BCM) 등이 속해있다. 각 은행은 기본적으로 1만개 이상의 점포망을 구축하고 있으며, 그 중 우정저축은행은 점포망이 4만개에 달한다.

주식제 상업은행은 국유은행처럼 전국형 금융서비스를 제공하나, 비(非)국유 자본의 주식 출자가 이뤄진 은행이라는 점에서 차별화된다. 자오상은행(招商銀行), 푸파은행(浦發銀行), 중신은행(中信銀行), 중국광다은행(中國光大銀行), 민생은행(民生銀行) 등이 포함되며 이 중 A주(중국 본토 증시에 상장된 주식) 시장에 상장돼 있는 은행은 총 9곳이다.

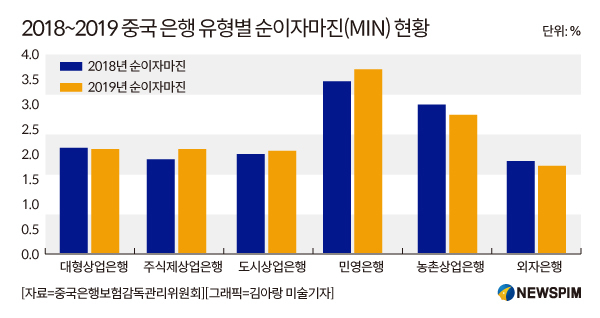
도시상업은행은 본점과 영업기반을 특정 도시에 둔 은행으로서 해당 도시 업무를 주로 담당한다. 농촌상업은행은 농민·농촌공상업자·기업법인 및 기타 경제활동조직 등을 공동 주주로 하여 조직된 주식제 지방형 금융기관으로, 은행 유형별로 그 수가 가장 많다. 예금금리가 상대적으로 높다는 특이점이 있다.  
◆ 상반기 코로나 쇼크 맞은 은행업계, 3분기 실적은?

지난 11월 4일까지 중국 A주(중국 본토증시에 상장된 주식)에 상장된 37개의 은행 업종 상장사가 3분기 실적을 공개했다. 

전문기관들이 내놓은 평가에 따르면 3분기 대손충당금과 손상차손 확대에 대한 부담이 줄어들면서 은행 업종이 전반적으로 시장의 예상에 부합하는 실적을 거둔 것으로 드러났다. 다만, 3분기 실적만 두고 평가할 때 3분의 2에 달하는 상장 은행의 순이익은 여전히 마이너스 성장을 기록한 것으로 나타났다.

아울러 영업수익과 순이익 모두 플러스 성장을 기록한 은행은 주로 도시상업은행에 집중돼 있는 것으로 조사됐다.

대표적으로 영파은행(寧波銀行∙닝보은행)의 3개 분기 영업수익과 순이익 증가율은 각각 18.42%와 5.21%였고, 항주은행(杭州銀行∙항저우은행)은 같은 기간 각각 16.23%와 5.1%의 성장률을, 올해 10월 27일 갓 상장한 하문은행(廈門銀行∙샤먼은행)은 각각 19.56%와 7.68%의 성장률을 기록했다.

주식제 상업은행의 경우 모든 은행이 영업수익은 늘었으나 순이익은 줄었다. 하지만 일부 은행은 3분기 단독으로 순이익도 플러스 성장을 거둔 것으로 나타났다.

대표적으로 평안은행(平安銀行∙핑안은행)은 3개 분기 순이익은 5.2% 하락했으나, 3분기 순이익은 전년동기대비 6.1% 증가한 것으로 나타났다. 반면, 민생은행은 3개 분기 순이익이 18%나 하락했고, 3분기에도 36% 하락해 가장 미진한 실적 개선세를 드러냈다. 

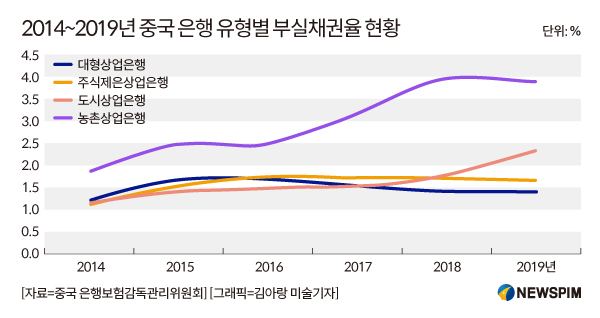
상반기에는 상장 은행 18곳의 부실채권율이 상승해 전체 부실채권의 50%를 차지했다. 반면, 3분기에는 이보다 소폭 개선돼 부실채권율이 상승한 은행은 총 11개로 30%를 차지했다.

지난해까지 중국 상업은행의 순이자마진(MIN)은 개선되는 흐름을 보였으나, 올해 코로나19 사태로 전세계적인 저금리 기조가 지속되면서 은행의 순이자마진은 하락하는 흐름이다. 순이자마진은 은행의 자산단위당 이익률을 보여주는 것으로, 은행의 수익성을 판단하는 지표로 활용된다. 은행들의 순이자마진이 커질수록 은행의 대출과 관련된 수익성은 좋아지지만, 은행에 돈을 맡긴 고객의 수익성은 악화된다는 의미로 해석할 수 있다. 순이자마진이 높다는 것은 그만큼 경제 펀더멘털 압박에 대한 대응력이 강하다는 것으로도 해석할 수 있다.
중국 금융정보 제공업체 퉁화순(同花順)에 따르면 2020년 3개 분기 A주 종목 중 가장 많은 순이익을 거둬들인 업종 상위 10위권은 모두 은행과 보험 종목이 휩쓸었다. 중국 민영 종합금융 보험사인 중국평안(中國平安 601318.SH, 5위)과 중국 최대 생명보험사 차이나라이프(中國人壽 601628.SH, 10위)를 제외하고 모두 은행주가 차지했다.

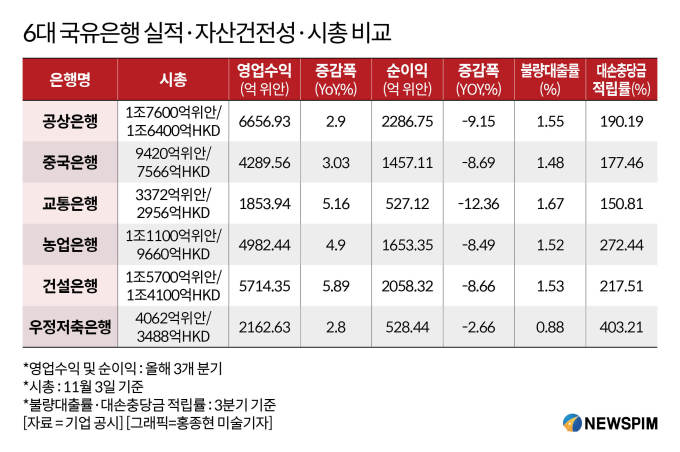
4대 국유은행이 1~4위를 차지했다. 공상은행은 총 2286억7500만 위안의 순이익을 벌어들여 1위를 차지했고 건설은행(2058억3200만 위안), 농업은행(1653억3500만 위안), 중국은행(1457억1100만 위안)이 그 뒤를 이었다. 우정저축은행(528억4400만 위안)과 교통은행(527억1200만 위안)은 각각 7위와 8위에 올랐다.

다만, 규모는 늘었지만 성장률은 여전히 마이너스를 기록했다. 올해 3개 분기 6대 국유은행이 기록한 전년동기대비 순이익 증감폭을 살펴보면 교통은행(-12.36%), 공상은행(-9.15%), 농업은행(-8.49%), 중국은행(-8.69%), 건설은행(-8.66%), 우정저축은행(-2.66%)의 순이었다.

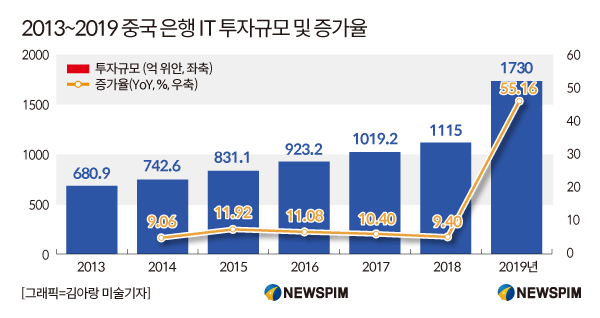
6대 국유은행은 지난 2013년부터 본격적으로 5세대(5G) 이동통신과 인공지능(AI) 기술을 활용한 스마트 뱅킹 시스템 구축 및 금융서비스의 디지털화에 앞장서 왔다.

중국 데이터 분석기관 이관(易觀∙Analysys)에 따르면 지난해 중국 주요 은행들이 금융서비스의 IT화를 위해 투자한 규모는 1730억 위안으로 55.16% 증가했다.

6대 국유은행의 지난해 투자액을 살펴보면 건설은행이 가장 많은 176억3300만 위안을 투자한 것으로 집계됐다. 이는 지난 한 해 벌어들인 영업수익의 2.5%를 차지하는 규모로, A주 전체 은행업 상장사 중에서도 최대 규모다. 이어 공상은행이 전체 영업수익의 2.2%를 차지하는 163억7400만 위안을 투자해 그 뒤를 이었다.
◆ A주서 은행주가 쉽게 오르지 않는 이유

코로나19 사태 여파로 중국 대형 은행들의 상반기 수익은 크게 축소됐고, 부진했던 업계 실적은 중국증시 은행 업종의 주가에도 영향을 미쳤다.

국태군안증권(國泰君安證券)에 따르면 올해 들어 3개 분기 동안 상하이종합지수는 5.51% 상승한 반면 은행업종 주가지수는 12.52% 하락했다. 선완연구소(申萬研究所)가 선정하는 28개 업종 지수 순위에서도 가장 큰 낙폭을 기록한 업종으로 꼽혔다.

지난해 초부터 올해 3분기까지 은행 업종의 상승폭은 7.54%로, 같은 기간 상하이∙선전 증시의 대형주 300개주가를 반영하는 CSI300지수가 기록한 52.37%의 상승폭에 훨씬 못 미친다.

국태군안증권은 은행주 주가가 쉽게 오르지 않는 이유를 다음의 두 가지로 압축했다.

우선, 통상적으로 업계의 실적 상승은 주가 상승의 주된 요인으로 작용하나, 은행업계는 다른 업종과 비교해 혁신 경쟁력이 상대적으로 약해 실적이 대폭 오를 여지가 크지 않다는 점에서 주가도 쉽게 상승하기 어렵다는 평가다. 여기에 전세계적인 저금리 기조가 이어지면서 금리차를 통해 기대할 수 있는 수익이 줄어들고, 이를 통해 장기적인 수익 확대 여지가 축소되는 결과로 이어지고 있다는 설명이다. 

다음으로, 국가에서 실물경제 회복을 위해 은행에 요구하는 자금 압박이 큰 만큼, 은행이 포기해야 할 수익규모가 많다는 점이 은행주의 상승을 제약하는 이유로 지목됐다. 올해 상반기 코로나19 사태 여파로 중국 실물경제가 큰 타격을 입자 중국 당국은 중국 은행에 중소기업 지원을 위한 대출확대 등의 지시를 내렸고, 이로 인해 은행의 수익률이 감소하는 결과로 이어졌다.
◆ 은행주의 상승 '경제회복과 풍부한 유동성' 관건

지난 10년간 중국 증시에서 은행주는 3차례 두드러진 상승세를 연출했다.

첫 번째는 2012년 12월 1일부터 2013년 2월 4일까지로, 당시 은행주 주가 지수는 48.82% 올라 28개 업종 중 1위를 차지했다. 같은 기간 상하이종합지수가 기록한 22.63%의 두 배에 달하는 수치다.

은행주 주가 상승을 견인한 것은 '경기회복'으로, 2012년 당시 중국 당국은 실물경기 회복을 위해 두 번의 지준율 인하, 두 번의 금리 인하 등의 공격적 경기부양책을 단행했다. 그 이후 인프라 투자, 부동산 판매, 사회융자 규모, 제조업과 서비스업 구매관리자지수(PMI) 지수 등이 빠르게 상승했고, 가시화된 실물경제 회복세 속에 은행주의 주가는 상승장을 연출했다.

두 번째는 2014년 10월 1일부터 2015년 1월 16일까지로, 당시 은행주 주가 지수는 605.73% 올라 28개 업종 중 비(非)은행금융 업종에 이어 두 번째로 높은 주가 상승폭을 달성한 업종으로 기록됐다. 같은 기간 상하이종합지수는 46.32%의 상승폭을 기록했다.

'풍족한 시중 유동성'이 은행주의 주가 상승을 이끈 이유가 됐다. 2013년 '자금경색' 리스크가 확대되자 2014년 중앙은행인 인민은행은 완화적 통화정책을 앞세워 대규모 유동성 공급 및 금리인하 조치에 나섰다. 이에 대출이 확대되고 돈을 빌려 주식을 사는 일명 빚투 개미들의 자금이 대거 유입되며 강세장이 연출, 은행주는 최대 수혜주 중 하나로 부상했다.

세 번째는 2017년 5월 5일부터 2018년 2월 5일까지로, 당시 은행 업종의 주가는 35.52% 상승해 식품음료 업종에 이어 두 번째로 높은 주가 상승폭을 기록했다.

이번에도 핵심 요인은 '경제회복'이었다. 2016년 본격화된 공급측 개혁의 효과에 힘입어 2017년 시장 전망치(6.8%)를 뛰어넘는 6.9%의 국내총생산(GDP) 성장률을 달성했고, GDP 규모는 처음으로 80조 위안을 돌파했다. 이와 함께 은행의 악성부채가 줄고 수익률과 자산품질이 개선되면서, 은행업종의 주가가 상승하는 결과로 이어졌다.
◆ 4분기 가시화된 경제회복세, 은행주 상승세 기대

과거 사례를 살펴보면 2013년 초와 2018년 초 은행 업종 주가가 크게 오른 후 시장은 비교적 긴 기간의 조정기에 진입, 약세로 전환됐다. 이에 투자자들은 '은행주가 크게 오르면 곧 주가가 하락하기 시작한다'라는 인식을 갖게 됐다. 하지만, 2014년 4분기 은행주 주가가 올랐을 당시 단기적인 조정기를 겪긴 했으나 이후 약 반년간 주가는 빠르게 상승하며, 이 같은 인식을 종식시켰다. 

국태군안증권은 "이 같은 사실에 비추어 판단할 때 은행업종 주가의 상승을 주가 등락을 판단할 직접적인 지표로 볼 수는 없으며, 거시경제 변화 및 상장 은행들의 전체적인 실적 현황 등을 고려해야 한다"고 강조했다.

이와 관련해 올해 상반기 연일 약세를 보였던 은행업종의 주가는 4분기의 시작을 알리는 10월 1일 국경절(國慶節)을 기점으로 앞서 3개 분기와는 전혀 다른 주가 흐름을 연출하고 있다. 은행 업종 주가는 지속적인 상승세를 기록했고, 다수의 대표 은행주 주가가 최고가를 경신했다.

여기에는 가시화된 거시경제 회복세가 가장 큰 요인으로 작용했다는 분석이다. 실제로 지난 3분기 중국 GDP 성장률은 4.9%로 플러스 성장을 이어갔고, 4분기는 이보다 더 개선될 것으로 예측된다. 여기에 앞서 언급했듯 상장 은행들의 3분기 수익률도 2분기 대비 개선된 만큼 거시경제 회복세와 은행업계의 수익률 상승이라는 두 기준을 두고 판단할 때, 향후 은행업종 주가의 상승세가 기대된다는 설명이다. 

금원증권(金元證券)은 은행주는 배당률이 비교적 높고, 주가수익비율(PER)과 주가순자산비율(PBR)이 비교적 낮은 저평가 업종이라는 점에서 장기보유 투자가치가 있다고 평했다. 

PER은 기업이 벌어들이는 이익에 비해 주가가 적정하게 형성돼 있는 지를 판단하는 지표이고, PBR은 기업의 순자산에 비해 주가가 적정하게 형성돼 있는 지를 판단하는 지표다. 일반적으로 PER과 PBR이 낮을 수록 주가가 저평가 돼있다는 뜻으로 해석할 수 있는 만큼, 미래 성장 가능성을 기대할 수 있고 이에 투자가치가 높다고 판단한다.

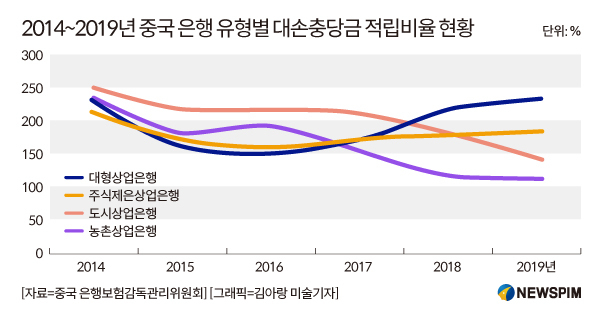
교통은행금융연구센터의 우원(武雯) 수석연구원은 코로나19 사태에 따른 중국 거시경제와 은행업계의 충격이 점차 개선되고 은행업계의 경영환경이 상대적으로 완화되면서 대손충당금 적립 압박도 줄어들고 있다고 평했다. 자산품질 개선 노력이 이어지면서 향후 순이익 증가율은 마이너스에서 플러스로 전환될 것으로 예상되나, 증가폭은 여전히 크지 않을 것으로 전망했다.

pxx17@newspim.com

[뉴스핌 베스트 기사]

사진
美 '민주당 압승' 이후 투자 어떻게? 이 기사는 11월 5일 오전 10시26분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다. [서울=뉴스핌] 이홍규 기자 = 투자은행 삭소뱅크는 미국 중간선거에서 민주당이 연방의회 상·하원을 모두 장악한 것으로 확인되자 시장 영향을 둘러싸고 투자자 관심이 집중된 12가지 질문에 대답을 내놨다. 재정 부양 기대 후퇴로 국채와 금을 선호한다는 의견을 제시한 한편 인공지능(AI) 설비투자 회수 논란에다가 규제 부담까지 겹친 기술주는 업계 대표 기업과 AI 활용 기업 위주로 선별하라고 권고했다. 1. 민주당 의회 석권 의미 삭소뱅크는 민주당의 의회 석권으로 미국 정책 환경이 교착 상태를 맞을 것으로 진단했다. 도널드 트럼프 미국 대통령이 거부권을 보유해 민주당도 기존 정책을 임의로 고쳐 쓰기 어렵기 때문이다. 향후 2년간은 정치 대립 격화와 의회 감독 강화가 나타날 것으로 내다봤다. 시장에서는 재정 부양의 확실성은 낮아지고 규제 정책의 불확실성은 커질 수 있다는 설명이다. 미국 텍사스주 연방 상원의원 선거에서 맞붙은 민주당의 제임스 탈라리코 주 하원의원과 공화당의 켄 팩스턴 주 법무장관의 당선 확률 화면 [사진=블룸버그통신] 2. 트럼프 경제 의제의 향방 트럼프 대통령의 경제 의제는 제약을 받는 수준에 그칠 것으로 평가했다. 신규 감세와 대규모 지출 법안은 통과가 어려워져도 기존 세법은 효력을 유지한다. 관세와 외교, 제재는 대통령 권한이어서 관세 위험은 사라지지 않는다고 지적했다. 삭소뱅크는 지출 협상 대립이 셧다운(연방정부 업무 일시 정지) 위협이나 부채한도 공방으로 비화할 가능성을 경계했다. 3. 물가와 금리 하락 여부 재정 부양 축소로 국채 금리 상승 압력은 일부 완화될 수 있어도 물가 하락은 장담하기 어렵다고 답했다. 정부가 적자 국채로 경기를 부양할 여지가 줄면 투자자들은 국채 공급 감소를 예상하게 된다고 했다. 반면 관세와 에너지 가격, 임금, 공급 제약은 물가 상승 요인으로 작용할 수 있다고 지적했다. 삭소뱅크는 성장 둔화 속 고물가가 이어지면 연준의 정책 판단이 복잡해질 수 있다고 내다봤다. 4. 자산별 가격 흐름 전망 삭소뱅크는 국채와 금의 상대적 강세를 예상했다. 국채 금리 하락으로 금리 우위가 약해진 달러는 약세를 보이고 유로화와 엔화, 일부 신흥국 통화는 강세를 나타낼 수 있다는 분석을 제시했다. 미국 주식은 기술주를 중심으로 재정 부양 제약에다가 AI 규제와 설비투자 부담이 겹쳐 단기 변동성이 커질 수 있다고 봤다. 실적이 견조하면 과매도 기술주의 반등 여지도 있다고 덧붙였다. 5. 미국 국채 추가 상승 여력 미국 국채의 단기 투자 근거가 강화됐다고 진단했다. 재정 부양 축소로 성장 기대가 낮아지는 데다 적자 우려에 따른 투자자들의 추가 금리 요구도 줄어들 수 있어서다. 다만 정치 교착 상태로 미국 정부의 이자 부담이 줄지는 않는다고 지적했다. 물가가 오르거나 장기 보유 대가로 요구되는 금리가 높아지면 장기물 가격은 하락할 수 있어 삭소뱅크는 장기물 대신 중기물 국채를 선호한다고 했다. 6. 달러 약세 장기화 여부 삭소뱅크는 미국 경제가 성장률에서 주요국을 앞서는 이른바 '예외주의'의 종료를 선언하기에는 이르다고 판단했다. 금리 우위 약화와 기술 주도권 불확실성에 해외 투자자가 미국 자산을 줄일 수 있어 단기 약세 논리는 유효하다고 봤다. 반면 미국 성장 우위가 이어지거나 지정학적 긴장이 커지면 달러 수요가 회복될 수 있다고 덧붙였다. 과도한 달러 노출은 줄이되 일방적 급락 베팅은 자제하라고 당부했다. 7. 금의 선거 수혜 여부 금을 선거 결과에 따른 단기 매매 대상이 아닌 물가와 지정학적 충격, 정책 불확실성 대비용 전략 자산으로 보유하라고 권했다. 국채 금리 하락과 달러 약세, 정치 불확실성 확대는 금 가격 상승 요인이라는 분석이다. 장기적인 재정 지속가능성 우려와 주식 편중 해소 수요도 장기 보유 근거로 들었다. 다만 국채 금리 반등이나 달러 강세 전환 시 조정이 나타날 수 있다고 경고했다. 8. AI 관련주 타격 배경 삭소뱅크는 기술주와 AI주 타격이 컸던 이유로 고평가와 설비투자 부담으로 이미 시작된 AI 투자 재평가에다가 규제 심사 강화 우려까지 더해진 점을 지목했다. 민주당 주도 의회가 경쟁과 소비자·개인정보 보호, 모델 안전 문제로 AI 기업 조사를 늘릴 것으로 예상했다. 다만 양당이 AI 주도권 유지에 이해가 같아 반(反)AI 정책으로의 전면 전환 가능성은 작다고 판단했다. 미국 뉴욕 중간선거 사전투표 첫날 투표소에 설치된 'VOTE HERE' 안내판 [사진=블룸버그통신] 삭소뱅크는 의회의 규제 심사 강화가 데이터센터 사업에도 부담을 줄 것으로 내다봤다. 전력 소비와 수자원 사용, 인허가 관련 심사가 엄격해지고 주민 반대가 겹치면 공사비가 늘고 완공 시점이 늦춰질 수 있다. AI 안전 기준과 독립적 모델 평가, 개발사 책임 체계가 도입될 가능성도 거론했다. 투자자들도 AI 인프라의 자금 조달력과 이익 전망을 엄격히 따질 수 있다고 봤다. 9. AI 설비투자 사이클 향방 삭소뱅크는 AI 산업이 투자 확장 국면에서 수익성 국면으로 전환하는 과정에 있다고 진단했다. 그동안 기업들은 연산 능력과 AI 인프라 규모를 늘리는 것만으로도 주식시장에서 높은 평가를 받았다. 이제 투자자들은 기업의 가치를 판단할 때 확장 비용의 부담 주체와 부채 규모, 신규 설비의 매출 전환 기간, 공급망 내 이익 배분을 따지기 시작했다는 설명이다. 다음 단계에서는 AI로 생산성과 이익률을 높이는 AI 활용 기업을 우선하고 업계 대표 기업은 선별 편입하라고 권고했다. AI 활용 기업은 인프라 비용을 홀로 부담하지 않아도 된다는 이유를 제시했다. 플랫폼과 연산용 칩·메모리 공급사는 재무가 견조해도 밸류에이션 축소를 피하기 어렵다고 평가했다. 데이터센터 개발사와 차입 의존형 연산 자원 공급사는 자금 조달·전력·규제 부담이 크다고 지적했다. 10. 기술주 대응 삭소뱅크는 기술적 지표가 단기 반등과 변동성 장기화 가능성을 함께 나타내는 만큼 우량 자산을 단계적으로 선별 편입하라고 주문했다. 개표 직후 나스닥100 선물의 RSI(상대강도지수)는 과매도 판단 기준선인 30에 근접했다. 반면 장기 추세선인 200일 이동평균선을 하회해 추세 이탈에 따른 기술적 매도와 공매도가 늘 수 있다고 봤다. 삭소뱅크는 오는 17일(현지시간) 발표될 엔비디아 실적을 주시해야 한다고 했다. 11. 해외 시장 분산 필요성 삭소뱅크는 분산을 확대하되 미국 주식을 포기할 단계는 아니라고 강조했다. 미국 기업의 기술 주도권과 수익성은 정치 교착 상태에서도 유지된다는 판단이다. 그러나 고평가된 대형 기술주가 초과수익을 이어갈 수 있을지에 대해서는 투자자들의 의문이 커질 수 있다고 덧붙였다. 분산 대상으로는 중국 기술주와 대형 기술주 외 미국 우량주, 헬스케어, 중기물 채권과 금을 제시했다. 12. 점검 사항 투자 심리 반전 조건으로는 대형 기술기업의 설비투자 이익 전환과 견조한 미국 경제지표, 정책 불확실성 완화를 제시했다. 고용·성장 지표가 견조하면 정치 교착 상태에 따른 경기 약화 전망은 설득력이 떨어질 수 있다고 판단했다. 민주당이 주도하는 차기 의회가 AI 투자에 타격을 주기 어렵다는 인식이 확산하면 규제 위험에 따른 주가 할인 폭도 줄 수 있다고 봤다. 삭소뱅크는 연말까지 정치 교착 상태가 예산·부채한도를 둘러싼 양당 충돌로 비화할지 점검해야 한다고 조언했다. 의회 위원회 조사와 각 주의 데이터센터 신규 규제도 다음 변동성 요인이 될 수 있다고 덧붙였다. 국채 금리 하락의 원인도 점검 대상으로 제시했다. 물가 기대 개선과 성장 기대 악화 가운데 어느 쪽에서 비롯됐는지에 따라 주식과 회사채 시장이 받는 영향이 달라서다. bernard0202@newspim.com 2026-11-05 10:30
사진
청해부대 작전구역 오만 남방까지 넓힌다 [서울=뉴스핌] 오동룡 군사방산전문기자 = 정부가 청해부대 작전구역을 소말리아 아덴만에서 오만 남방 해역까지 넓히고, P-8 해상초계기 1대와 폭발물처리반(EOD), 무인 소해전력을 추가 파견한다. 파견 인원은 75명 늘어 395명 이내가 된다. 파견 기한은 2027년 12월 31일까지다. 2009년 부대 창설 이후 고정익 항공기 편입은 처음이다. 국방부 관계자는 3일 백브리핑에서 "다음 주 차관회의와 국무회의를 거쳐 동의안을 국회에 제출하겠다"며 "올해 말까지는 통과돼야 한다"고 말했다. 현행 파견 임무는 12월 31일 끝난다. 임무에는 '항행의 회복 지원'이 새로 추가된다. 증원 내역은 EOD 30명, 초계기 45명이며 대부분 간부다. 무인 전력은 수상정과 잠수정 각 2세트로, 소해함은 보내지 않는다. 청해부대 왕건함(DDH-978)이 고속단정(RIB) 3척과 함께 해상 기동을 하고 있다. 정부는 청해부대 작전구역을 오만 남방 해역까지 넓히고 P-8 해상초계기 등을 추가 파견하는 동의안을 국회에 제출할 계획이다. [사진= 해군] 2026.11.05 gomsi@newspim.com 정부가 내세운 명분은 해적이다. 소말리아 해적 활동은 2025년 11건에서 올해 현재까지 36건으로 3배 넘게 늘었다. 연합 전력이 홍해와 호르무즈로 쏠린 공백을 파고들었다는 설명이다. 호르무즈 봉쇄로 홍해행 선박은 7~8배 늘었다. 후티와 사우디의 교전 탓에 청해부대 작전 구역은 600여마일에서 300여마일로 줄었다. 거점은 지부티가 유력하지만 확정되지 않았다. 국방부는 동의안 제출 뒤 지부티와 협상하고, 국회 동의와 지부티 협의가 끝나면 초계기를 사흘가량 준비해 보낸다는 계획이다. P-8의 작전 반경은 1200마일, 임무 시간은 4시간이다. 국방부는 "현재 능력으로는 이란 탐지가 불가능하다"고 했다. 쟁점은 호르무즈 연계가 될 것으로 보인다. 국방부는 '전쟁 불개입'을 첫 원칙으로 내걸고 "호르무즈와 전혀 관계없다"고 했다. 그러나 EOD와 무인 소해전력 파견에 대해서는 "허용적 환경이 될 때를 대비하지 않을 수 없다"며 "그 부분도 고려했지만 주는 아니다"라고 했다. '허용적 환경'은 미국·이란 종전이나 양측 양해각서(MOU) 체결로 항행의 자유 작전이 시작되는 경우로 정의했다. 실제 호르무즈에 투입할 때는 새 동의안을 받겠다고 했다. 현재 호르무즈 일대 기뢰 작전은 미국만 수행하고 있다고 국방부는 전했다. 지휘권은 합참의장이 갖는다. 국방부는 '독자 지휘체계'를 4대 원칙의 하나로 제시했다. 다만 청해부대가 연합 작전과 담을 쌓아온 것은 아니다. 연합해군사 대해적작전부대(CTF-151)는 연합해군사(CMF) 예하 부대이고, CMF 사령관은 미 해군 중부사령관과 5함대사령관을 겸하는 미 해군 중장이다. 청해부대 작전구역 확대 개념도. 정부는 소말리아 아덴만에서 오만 남방 해역까지 임무구역을 넓히고, P-8 해상초계기 1대를 추가 파견할 계획이다. 구역 경계는 대략적으로 표시했다. [이미지= AI 생성] 2026.11.05 gomsi@newspim.com 한국은 2010년 이범림 준장이 처음 CTF-151을 지휘했고, 2023년에는 고승범 준장이 지휘한 집중 작전에 청해부대 이순신함이 참가했다. 올해 8월 23일에는 윤현우 대령이 영국 해군으로부터 CTF-151 지휘권을 넘겨받았다. 그럼에도 이번 국방부 기자실 백브리핑에서는 P-8과 EOD의 CTF-151 편입 여부가 다뤄지지 않았다. 미군과의 감시·정찰 협력 수준을 묻는 질문에 국방부는 "추가 논의가 필요하다"고만 답했다. 다만, 정보 공유는 관련국과 수시로 해야 한다고 했다. 일본은 먼저 이 길을 갔다. 일본 해상자위대 P-3C는 CTF-151 사령부와 조율해 초계 구역을 정하고, 수집 정보를 관련 기관과 공유한다. '독자 지휘'에는 전례가 있다. 2020년 1월 정부는 청해부대 작전구역을 오만만과 아라비아만까지 넓히면서 미국 주도 호르무즈 호위연합인 국제해양안보구상(IMSC)의 통제 대신 한국군 단독 지휘를 택했다. 대신, 바레인에 있는 호위연합 본부에 연락장교 2명을 보냈다. 당시 이 결정은 미국의 요구에 응하면서도 이란과의 관계를 지키려는 절충으로 해석됐다. 일본도 같은 시기 원유 수급과 대미·대이란 관계를 함께 고려해 호위연합에 불참하고 독자 정보수집 활동을 택했다. 이번에도 국방부는 영국·프랑스 주도 이니셔티브에 연락장교를 파견했고, 이란에는 "우리를 비난하거나 공격 대상으로 삼지 않도록 충분히 설명하겠다"고 했다. 2024년 10월 1일 경기 성남시 서울공항에서 열린 건군 76주년 국군의 날 기념식에서 해군 P-8A 해상초계기가 전투기 호위를 받으며 비행하고 있다. 정부는 청해부대에 P-8 1대를 추가 파견할 계획이다. 청해부대에 고정익 항공기가 편입되는 것은 2009년 창설 이후 처음이다. [사진= 뉴스핌DB] 2026.11.05 gomsi@newspim.com 미국의 반응은 변수다. 국방부는 미측이 원하는 호르무즈 기여와 거리가 있다는 점을 인정하면서 "한미 소통은 아직 시작도 안 했다"고 했다. 교전규칙은 합참이 보완 중이며, 초계기에는 섬광탄 등 자체 보호 장비를 싣는다. 증액 예산은 예비비 등으로 충당한다. 이순신함 교체 때 증강하지 않은 이유를 묻자 "검토 안 했다고 말한 적 없다"고 답했다. 국회 통과도 순탄치 않을 전망이다. 김준형 조국혁신당 원내대표는 4일 기자회견에서 작전구역 확대를 "묘수가 아니라 꼼수"라고 규정했다. 그는 위성락 국가안보실장이 지난달 29일 국정감사에서 "결정된 것이 없다"고 답했다며, 한 번 넓힌 작전 범위가 추가 요구의 출발점이 될 수 있다고 주장했다. gomsi@newspim.com 2026-11-05 10:47
기사 번역
결과물 출력을 준비하고 있어요.
종목 추적기

S&P 500 기업 중 기사 내용이 영향을 줄 종목 추적

결과물 출력을 준비하고 있어요.

긍정 영향 종목

  • Lockheed Martin Corp. Industrials
    우크라이나 안보 지원 강화 기대감으로 방산 수요 증가 직접적. 미·러 긴장 완화 불확실성 속에서도 방위산업 매출 안정성 강화 예상됨.

부정 영향 종목

  • Caterpillar Inc. Industrials
    우크라이나 전쟁 장기화 시 건설 및 중장비 수요 불확실성 직접적. 글로벌 인프라 투자 지연으로 매출 성장 둔화 가능성 있음.
이 내용에 포함된 데이터와 의견은 뉴스핌 AI가 분석한 결과입니다. 정보 제공 목적으로만 작성되었으며, 특정 종목 매매를 권유하지 않습니다. 투자 판단 및 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로, 투자 전 충분한 조사와 전문가 상담을 권장합니다.
안다쇼핑
Top으로 이동