AI 핵심 요약
beta- 피그마가 AI 크레딧 기반 하이브리드 과금으로 기존 SaaS를 잠식하지 않고 신규 수익원을 키우고 있다.
- 어도비는 AI로 개별 도구 구독 모델이 위협받는 반면 피그마는 협업 플랫폼 특성 덕에 AI 확산의 수혜주로 재평가되고 있다.
- 피그마는 높은 성장성과 수익성 개선 기대에도 불구하고 AI 도입 속도·신규 경쟁·AI 수익화 지속 가능성이 핵심 리스크로 지적되고 있다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

피그마 협업 플랫폼 vs 어도비 전통 구독 모델
AI 투자로 장기적 수익성 개선 기대
이 기사는 7월 8일 오후 4시46분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
<피그마 ① AI는 역풍인가, 순풍인가…월가의 시선이 바뀌고 있다>에서 이어짐
[서울=뉴스핌] 김현영 기자 = ◆ AI 수익화 모델...기존 사업을 잠식하지 않는 구조
피그마(FIG)가 AI를 단순히 제품 기능으로 통합하는 데 그치지 않고, 독자적인 수익화 경로를 구축하고 있다는 점은 특히 주목할 필요가 있다.
피그마는 현재 좌석제(seat-based)와 사용량 기반(consumption-based)을 결합한 하이브리드 과금 모델로의 전환을 추진 중이다. 고객들은 좌석 수에 따라 기본 구독료를 내고 일정량의 AI 크레딧을 배정받되, 한도를 초과하면 추가 크레딧을 구매해야 한다. 이 구조의 핵심은 AI 기능 사용 증가가 기존 구독 수익을 잠식하지 않으면서도 별도의 수익원을 창출한다는 데 있다.
BofA의 탈 리아니 애널리스트는 "이 구조를 통해 피그마는 핵심 SaaS 모델을 훼손하거나 잠식하지 않으면서도 AI 사용량 증가를 직접 수익화할 수 있는 경로를 확보했다"고 평가했다. 씨티 역시 상위 티어 구독 업그레이드, 비디자이너 직군으로의 사용자 저변 확대, AI 서비스 소비 증가가 맞물리며 "AI로 인해 유료 좌석 수가 줄어들 것"이라는 우려를 상쇄하고도 남을 것으로 내다봤다.
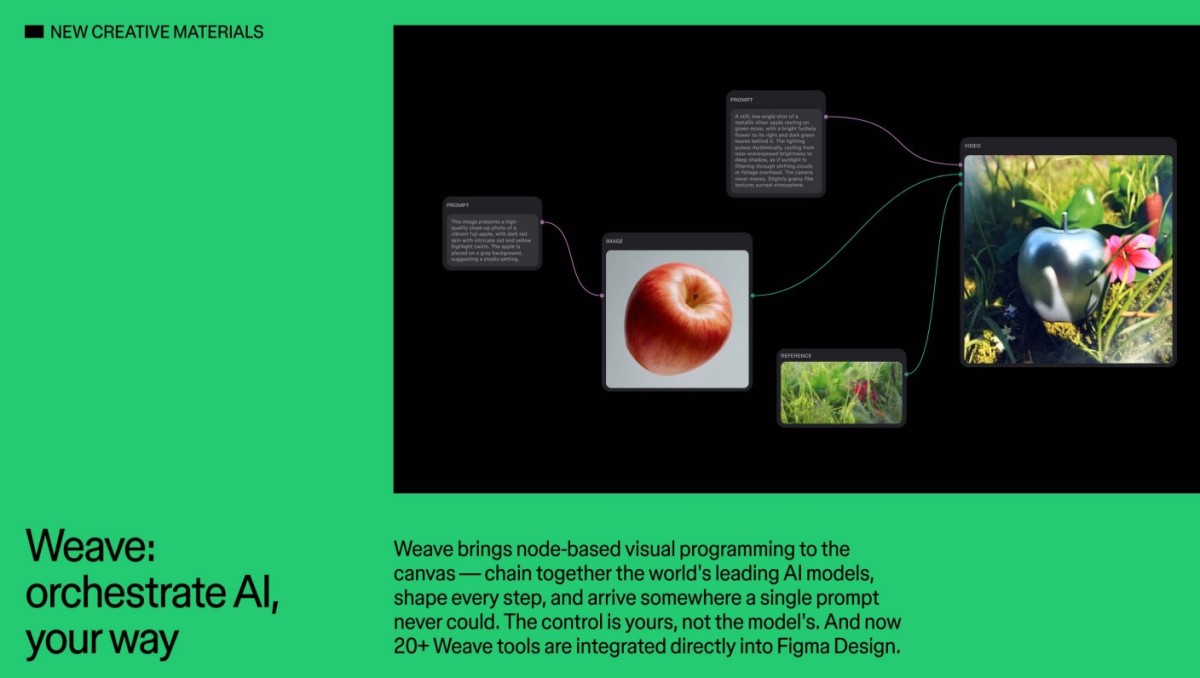
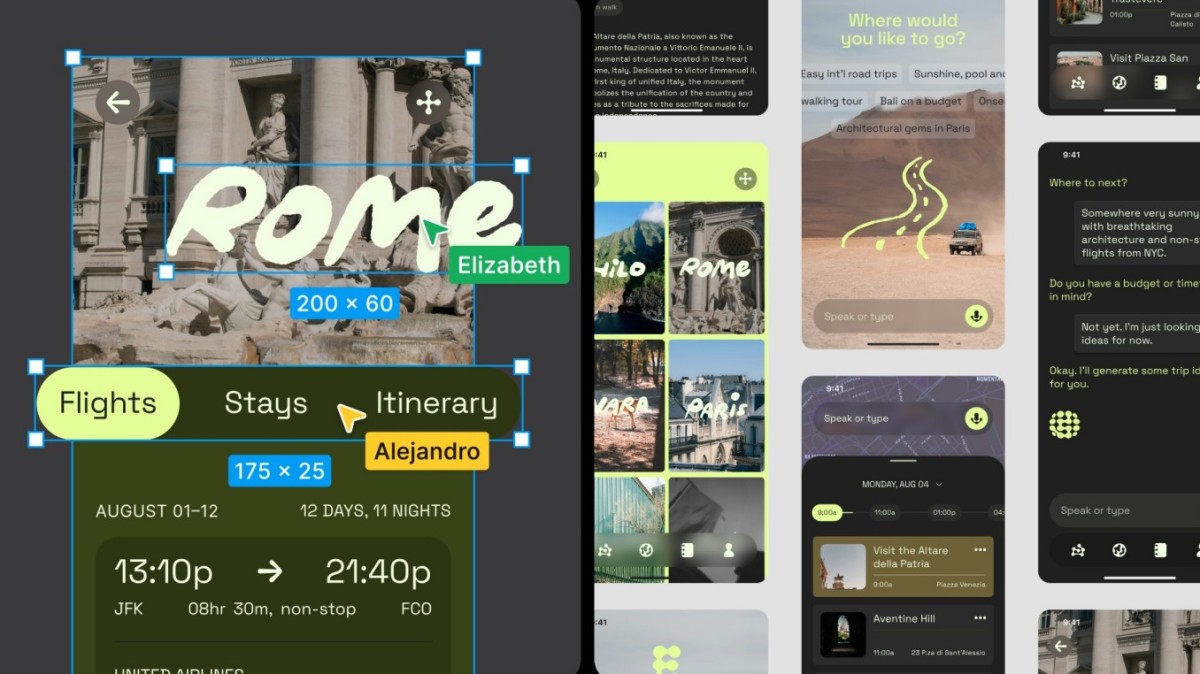
피그마의 AI 제품 라인업도 빠르게 확장되고 있다. 위브(Weave) 워크플로우를 비롯해 피그마 디자인 내 AI 이미지 생성 기능(20가지 작업 지원), 피그잼(FigJam), 피그마 슬라이드(Figma Slides), 피그마 버즈(Figma Buzz), 피그마 드로우(Figma Draw) 등 다양한 부가 도구가 플랫폼 내에서 통합 제공되고 있다. 씨티는 피그마의 총 유효 시장(TAM)이 현재 약 250억 달러에서 2029년까지 500억 달러 규모로 두 배 이상 성장할 수 있다고 전망한다. 현재 피그마의 시장 점유율이 4%에 불과하다는 점에서 성장 여지는 충분하다.
◆ 피그마 vs 어도비...같은 충격, 엇갈리는 운명
피그마와 어도비(ADBE)는 AI라는 동일한 외부 충격에 노출돼 있지만, BofA는 두 기업의 운명이 전혀 다른 방향으로 전개될 것으로 본다. BofA는 피그마에 '매수' 의견을 부여하는 동시에 어도비에는 '비중 축소'와 목표주가 190달러를 제시했다. 어도비 주가 역시 2026년 들어 36.70% 급락한 상태다.
차이는 고객들이 각 플랫폼을 사용하는 이유에서 비롯된다. 포토샵·프리미어·아크로뱃 등을 보유한 어도비는 크리에이터와 마케터들이 개별 도구 단위로 구독해 사용하는 구조다. AI 기술의 발전으로 숙련도가 낮은 사용자들도 이제 비교적 손쉽게 크리에이티브 결과물을 얻을 수 있게 된 환경에서 어도비의 전통적 구독 모델은 직접적인 위협에 노출돼 있다. 고급 사용자조차 여러 제품 중 일부만 쓰는 경우가 많아, 저비용 AI 솔루션으로의 이탈 가능성이 가격 결정력을 잠식할 수 있다.
반면 피그마는 개별 작업의 총합이 아니라 협업 과정 자체를 지원한다. AI가 프로젝트 초기 단계의 작업을 상당 부분 대체할 수 있더라도, 기업들은 AI가 생성한 디자인을 실제 제품으로 구현 가능한 결과물로 통합하기 위해 여전히 중앙화된 협업 플랫폼을 필요로 한다. 이 역할을 담당하는 것이 피그마다. AI가 강해질수록 플랫폼의 가치도 함께 커지는 구조다.
물론 경쟁 지형은 단순하지 않다. 어도비는 사용량·성과 기반 과금제 도입과 자체 AI 앱 출시, 구글 클라우드와의 파트너십 강화로 대응에 나서고 있다. 아틀라시안(TEAM)도 지라·컨플루언스·룸(Loom) 등에 생성형 AI를 통합하며 협업 소프트웨어 시장에서 피그마와 경쟁하고 있다. AI 코딩 도구, AI 디자인 도구, AI 웹사이트 빌더 등 AI 네이티브 기업들의 부상도 변수다. 피그마로서는 제품 리더십을 유지하기 위한 지속적 투자가 불가피한 환경이다.
◆ 성장 전망과 밸류에이션
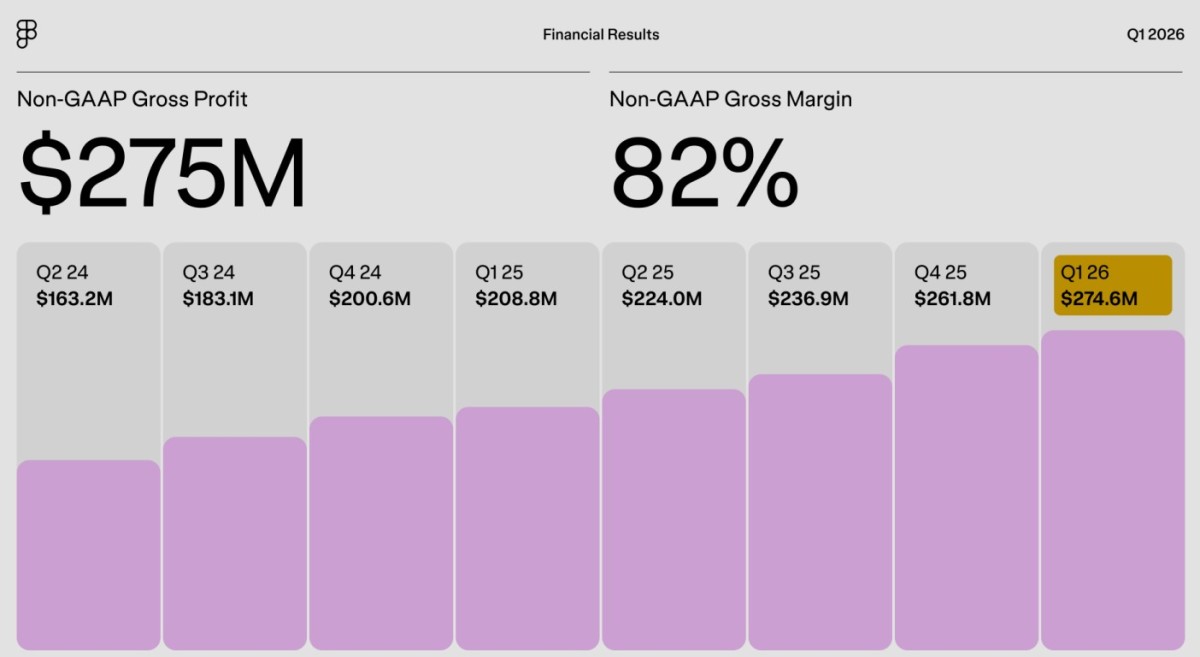
성장 전망과 관련해, BofA는 피그마의 매출이 2026 회계연도 35.6%, 2027 회계연도 23% 성장할 것으로 예상한다. 이는 동종업계 평균인 19.3%, 15.7%를 각각 크게 웃도는 수치다. 씨티의 2026 회계연도 매출 전망치도 시장 컨센서스를 약 9% 상회하고 있다.
수익성 측면에서는 단기적으로 AI 투자에 따른 마진 압박이 예상된다. 그러나 BofA는 영업이익률이 2026 회계연도의 9.2%에서 2028 회계연도에는 13.8%로 개선되고, FCF 마진도 같은 기간 11.3%에서 16.2%로 확대될 것으로 전망한다.
밸류에이션 측면에서 피그마는 현재 2027 회계연도 기준 EV/매출의 약 5배 수준에서 거래되고 있다. 이는 동종업계 평균인 5.9배를 하회하는 수치로, 업계 평균을 웃도는 성장 프로파일을 갖춘 기업이 오히려 할인된 가격에 거래되고 있는 셈이다.
BofA의 목표주가 30달러는 2027 회계연도 EV/매출의 8배를 기준으로 산정됐으며, 이는 피그마의 프리미엄 성장 프로파일을 감안한 적정 멀티플이라는 평가다. 향후 12개월 예상 매출 기준으로는 현재 7.6배 수준에서 거래 중이며, 어도비의 3.2배 대비 두 배 이상 높지만 성장률 차이를 고려할 때 납득할 수 있는 프리미엄이라는 시각이 많다.
수급 측면에서도 긍정적 변화가 기대된다. 피그마는 최근 러셀 1000, 러셀 2500, 러셀 3000 등 주요 러셀 지수에 신규 편입됐다. 이에 따라 해당 벤치마크를 추종하는 패시브 펀드와 규칙 기반 포트폴리오에 피그마가 자동 포함돼, 기관투자자 저변 확대와 수급 개선에 기여할 것으로 기대된다.
◆ 투자자가 주목해야 할 리스크
낙관론이 우세하지만 리스크 요인도 분명히 존재한다. 애널리스트들이 공통적으로 지적하는 주요 하방 리스크는 세 가지다.
첫째는 AI 도입 속도가 예상에 못 미칠 가능성이다. 피그마의 긍정적 성장 전망은 상당 부분 기업들이 AI 도구를 빠르게 채택하고 지출을 확대할 것이라는 가정에 기반한다. 경기 둔화나 IT 예산 삭감으로 AI 도입이 지연된다면 성장 시나리오는 수정될 수밖에 없다.
둘째는 AI 네이티브 경쟁자들의 부상이다. 어도비, 아틀라시안 같은 기존 강자뿐 아니라 AI를 기반으로 설계된 신흥 디자인 툴들이 피그마의 시장 지위를 위협할 수 있다. 특히 진입 장벽이 낮아진 환경에서 새로운 경쟁자가 등장하는 속도는 예측하기 어렵다.
셋째는 AI 기능의 수익화 지속 가능성이다. 현재 고객의 75% 이상이 AI 크레딧을 추가 구매하고 있다는 초기 지표는 고무적이지만, 이것이 장기적으로 유지될지는 아직 검증되지 않았다. RBC캐피털이 지적한 것처럼 AI 관련 신제품들이 재무적으로 의미 있는 기여를 하기까지는 시간이 더 필요할 수 있다.
모간스탠리 역시 AI 크레딧 매출의 지속 가능성과 매출총이익률 추이에 대한 경영진의 구체적 설명이 부족하다는 점을 들어 신중한 입장을 유지하고 있다. BofA와 씨티는 이러한 리스크들이 이미 현재 주가에 충분히 반영돼 있다고 본다. 52주 최고가 대비 85% 하락이라는 수치 자체가 시장이 최악의 시나리오를 상당 부분 가격에 반영했음을 시사한다는 것이다.
◆ AI의 피해자에서 수혜자로
피그마를 둘러싼 시장의 서사는 빠르게 바뀌고 있다. 불과 몇 달 전까지만 해도 'AI에 잠식당할 기업'으로 분류됐던 피그마는 이제 'AI 확산의 수혜를 가장 크게 입을 기업' 중 하나로 재평가받기 시작했다.
핵심 논리는 단순하다. AI가 디자인의 민주화를 이끌수록, 그 결과물을 통합하고 실행하는 협업 플랫폼의 가치는 높아진다. 피그마는 그 중심에 서 있다. 139%의 순 달러 유지율, 1분기 27%의 FCF 마진, 전년 대비 48% 증가한 대형 고객 수, 컨센서스를 상회하는 매출 가이던스는 이 논리를 수치로 뒷받침하고 있다.
물론 상장 첫날 600억 달러에 육박했던 시가총액이 현재 111억 달러 수준이라는 사실은 그 간극을 메우기까지 갈 길이 멀다는 것을 의미한다. 빠르게 변화하는 AI 경쟁 환경, 수익화 모델의 검증 필요성, 단기 마진 압박 등 넘어야 할 과제도 적지 않다.
그러나 AI라는 거대한 파도가 소프트웨어 산업 전반을 뒤흔드는 지금, 피그마는 그 파도에 삼켜지는 것이 아니라 파도를 타는 법을 찾아가고 있다. 뱅크오브아메리카, 씨티, 웰스파고가 잇따라 매수 의견을 내놓으며 이 변화에 베팅하기 시작했다. 지금이 그 전환점이 될 수 있을지는, 피그마가 앞으로 내놓을 실적이 증명해야 할 몫이다.
kimhyun01@newspim.com