AI 핵심 요약
beta- 피그마가 2025년 7월31일 IPO에서 폭등했으나 이후 주가가 급락해 시가총액이 111억달러 수준으로 줄었다.
- 최근 월가 IB들이 잇달아 매수·비중확대 의견과 30~38달러대 목표주가를 제시하며 AI가 피그마 성장에 순풍이 될 것이란 분석을 내놓았다.
- 피그마는 AI·협업 플랫폼 강화 속에 매출·영업이익·현금흐름과 고액 ARR 고객·NDR이 고성장하며 2026년 매출·이익 가이던스를 상향했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.

고객 유지율과 성장세가 긍정적 신호로 작용
전략적 가치 상승 전망 및 목표주가 제시
이 기사는 7월 8일 오후 4시45분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 9000여 해외 종목의 프리미엄 기사를 보실 수 있습니다.
[서울=뉴스핌] 김현영 기자 = 2025년 7월 31일, 피그마(종목코드: FIG)는 증시 역사에 길이 남을 기업공개(IPO)를 기록했다. 공모가 33달러에서 출발한 주가는 첫날 정규 거래에서 무려 252% 급등한 116.3달러로 마감하며 시장의 이목을 집중시켰다. 상장 이틀째에도 상승을 이어가며 시가총액이 한때 600억 달러에 육박했다.
피그마는 상장 이전부터 특별한 기업이었다. 웹사이트와 모바일 애플리케이션 화면 설계를 위한 협업 기반 플랫폼을 운영하는 이 회사는 2023년 어도비(ADBE)가 200억 달러를 제시하며 인수를 시도했으나 규제당국의 반경쟁 판단으로 무산된 바 있다. 탄탄한 고객층, 강한 매출 성장세, 미국 회계기준(GAAP) 기준 흑자, 새로운 AI 기반 제품군을 앞세운 피그마에 시장은 열광했다.
그러나 그 기세는 오래가지 못했다. 상장 이후 주가는 줄곧 내리막을 걸었고, 2026년 상반기 기준 연초 대비 40% 이상 하락하며 52주 최고가 대비 약 85% 낮은 수준까지 밀렸다. 시가총액은 한때의 600억 달러에서 111억 달러 수준으로 쪼그라들었다.
표면적 원인은 분명했다. 생성형 인공지능(AI)의 급격한 발전으로 디자인 작업의 진입 장벽이 낮아지면서 기존 디자인 소프트웨어에 대한 수요 자체가 감소할 것이라는 우려가 시장을 짓눌렀다. 오픈AI, 구글(GOOG)과의 파트너십이 연이어 공표됐음에도 불구하고, 'AI 디스럽션(disruption)' 서사는 투자 심리를 온통 부정적인 방향으로 끌어당겼다.
◆ 월가, 다시 피그마를 들여다보다
지난 7일 뱅크오브아메리카(BofA)는 피그마에 대한 커버리지를 재개하며 '매수' 의견과 목표주가 30달러를 제시했다. 이 소식에 피그마 주가는 장중 23.42달러까지 오르며 전일 종가 21.08달러 대비 11.10%의 상승폭을 기록했다. 단순한 목표주가 제시를 넘어, 피그마를 둘러싼 시장의 내러티브 자체가 바뀔 수 있다는 기대감이 반영된 반응이었다.
BofA가 처음은 아니었다. 씨티는 이미 한 달 앞선 6월 17일 피그마에 대한 커버리지를 개시하며 '매수' 의견과 목표주가 36달러를 제시했다. 웰스파고의 마이클 터린 애널리스트는 6월 24일 피그마가 개최한 연례 사용자 컨퍼런스 '콘피그 2026(Config 2026)' 참석 이후 '비중 확대' 의견을 재확인하며, 피그마의 인텔리전트 캔버스 기능과 디자인 플랫폼 전략에 대한 확신이 강해졌다고 밝혔다. 윌리엄 블레어의 아르준 바티아 애널리스트도 6월 25일 피그마에 대한 '매수' 의견을 거듭 강조했다.
물론 회의적인 시각도 존재한다. RBC캐피털의 리시 잘루리아 애널리스트는 콘피그 2026 참석 이후 혁신 속도에 대한 이해가 높아졌다고 평가하면서도, 주요 신제품들이 아직 초기 단계에 머물러 있어 재무적 영향을 신뢰성 있게 추정하기 어렵다는 이유로 목표주가를 28달러에서 22달러로 낮추고 '섹터 수익률' 의견을 고수했다.
모간스탠리의 엘리자베스 포터 애널리스트도 '비중 유지' 의견과 목표주가 38달러를 그대로 유지하면서, 경영진이 AI 크레딧 매출의 지속 가능성이나 매출총이익률 추이 등 핵심 질문에 대한 구체적 수치를 제시하지 않았다는 점을 지적했다.
CNBC가 집계한 14개 투자은행(IB)의 의견을 종합하면, 강력 매수 2곳, 매수 2곳, 보유 10곳으로 전체 컨센서스는 아직 '보유'에 머물러 있다. 그러나 평균 목표주가 36.61달러는 현재 주가 대비 약 65%의 추가 상승 여력을 시사하며, 월가의 눈높이와 현재 주가 사이의 간극이 상당하다는 것을 보여준다.
◆ AI, 적인가 동반자인가
피그마 주가 부진의 근원적 원인으로 지목된 AI 위협론은 과연 타당한가. 이 질문에 대한 BofA의 답변은 단호하다. AI는 피그마의 사업에 "역풍이 아닌 순풍으로 작용할 가능성이 높다"는 것이다.
논리의 핵심은 AI가 창출하는 수요의 성격에 있다. 생성형 AI는 초기 콘텐츠 제작과 프로토타이핑에 소요되는 시간과 비용을 획기적으로 줄인다. 그 결과 디지털 제품 개발에 참여하는 인력의 범위가 기존 전문 디자이너에서 개발자, 마케터, 비(非)디자인 직군으로까지 확대된다. 더 많은 사람이 AI 도구를 통해 디자인 작업에 관여할수록, 흩어진 결과물을 통합하고 검토하며 실제 제품으로 구현하는 과정을 지원하는 협업 플랫폼의 필요성은 오히려 커진다는 것이다.
씨티의 타일러 래드키 애널리스트도 같은 맥락에서 "디자인 툴 진입 장벽이 낮아질수록 체계적인 워크플로우의 중요성이 커진다"고 지적했다. AI가 개인의 창작 능력을 끌어올릴수록, 그 결과물들을 조율하고 통합하는 플랫폼의 전략적 가치가 함께 상승한다는 논리다.
윌리엄 블레어의 바티아 역시 같은 시각을 공유하며, 피그마가 AI를 핵심으로 내세우는 전략이 디자인의 중요성을 높이고 참여 가능한 사용자층을 넓혀 잠재 시장 자체를 확장할 것으로 전망했다.
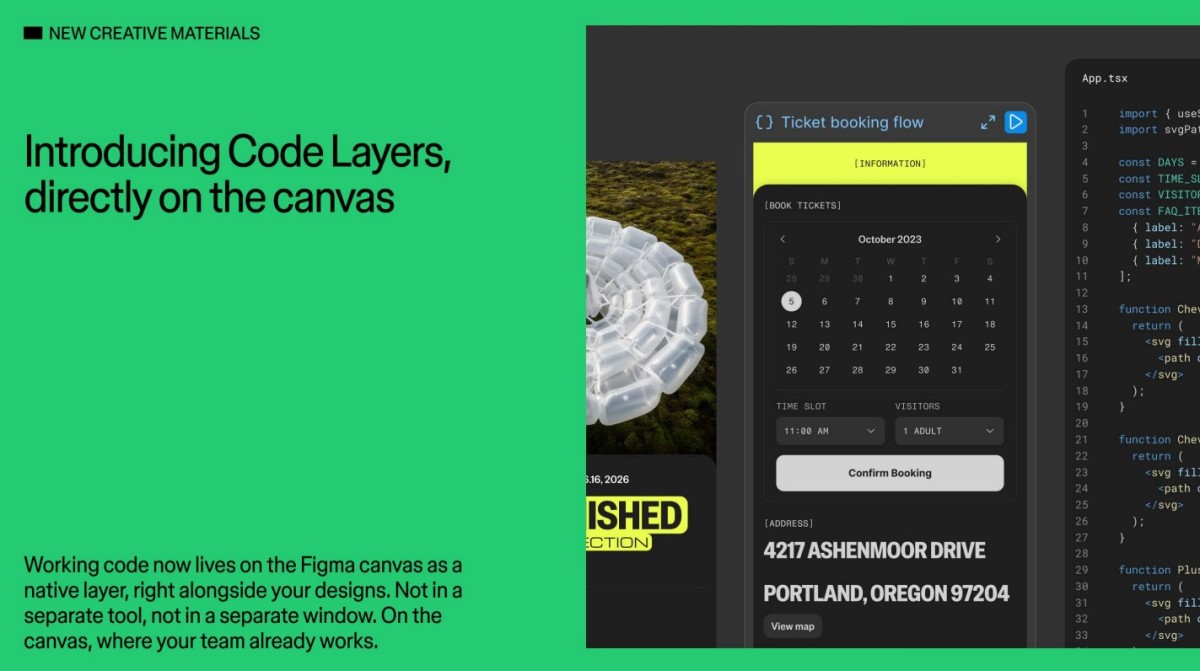
피그마 자신도 이 방향으로 빠르게 움직이고 있다. 콘피그 2026에서 공개된 위브(Weave) 워크플로우와 연동되는 새로운 크리에이티브 워크플로우는 디자인 작업과 AI 생성 콘텐츠를 보다 긴밀하게 결합한다. 바티아가 특히 주목한 '코드 레이어(Code Layers)' 기능은 피그마 환경 내에 완성형 코드를 바로 내장해 디자이너와 개발자 간 협업을 심화시킨다. 모션·셰이더·3D 변환·생성형 워크플로우의 통합은 플랫폼 결속력을 높이고 경쟁 우위를 강화하는 방향으로 작동한다.
◆ 숫자가 말하는 피그마의 현재
AI 위협에 대한 우려가 실적을 갉아먹고 있다는 시장의 공포와 달리, 피그마의 실제 경영 지표는 AI가 이미 성장을 견인하고 있음을 보여준다.
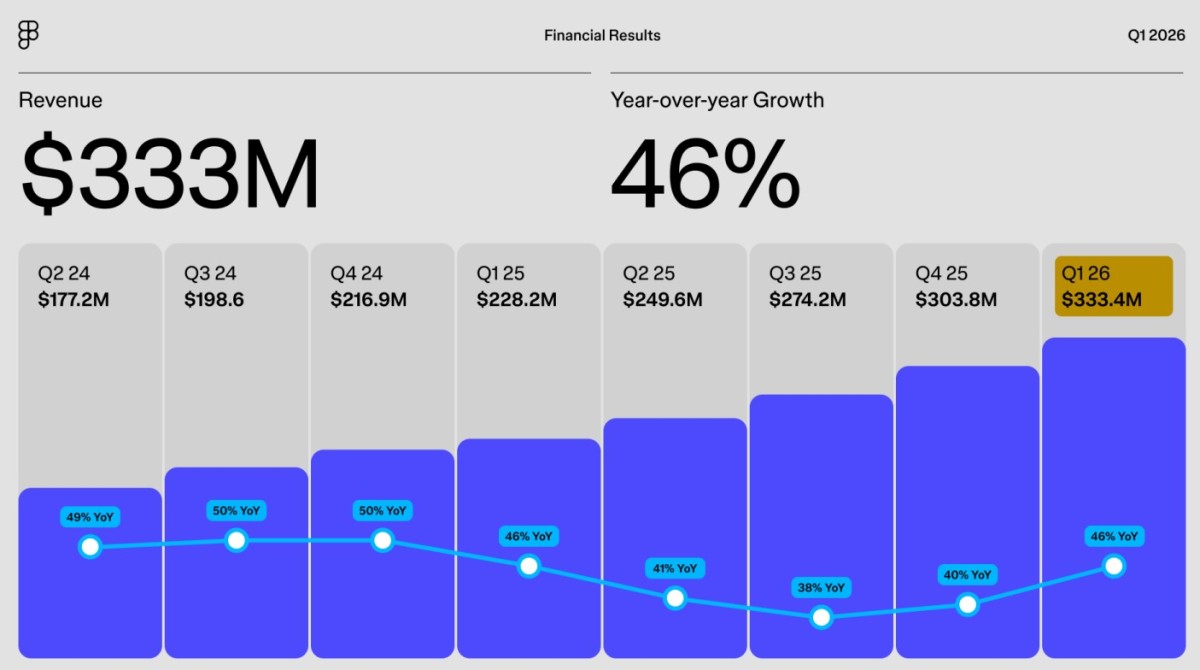
2026 회계연도 1분기 피그마의 매출은 전년 동기 대비 46% 증가한 3억 3,300만 달러를 기록했다. 시장 컨센서스를 약 1,700만 달러 웃도는 수치이며, 연간 환산 시 이미 13억 달러를 넘어선 기업의 성장이 직전 분기(40%)보다 오히려 가속화됐다는 점이 인상적이다.
수익성도 예상을 크게 넘어섰다. 비일반회계기준(Non-GAAP) 영업이익은 5,200만 달러로 영업이익률 15.6%를 기록하며 컨센서스인 약 2,900만 달러를 훌쩍 상회했다. 조정 잉여현금흐름(FCF)은 8,900만 달러로, 예상을 약 6,600만 달러 초과했다.
현금 창출 능력도 주목할 만하다. 1분기 영업현금흐름은 9,730만 달러(영업현금흐름 마진 29%)를 기록했으며, FCF 마진은 27%에 달했다. 설비투자는 780만 달러, 내부 사용 소프트웨어 자본화 투자는 90만 달러에 불과해 낮은 자본 집약도를 유지하면서 영업현금흐름의 대부분을 잉여현금흐름으로 전환하고 있다. 1분기 말 기준 현금 및 현금성 자산과 시장성 유가증권을 합산한 보유액은 약 16억 달러에 이른다.
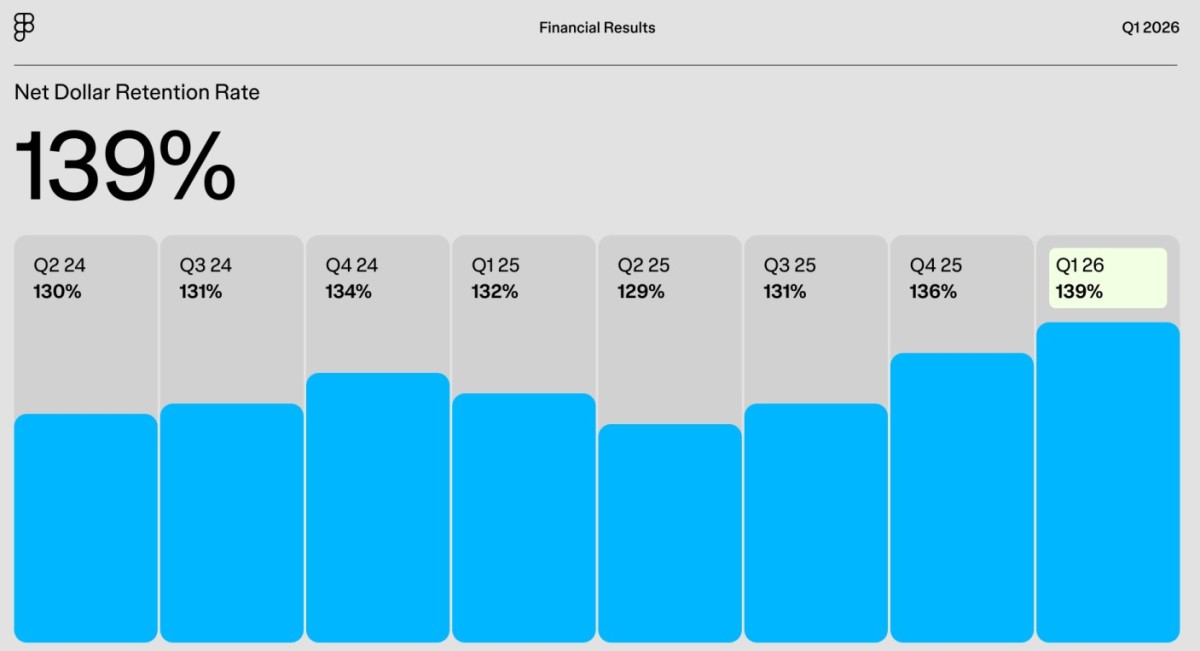
고객 지표도 호조를 보였다. 유료 고객 수는 전년 동기 대비 54% 늘어난 69만 명을 기록했다. 연간 반복 매출(ARR) 기준 1만 달러 이상 고객은 37% 증가해 1만 5,218개사, 10만 달러 이상 대형 고객은 48% 늘어 1,525개사에 달했다.
특히 ARR 1만 달러 이상 고객의 순 달러 유지율(NDR)은 139%로 전 분기 대비 300bp, 전년 동기 대비 700bp 상승했다. 기존 고객들이 단순히 계약을 갱신하는 수준을 넘어 지출을 대폭 늘리고 있다는 뜻으로, SaaS 업계에서도 매우 높은 수준이다.
AI 기능 사용 지표도 고무적이다. 2026년 3월부터 피그마는 일정 한도를 초과한 AI 기능 사용에 대해 별도 요금을 부과하기 시작했는데, AI 크레딧 한도를 초과한 기업 및 엔터프라이즈 고객의 75% 이상이 이후에도 추가 크레딧을 구매해 사용을 이어간 것으로 나타났다. 한도 초과 고객의 95% 이상이 플랫폼에서 계속 활동 중이었으며, 이탈률은 5%에 불과했다.
제품 다각화 측면에서도 변화가 눈에 띈다. 전체 사용자의 3분의 2는 이미 디자이너가 아니며, 약 76%의 고객이 피그마 제품 두 가지 이상을 사용하고 있다. 피그마는 이미 디자인 툴 회사를 넘어 협업·제품 개발 플랫폼으로 진화하고 있다.
피그마의 높은 고객 유지율에는 제품 설계 자체의 구조적 힘도 작용한다. 디자이너 한 명이 피그마를 쓰기 시작하면, 디자인 검토를 위해 제품 매니저가 참여하고, 개발자들이 디자인 사양을 확인하기 위해 접속하며, 마케팅팀은 브랜드 자산을 관리하기 위해, 경영진은 프로젝트 현황 파악을 위해 피그마를 찾는다. 한 명의 디자이너로 시작된 사용이 자연스럽게 조직 전체로 퍼지는 구조다.
경영진은 2026년 연간 매출 가이던스를 14억 2,200만~14억 2,800만 달러로 상향 조정했다. 약 35% 성장을 시사하는 수치로 컨센서스를 크게 웃돈다. 비GAAP 영업이익 가이던스도 1억 2,500만~1억 3,500만 달러로 올렸다. 경영진은 그동안 보수적으로 가이던스를 제시하고 꾸준히 초과 달성해왔다는 점에서, 같은 패턴의 반복 가능성을 배제할 수 없다.
▶②편에서 계속됨
kimhyun01@newspim.com