11월 전기차 판매량 테슬라 모델3 추월
高밸류 우려에도 주가 추가 상승 기대감 여전
[편집자] 이 기사는 12월 9일 오후 4시47분 '해외 주식 투자의 도우미' GAM(Global Asset Management)에 출고된 프리미엄 기사입니다. GAM에서 회원 가입을 하면 500여 해외 종목의 프리미엄 기사를 무료로 보실 수 있습니다.
[서울=뉴스핌] 강소영 기자=코로나19로 글로벌 경제가 극심한 침체에 빠진 2020년 중국 전기차 대표 기업 비야디는 최고의 한 해를 보냈다. 실적과 주가 모두 폭등에 가까운 상승세를 보였고, 전기차 시장에 대한 장밋빛 전망이 쏟아지면서 차 업계와 증시 모두 주목하는 '유망 기업'으로 꼽히고 있다.
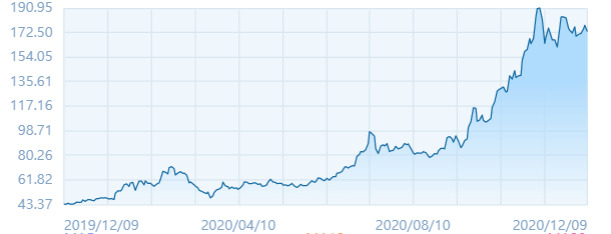
올해 초 50위안 내외이던 비야디(BYD 比亞迪·002594)의 주가는 200위안 고지를 향해 질주하고 있다. 1년 새 주가가 거의 400% 가까이 오른 셈이다. 최근 3개월 주가 상승률도 80%에 달한다. 지난 11월 19일 190위안을 돌파한 후 조정을 받고 있지만 추가 상승에 대한 기대감은 여전한 분위기다.
외국인 자금도 비야디 주식을 쓸어 담았다. 지난 11월 580억 위안의 순유입을 기록한 북향자금(北向資金·홍콩증시를 통한 외국인의 A주 거래)이 대규모 매수한 종목에 비야디가 포함됐다. 12월 들어서도 북향자금의 비야디 주식 매수세는 지속됐다. 일례로 선구퉁이 20억 위안이 넘는 순유출을 기록한 12월 7일에도 외국인은 비야디 종목을 4억 4700만 위안 매수했다. 앞서 3일에도 북향자금의 비야디 매수 규모가 8억7200만 위안에 달했다.
하반기 실적도 큰 폭으로 향상했다. 11월 비야디의 전기차 판매량은 2만 6690대로 전년 동기 대비 137.9% 증가했다. 전기차 외 다른 자동차 판매량도 크게 늘었다.
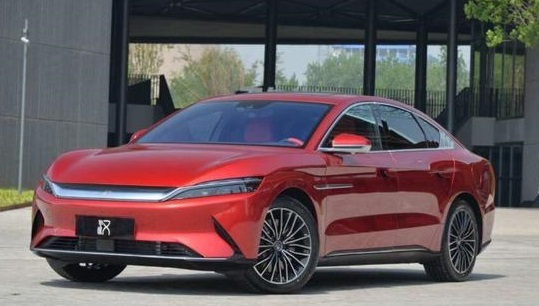
최근 몇 달 비야디의 전기차 모델 한(漢) 시리즈 자동차 판매량은 증가 추세를 지속하고 있다. 11월 판매량은 1만 105대로 10월에 이어 다시 월간 판매량 최고 신기록을 세웠다. 특히 11월 전기차 판매량이 강력한 경쟁 모델인 테슬라 모델3를 추월했다는 점이 시장의 이목을 끌었다. 다만, 전기차의 올해 누적 판매량은 16만848대로 전년 대비 25.67% 하락했다.
올해 비야디가 이 같은 눈부신 성과를 거둘 수 있었던 비결을 무엇일까? 중국 주식 전문가들은 비야디가 전통 자동차 제조기업의 이미지를 벗고 전기차와 반도체 등 첨단 기술 기업으로 전환에 성공한 것에서 시장의 높은 평가를 받고 있다고 분석했다.
◆ 배터리와 반도체 존재감 부각, 세계 2위 위탁제조 지위도 탄탄
자동차 제조가 대표 영업 분야이지만 배터리 부문에서도 비야디는 상당한 실력을 인정받는 기업이다. 비야디가 생산하는 배터리는 스마트폰, 전기차 및 여러 분야에서 다양하게 사용되고 있다. 일반 소비 시장과 산업 부문까지 비야디 배터리가 커버하는 분야가 광범위하다는 의미이다.
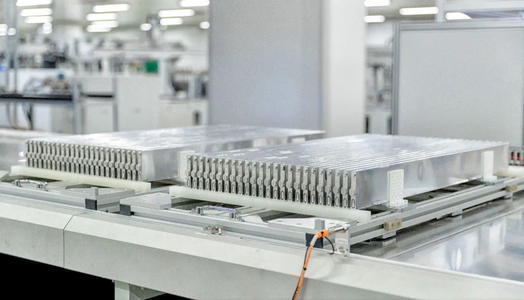
특히 자체 개발한 '블레이드 배터리'는 비야디의 기술이 집약된 '작품'이다. 2020년 출시된 이 신제품은 제품은 기존 리튬이온배터리의 폭발로 인한 위험성은 낮추고, 칼날처럼 얇은 셀을 결합한 설계로 배터리 크기는 줄었다. 비야디에 따르면 블레이드 배터리의 1회 충전 주행거리는 600km로 중국 최고 배터리 기업으로 꼽히는 CATL의 리튬 인산철 배터리(468km)다 훨씬 길다. 배터리 잔여 전기량이 30%일 때 80%까지 충전하는 시간도 30분에 불과하다고 비야디는 설명했다.
중국 치뎬연구원(起點研究院)은 2020년 1~8월 장착된 비야디 배터리의 시장 점유율이 13%에 이를 것으로 추산하고 있다. 시장 점유율 1위는 CATL과 아직 격차가 있지만 시장 영향력이 갈수록 확대되고 있는 추세다.
비야디 배터리는 미국 포드사 공급이 확정됐고, 독일 다임러AG 역시 비야디 배터리 이용을 검토 중인 것으로 알려졌다. 올해 4월에는 일본 토요타가 비야디와 공동으로 배터리 연구를 진행하기로 결정했다.
비야디는 반도체 분야에서도 존재감을 드러내고 있다. 특히 코로나19 영향으로 인한 전 세계적인 반도체 수급 불균형 속으로 일부 자동차 제조사들이 차량 제조 중단 위기를 맞았지만, 반도체 자체 조달이 가능한 비야디는 생산을 차질없이 진행하고 있다.
폭스바겐 중국법인은 최근 자동차용 반도체 수급난으로 일부 모델의 생산을 중단 가능서이 제기되고 있다. 자동차용 반도체를 절대적으로 수입에 의존하고 있는 중국 상황을 고려하면 다른 제조사도 비슷한 위기에 봉착할 가능성이 있는 상황이다. 업계 관계자들은 중국 자동차 업계의 반도체 부품 수급난이 내년까지 이어질 것으로 내다보고 있다.
반면 반도체 연구개발에 매진해온 비야디는 여유로운 상황이다. 칭다오시와 중국인민대학이 공동으로 선정하는 '2020 글로벌 유니콘 500'에서 비야디그룹 자회사인 비야디반도체가 100위에 올랐다. 비야디는 2020년 4월 반도체 사업 부문을 비야디반도체유한공사로 귀속시키는 구조조정을 단행했다. 향후 반도체 자회사를 증시에 독립 상장할 계획이다.
비야디반도체에 대한 자본시장의 관심도 뜨겁다. 5월 세콰이어캐털, CICC캐피털 등 중화권 대형 투자사로부터 19억 위안의 자금을 유치했고, 6월에는 샤오미·레노버·상하이차와 한국의 SK도 전략적 투자자로 합류했다. 이 두 번의 투자금 유치를 통해 비야디반도체 부분의 가치는 100억 위안으로 증가했다.
상대적으로 다른 사업 부문에 비해 덜 알려졌지만 위탁생산 사업도 비야디의 매출에서 상당한 비중을 차지하고 있다. 현재 세계 1위 위탁생산 기업인 폭스콘에 이어 2위를 차지하고 있다. 만약 항간의 소문처럼 폭스콘이 생산기지를 중국에서 해외 다른 나라로 이전하면 비야디가 중국 위탁생산 산업의 최강자로 부상하게 된다.
비야디 산하 전자제품 제조 자회사 비야디전자는 이미 중국 화웨이·샤오미 스마트폰의 위탁생산 물량을 담당하고 있고, 미국 애플의 아이패드 에어와 아이패드 8세대도 생산하고 있다. 스마트 폰 외에도 노트북 컴퓨터, 태블릿PC, 스마트키, 셋톱박스, 전자담배 및 드론 등 다양한 IT 제품과 생활 용품을 위탁생산하고 있다.
복수의 중국 매체에 따르면, 비야디는 대만 기업인 콴타컴퓨터를 대신해 아이패드 터치의 독자 조립생산 기업이 될 예정이다. 이를 통해 10~20%의 아이패드 위탁생산 물량을 추가로 확보할 수 있을 전망이다.
궈밍지(郭明錤) 톈펑국제증권 애널리스트는 올해 비야디의 아이패드 생산 물량의 출하가 계획대로 진행되면 2021년 와이파이 모델 아이패드의 조립 주문을 더욱 많이 확보할 수 있을 것으로 예상했다. 와이파이 기능 탑재 모델이 아이패드 전체 물량에서 차지하는 비중은 60~70%에 달해 향후 비야디의 아이패드 위탁 조립 주문량이 대폭 늘어날 가능성이 있다.
◆ 제2의 테슬라 가능성은...高밸류 우려에도 주가 추가상승 기대감 여전
전기차 시장에서 비야디는 경쟁사의 포위망에 직면한 상황이다. 테슬라가 압도적인 브랜드 파워로 시장을 선점했고, 중국 전기차 스타트업 3인방 '니오·샤오펑·리오토'가 돌풍을 일으키며 추격해오고 있기 때문이다.
일단 테슬라를 비교하면 비야디는 자동차 시장에서나 주식시장에서 모두 테슬라에 버금가는 잠재력을 인정받는 분위기이다.
특히 중국 시장에선 비야디의 전기차가 테슬라와 견줄 수 있을 정도로 수준이 높아졌다는 평가가 많다. 테슬라의 모델3의 차량이 중국에서 폭발한 사건도 블레이드 배터리로 안정성을 높인 비야디의 가치를 높이는 계기가 됐다.
제조 실력과 품질관리에서도 비야디가 테슬라를 앞서고 있다는 평가가 중국에서 확산되고 있다. 심각한 단차 등 조립 불량, 도장 불량 등 테슬라 전기차에 거론되는 품질과 완성도 문제는 중국에서도 제기되고 있다. 그에 반해 전통 자동차 제조에서 20여 년의 경험을 쌓은 비야디는 제품의 마감 등 조립과 제조 품질에서 테슬라보다 훨씬 높은 평가를 받고 있다.
전기차의 핵심 부품인 배터리와 반도체를 자체 연구개발 및 생산하다는 점도 비야디가 테슬라를 앞서는 부분이다. 중국의 자동차 전문가들은 승차감과 사후 관리에서도 비야디가 테슬라에 우위를 점하고 있다고 평가한다.
'하드웨어' 적인 부분에선 비야디가 테슬라와 어느 정도 경쟁이 된다는 의미로 풀이된다. 다만, 소프트웨어와 서비스·혁신성 측면에선 비야디와 테슬라의 격차는 여전히 크다는 것이 객관적인 평가다.
이상의 분석을 종합해보면 비야디가 테슬라와 어깨를 나란히 하기는 무리다. 그러나 적어도 세계 최대 자동차 시장인 중국에서 비야디의 탄탄한 입지와 성장 가능성은 모두에게 인정을 받고 있다.
니오 등 중국 전기차 스타트업 3인방과도 다방면에서 비교 우위에 있다. 비야디가 전기차 산업 체인 전반을 장악하고 있기 때문이다. 자동차 차체, 배터리, 각종 부품까지 연구개발과 자체 제조가 가능한 것은 비야디가 유일하다. 이는 생산원가 절감과 제조 실력 부분에서 비야디가 경쟁사에 비해 우위를 점하고 있음을 의미한다.
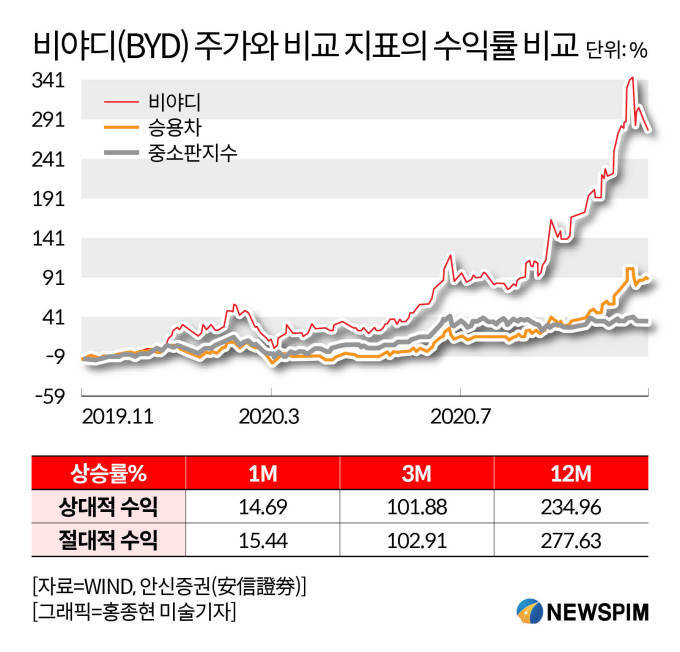 |
주식 투자 대상으로서 비야디와 테슬라의 비교도 흥미롭다. 2020년 테슬라와 비야디 주가 모두 폭등세를 연출했다.올해 테슬라 주가는 660%가 넘게, 비야디의 주가는 400% 가까이 올랐다.
비야디는 테슬라·토요타·폭스바겐에 이어 시총 기준 세계 4위 자동차 기업이 됐다. 11월에는 중국 자동차 기업으로는 처음으로 시총 5000억 위안을 돌파하기도 했다. 12월 들어 주가가 소폭 조정을 받으면서 시총이 다시 5000억 위안 아래로 내려갔다. 중국 자동차 기업 시총 1위 자리를 두고 비야디와 니오가 엎치락 뒤치락 경쟁을 지속하는 상황이다.
비야디는 워런 버핏이 보유한 유일한 장기 투자 중국 주식이다. 워런 버핏의 12년간 비야디 투자 수익률은 200%를 넘어섰다. 중국 본토 주식 가운데 장기 가치 투자 종목으로의 잠재력을 이미 증명한 셈이다. 중
주가 상승 속에서도 비야디는 H주 유상증자 계획을 밝혔다. 전체 H주의 20% 규모 수준이 될 것이라고 밝혔다. 유상증자로 조달한 자금은 운영자금 보충, 대출 원금과 이자 상환, 연구개발 비용으로 사용할 예정이다. 비야디의 유상증자 계획은 시장에서 긍적적인 평가를 이끌어냈다. 화시증권은 자금 충당으로 연구개발 성과를 내는 시기가 더욱 앞당겨지고, 신상품 출시 주기도 단축되면서 실적 향상에 도움이 될 것으로 진단했다.
상하이증권은 2020년 비야디의 순이익 증가율이 177.33%에 달할 것으로 예상했다. 2021년과 2022년에도 20%가 넘는 순이익 증가율을 유지할 것으로 내다봤다. 주가 수익률도 2020년 1.64위안, 2021년과 2022년에는 각각 2.09위안과 2.58위안으로 갈수록 높아질 것으로 예측했다.
◆ 고밸류에이션 우려도...中증권사들은 추가 상승 점쳐
"이미 너무 올랐다","가치 대비 밸류에이션이 높다"라는 우려가 없는 것은 아니다. 11월 말 중국 경제전문 매체 환추라오후차이징(環球老虎財經)은 기관투자자들을 중심으로 비야디 대량 매도가 이어지고 있다면서 주가 하락을 경고했다.
외국계 증권사인 UBS도 12월 초 비야디와 샤오펑의 주가가 지나치게 빠르게 상승했다고 지적하며 중립 투자 의견을 제시했다.
주가 수준 대비 낮은 자기자본이익률(ROE) 역시 비야디의 주가 전망을 흐리는 요인이다. ROE는 기업이 가진 자본을 토대로 얼마나 많은 이익을 냈는지를 보여주는 지표이다. 중국 증권 전문가는 ROE가 13% 이하인 주식은 투자에 신중을 기해야 한다고 당부했다.
상하이증권이 분석한 비야디의 올해 ROE는 7.37% 수준, 2021년과 2022년 8.64%와 9.73%에 이를 것으로 전망했다. 화시증권도 올해 7.2%, 2021년과 2022년 각각 8.9%와 9.8% 수준으로 예측했다.
반면 다수의 중국 증권사들은 비야디 주가의 추가 상승 가능성에 '베팅'했다. 화시증권, 안신증권, 상하이증권, 화창증권, 광다증권 등은 11월 이후 발표한 보고서에서 비야디 주식에 대해 매수 혹은 비중확대 투자 의견을 제시했다.
시장의 기대감도 크다. 중국 증시에선 거품 경고가 무색해질 만큼 주가 급등세가 오랫동안 지속되는 종목들이 있기 때문이다. 귀주모태가 가장 대표적이다. 최근 몇 년 줄곧 높은 밸류에이션에 대한 우려에 시달리고 있는 고량주 대표종목 귀주모태는 파죽지세의 상승세를 여전히 이어가고 있다. 8일 귀주모태의 주가는 사상 최고치인 1850위안을 기록했다. 한계를 모르는 상승세에 일부 증권사들은 귀주모태 주가가 2000위안 선을 돌파할 것으로 예상하고 있다.
[본 기사는 정보를 제공하기 위한 것이며, 투자를 권유하거나 주식거래를 유도하지 않습니다. 해당 정보 이용에 따르는 책임은 이용자 본인에게 있습니다.]