AI 핵심 요약
beta- 9월 국내 ETF 분배금 상위 10개 중 5개가 커버드콜이었다.
- 배당·커버드콜과 미국 대표지수 ETF로 자금이 몰렸다.
- 국내 ETF는 455조원으로 커졌고 해외형이 확대했다.
!AI가 자동 생성한 요약으로 정확하지 않을 수 있어요.
해외지수형 순자산 일주일 새 4.7조↑
[서울=뉴스핌] 이정아 기자 = 국내 상장지수펀드(ETF) 시장에서 분배금을 받을 수 있는 인컴형 상품과 미국 증시에 투자하는 상품의 존재감이 커지고 있다.
9월 분배금 상위 10개 ETF 가운데 절반을 커버드콜 상품이 차지했고, ETF 자금도 배당·커버드콜과 미국 대표지수를 추종하는 상품으로 유입된 것으로 나타났다.
국내 ETF 시장이 455조원 규모로 성장한 가운데 지수 상승에 따른 시세차익뿐 아니라 정기적인 현금 흐름과 해외자산 투자를 함께 고려하는 방향으로 투자 전략을 취해야 한다는 조언이 나온다.
◆ ETF 분배금 톱10 중 5개 커버드콜…RISE 540원 1위
22일 삼성증권에 따르면 9월 국내 ETF 분배금 상위권에는 정기적인 현금흐름을 추구하는 커버드콜 상품이 대거 이름을 올렸다. 가장 많은 분배금을 지급한 상품은 RISE 코리아밸류업위클리고정커버드콜로 1좌당 540원을 기록했다.
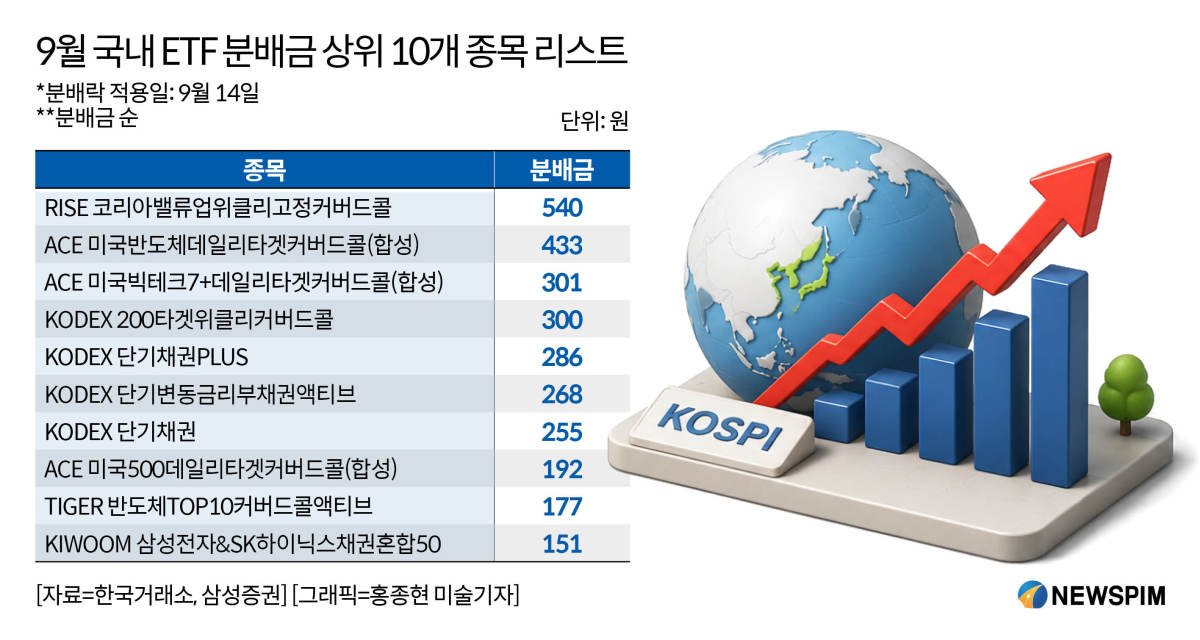 |
이어 ▲ACE 미국반도체데일리타겟커버드콜(합성) 433원 ▲ACE 미국빅테크7+데일리타겟커버드콜(합성) 301원 ▲KODEX 200타겟위클리커버드콜 300원 ▲KODEX 단기채권PLUS 286원 ▲KODEX 단기변동금리부채권액티브 268원 ▲KODEX 단기채권 255원 순이었다.
상위 10개 종목을 살펴보면 절반인 5개 종목은 커버드콜 상품이다. 미국 빅테크와 반도체, 미국 대표지수, 국내 증시 등 투자 대상은 달랐지만 커버드콜 전략을 활용한다는 공통점이 나타났다.
커버드콜 ETF는 주식 등 기초자산을 보유하면서 콜옵션을 매도해 얻은 프리미엄을 분배 재원으로 활용하는 상품이다. 주가 상승에 따른 시세차익만 노리기보다 일정한 현금흐름을 원하는 투자자를 겨냥한다. 최근 월 단위로 분배금을 지급하는 상품이 늘면서 배당주에 직접 투자하지 않고 ETF를 활용해 정기적인 현금 흐름을 확보하려는 수요를 흡수하고 있다.
실제 자금 흐름에서도 배당과 커버드콜 상품이 두각을 나타냈다. 삼성증권이 집계한 지난 11~18일 국내 상장 ETF 순매수 현황을 보면 TIGER 배당커버드콜액티브가 1121억7300만원으로 1위를 기록했다. KODEX 200커버드콜액티브에는 858억7000만원, KODEX 200타겟위클리커버드콜에는 658억2000만원이 순유입됐다.
순자산 대비 순매수 비율로 봐도 비슷하다. KoAct 고배당액티브가 24.55%로 가장 높았고 KODEX 200커버드콜액티브와 RISE 코리아밸류업위클리고정커버드콜도 각각 10.56%, 10.20%를 기록했다. 분배형 상품에 대한 관심이 상품 출시를 넘어 실제 자금 유입으로 이어지고 있는 셈이다.
다만 분배금이 많다고 반드시 투자 성과가 높은 것은 아니다. 분배금은 ETF의 기준가격을 고려하지 않은 1좌당 지급액인 만큼 상품별 수익성을 비교하려면 분배율과 기준가격 변동을 함께 살펴야 한다. 커버드콜 상품 역시 옵션 매도에 따른 수익을 얻는 대신 기초자산 가격이 크게 오르는 구간에서는 상승분을 온전히 따라가지 못할 수 있다.
◆ 국내 ETF 자금 美 증시로…하반기 해외형 ETF 상품도 급증
분배형 상품과 함께 미국 증시에 투자하는 ETF로도 자금이 움직이고 있다. 지난 11~18일 TIGER 미국S&P500에는 984억4200만원이 순유입됐다. KODEX 미국나스닥100에는 617억1600만원, KODEX 미국S&P500에는 546억5300만원이 들어왔다.
해외주식을 직접 매수하는 대신 국내 증시에 상장된 ETF를 통해 미국 시장에 투자하는 방식도 선택지로 자리 잡고 있다. 국내 거래시간에 원화로 거래하면서 S&P500이나 나스닥100 등 미국 대표지수에 분산 투자할 수 있다는 점이 특징이다.
미국 증시에 직접 상장된 ETF를 사들이는 국내 투자자도 미국 대표지수와 배당 상품을 함께 담았다. 같은 기간 국내 투자자의 미국 상장 ETF 순매수 상위에는 VOO(뱅가드 S&P500 ETF)가 5700만달러로 3위, SCHD(슈왑 US 디비던드 에쿼티 ETF)가 4800만달러로 5위에 올랐다. 나스닥100을 추종하는 QQQM과 인컴 전략을 활용하는 JEPQ, QQQI도 10위권에 이름을 올렸다.
이 같은 해외투자 수요는 국내 ETF 시장의 외형 성장에서도 나타나고 있다. 지난 18일 기준 국내 상장 ETF는 1171개로 순자산총액은 455조2340억원을 기록했다. 일주일 전보다 7조1369억원 증가했다.
특히 해외지수형 ETF 순자산은 136조482억원으로 같은 기간 4조6983억원 늘었다. 전체 ETF 순자산 증가액의 약 66%에 해당한다. 반면 국내 시장지수형 ETF 순자산은 712억원 감소했다. ETF 시장이 커지는 과정에서 해외자산을 추종하는 상품의 영향력이 확대되고 있다는 의미다.
투자자의 관심이 해외로 넓어지자 운용사들도 해외형 상품 공급을 늘리고 있다. 올해 상반기 새로 상장한 ETF 99개 가운데 해외형은 27개로 27%를 차지했다. 하반기에는 신규 상장 ETF 37개 가운데 해외형이 15개로 비중이 41%까지 높아졌다.
신규 상장 ETF의 순자산총액(AUM)에서 해외형 상품이 차지하는 비중도 상반기 12%에서 하반기 26%로 두 배 이상 확대됐다. 투자자 자금이 해외자산을 향하자 상품 공급도 같은 방향으로 움직이고 있는 셈이다.
한수진 삼성증권 선임연구원은 "국내 증시의 모멘텀이 약화됨에 따라 2026년 하반기 신규 상장 ETF가 해외를 추종하는 상품으로 확장 중"이라고 분석했다. 이어 "지수 추종 방식에서 운용역의 종목 선택과 비중 조절을 활용하는 방향으로 ETF 시장이 진화 중"이라고 분석했다.
plum@newspim.com