젭바운드 감량효과 위고비 능가…가격도 저렴
공격적인 M&A로 미래 성장동력 확보 중
알츠하이머 치료제 도나네맙 대박?
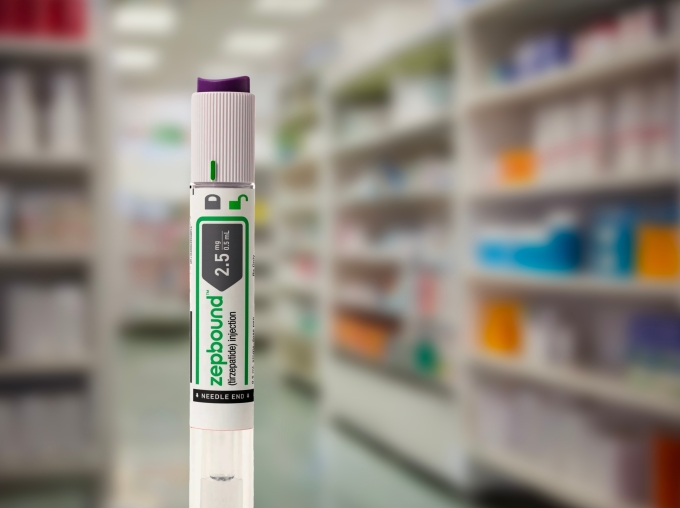
[서울=뉴스핌] 한태봉 전문기자 = 전 세계가 기적의 비만 치료약 '위고비' 열풍이다. 그런데 이 위고비보다 더 성능이 뛰어난 제품이 2023년 11월에 미국 식품의약국(FDA)의 심사를 통과했다. 이미 미국에서는 2023년 12월부터 판매가 개시됐다. 바로 '일라이 릴리'의 야심작인 '젭바운드' 이야기다.
◆ 위고비와 젭바운드 중 살 더 빠지는 건 뭐?
이제 사람들의 관심은 '노보 노디스크'의 '위고비'와 '일라이 릴리'의 '젭바운드' 중 어느 제품의 성능이 더 뛰어난 지에 쏠려 있다. 그런데 성능 비교에 앞서 먼저 용어부터 정리해야 한다.
세계 최초로 신제품을 개발해 비만치료제 시장을 휩쓸고 있는 '노보 노디스크'의 핵심 약물은 '세마글루티드(Semaglutide)'다. 이 약물을 활용해서 '제2형 당뇨병 치료제'로 '오젬픽(Ozempic)'을 허가 받았고 '비만 치료제'로는 '위고비(Wegovy)'를 허가 받아 판매하고 있다.
추격자인 '일라이 릴리'의 핵심 약물은 '티제파티드(Tizepatide)'다. 이 약물을 활용해 '제2형 당뇨병 치료제'로 '마운자로(Maunjaro)'를 허가 받아 사용한다. 또 비만 치료제로는 '젭바운드(Zepbound)'라는 이름으로 허가 받아 판매한다.
그렇다면 '노보 노디스크'의 '세마글루티드'와 '일라이 릴리'의 '티제파티드' 중 어떤 게 더 감량효과가 좋을까? 과체중자 또는 비만환자를 대상으로 한 임상시험 결과는 '위고비(세마글루티드)'의 경우 68주 동안 17.4%의 체중이 감소했다. 반면 '젭바운드(티제파티드)'는 88주동안 26%가 감소한 것으로 나타났다. 투여기간이 달라 단순비교는 어렵지만 일단 '젭바운드'의 체중 감소율이 더 높다는 사실을 알 수 있다.
'젭바운드'의 비만치료 효과가 뛰어난 것으로 확인되자 눈치 빠른 사람들은 '젭바운드'가 출시되기도 전에 이미 당뇨병 치료제로 사용되고 있는 '마운자로(Maunjaro)'의 처방을 요청하기 시작했다. '마운자로'를 통해서도 충분한 감량효과가 발생하기 때문이다. 또 '마운자로'의 가격은 '젭바운드'보다 상대적으로 더 저렴하다.
그런데 '마운자로'나 '젭바운드'가 단순한 다이어트 약은 아니다. '젭바운드'는 BMI 30 이상의 비만 또는 BMI 27 이상의 과체중이면서 1개 이상의 체중 관련 추가 질환을 가지고 있는 성인을 위해 승인됐다. 따라서 이 약을 처방받으려면 고혈압, 이상지질혈증, 제2형 당뇨병, 폐쇄성 수면 무호흡증 또는 심혈관 질환 중 하나를 보유해야 한다.
하지만 돈은 많고 살은 빼고 싶은 사람들이 넘쳐나는 현실세계에서 실제로 이런 엄격한 조건이 제대로 지켜질지는 미지수다. '일라이 릴리'는 올 초에 '마운자로'와 '젭바운드'를 단순한 미용 목적의 체중 감량에 사용해서는 안 된다는 공개서한을 발표하기도 했다.
◆ 비만은 가난한 사람의 질병? 비만 인구 급증
미국 투자은행(IB) 골드만삭스는 비만치료제 시장 규모가 2030년에는 약 120조원(1,000억달러) 이상으로 성장할 것으로 전망했다. 도대체 전 세계 비만 인구수가 몇 명이나 되길래 이런 거대한 시장 규모를 예상하는 걸까?
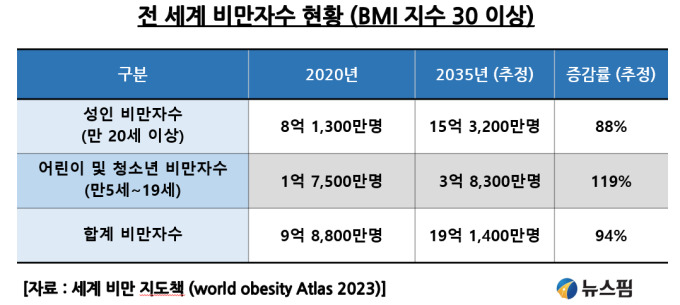
2023년에 발간된 '세계 비만 지도책'에 따르면 BMI 지수가 30을 초과하는 전 세계 비만 인구수는 2020년 기준 총 9억8,800만명이다. 더 무시무시한 건 15년 뒤인 2035년의 비만 인구수다. 총 19억1,400만명으로 추정하고 있다. 전 세계 인구 80억명 중 4분의 1이 비만인구인 셈이다.
과거에는 부자 건 가난한 사람이건 비만자수의 비율에 큰 차이가 없었다. 하지만 지금은 다르다. 그리고 앞으로는 더 달라질 수밖에 없다. 돈이 많은 사람들은 기적의 비만 치료제인 '위고비'나 '젭바운드'를 통해 효과적인 체중감량이 가능하기 때문이다.
가난한 사람들에게 비만 치료제는 감히 넘볼 수 없는 초고가다. 선도자인 '위고비'의 연간 약 가격은 2천만원~2천5백만원 수준이다. 추격자인 '젭바운드'의 연간 약 가격은 1천6백만원~1천8백만원 수준이다. 위고비보다 저렴하긴 하지만 서민들이 살 수 있는 가격대는 아니다.
비만인구수가 급증하는 건 비만 치료제 개발에 성공한 '노보 노디스크'와 '일라이 릴리' 입장에서는 더 할 나위 없는 초대형 호재다. 하지만 그렇다고 이 기업들이 가격을 저렴하게 책정해 가난한 사람들까지 다 비만의 고통에서 벗어나게 해 줄 생각은 없어 보인다.
오직 기대할 건 더 많은 제약사들이 비만치료제 시장에 진출해 치열한 시장경쟁으로 자연스럽게 가격이 하락하기를 바랄 뿐이다. 결국 부자들만 맞을 수 있는 약이라는 점에서 미래로 갈수록 점점 더 비만은 가난한 사람들의 질병이라는 인식이 강화될 위험도 있다.
◆ 일라이 릴리가 비만 치료제 밖에 없다고? 아닐 걸
'일라이 릴리'의 주가 랠리는 화려하다. 2023년말에는 사상 처음으로 시가총액 기준 글로벌 TOP 10에 진입했다. 제약 회사로만 따져보면 글로벌 시가총액 1위를 기록 중이다. 2022년말 주가는 362달러였으나 2023년말 주가는 583달러로 무려 61% 폭등했다. 2024년 들어서도 1월24일 종가는 633달러로 상승세를 이어가고 있다.
그런데 '일라이 릴리'의 주력 제품은 당뇨병과 비만 치료제인 '마운자로'나 '젭바운드' 밖에 없는 걸까? 그 건 아니다. 이 2개의 제품이 주력인 건 맞지만 아래와 같이 다양한 파이프라인을 구성하고 있다.
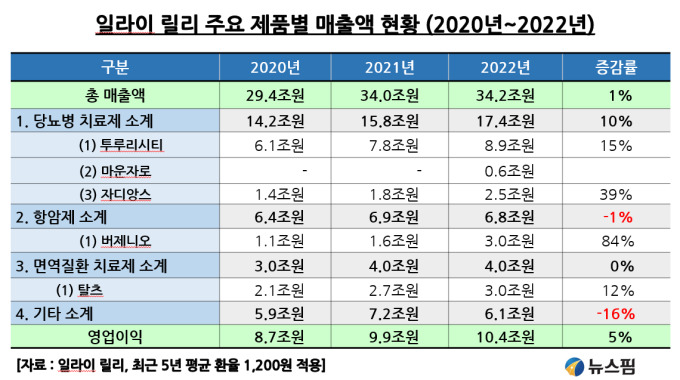 |
먼저 일라이 릴리의 지난 3년간 실적을 살펴보자. 2020년의 매출액은 29조4천억원였으나 2022년에는 34조2천억원으로 소폭 상승했다. 영업이익도 2020년의 8조7천억원에서 2022년에는 10조4천억원으로 소폭 상승했다. 하지만 기대보다는 밋밋한 실적증가율을 보였다는 사실을 확인할 수 있다.
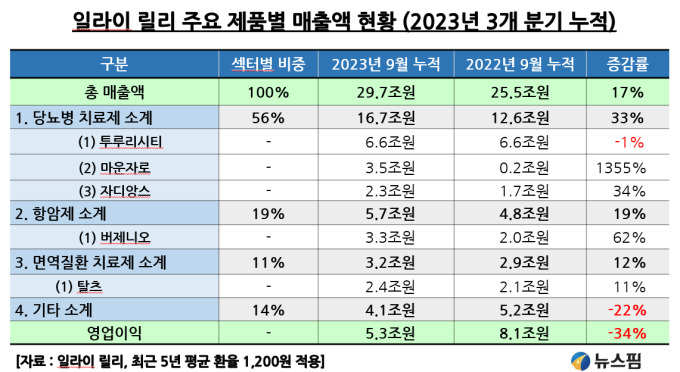 |
일라이 릴리의 2023년 9월말까지 9개월간 누적실적을 살펴보면 눈에 띄는 변화가 몇 가지 보인다. 먼저 전체 매출액에서 주요 섹터별 구성비중을 살펴보면 당뇨병 치료제 56%, 항암제 19%, 면역질환 치료제 11%, 기타 14%의 비중을 보이고 있다. 예상대로 당뇨병(비만 포함) 치료제 비중이 압도적으로 높다.
전체 매출액은 29조7천억원으로 전년 같은 기간 대비 17% 증가했다. 가장 눈에 띄는 건 역시 당뇨병/비만 치료제인 '마운자로'의 급성장이다. '마운자로'의 전년도 매출액은 고작 2천억원에 불과했지만 2023년 9개월 누적매출은 3조5천억원으로 폭증했다. 무려 1,355% 급증한 수치다.
대신 매출 증가율이 미미한 제품도 있다. '2형 당뇨병 치료제'인 '투루리시티'의 매출은 6조6천억원을 기록해 전년도와 큰 차이가 없어 보인다. 이유는 글루카곤 유사 펩타이드-1(GLP-1) 계열 당뇨병 치료제인 '마운자로'와 '젭바운드'와 겹치기 때문에 우선순위에서 밀리는 것으로 의심받고 있다.
'투루리시티'의 단가가 더 저렴하기 때문에 당분간 이쪽 매출이 늘어날 일은 없어 보인다. 한국에서도 '투루리시티'의 공급 부족으로 애를 먹고 있는 상황이라 한국 당뇨병 환자들에게 좋은 소식은 아니다.
당뇨병환자의 혈당을 낮춰주는 정제인 '자디앙스'의 2023년 매출액은 2조3천억원으로 전년 대비 34% 급증했다. 하지만 안타까운 사실은 '자디앙스'가 인플레이션 감축법(IRA)에 의해 공공보험 메디케어에 적용할 1차 약가 인하 의약품 10개에 포함됐다는 사실이다.
이 10개 의약품은 미국 건강보험서비스센터(CMS)와 2년간의 협상을 통해 2026년부터는 '메디케어'에 저렴한 가격으로 의약품을 제공해야 한다. 따라서 '자디앙스'의 판매가격 인하로 인한 마진 감소는 피할 수 없게 됐다.
항암제 쪽에서 가장 유망한 제품은 유방암 치료제인 '버제니오'다. 2023년 매출액이 3조3천억원을 기록해 전년 대비 62% 급성장한 점이 눈에 띈다. 면역질환 치료제 쪽에서 가장 유망한 제품은 건선 치료제인 '탈츠'다. 2023년에 2조4천억원의 매출을 기록해 전년 대비 11% 증가했다.
◆ 공격적인 M&A로 미래 성장동력 확보 중
또 하나 눈에 띄는 부분은 2023년 9월말까지 9개월간의 영업이익은 고작 5조3천억원에 불과했다는 사실이다. 전년 대비 무려 -34% 급감한 수치다. 매출이 큰 폭으로 증가했고 마진 높은 신약마저 잘 팔리고 있는 데도 오히려 영업이익이 거꾸로 가고 있는 이유가 뭘까?
바로 공격적인 M&A 때문이다. '일라이 릴리'는 2023년 상반기에 자가면역질환 치료제 개발사인 '다이스 테라퓨틱스'를 3조원(24억 달러)에 인수했다. 또 하반기에도 비만치료제를 개발사인 '베르사니스'를 2조3천억원(19억달러)에 인수했다. 추가로 항암제 분야에서는 '포인트 바이오파마'를 1조7천억원(14억달러)에 인수했고 '맵링크 바이오 사이언스'도 손에 넣었다.
이런 다양한 인수합병은 필연적으로 비용을 수반한다. 따라서 2023년 3분기에만 'IP R&D' 비용으로 무려 3조4천억원(29억8천만달러)을 인식했다. 당장 영업이익이 늘어나지 않는 건 아쉬운 부분이지만 미래의 성장동력인 M&A에 따른 비용이므로 장기적으로는 오히려 호재로 작용할 수 있다.
정리하지만 일라이 릴리의 파이프라인 중 가장 비중이 높은 건 당뇨병 치료제 쪽으로 무려 56%다. 하지만 그 외에 항암제나 면역 질환 쪽으로도 다양하게 파이프라인을 가지고 있는 점은 장점이다. 또 공격적인 M&A를 통해 부족한 파이프라인을 보강하고 있는 것도 주목할 부분이다.
◆ 다양한 신약 중 가장 눈에 띄는 건 알츠하이머 치료제
일라이릴리의 신약 임상 파이프라인은 화려하다. 다양한 신약 개발에 매년 연구개발비로 25%를 쏟아 붓고 있다. 현재 개발을 진행중인 신약은 당뇨병, 암, 면역질환, 통증, 비만 등 100개 이상이다. 게다가 유망한 제약 파이프라인을 보유한 기업이라면 아낌없이 자금을 투자하는 공격적인 M&A를 진행하며 미래를 준비하고 있다.
이렇게 활발하게 연구하고 있는 일라이 릴리의 수많은 신약 후보 중에 가장 기대감이 높은 건 알츠하이머 치료제인 '도나네맙'이다. 원래 2023년말에 FDA의 최종 승인을 받을 것으로 예상됐으나 2024년 상반기로 살짝 일정이 밀린 상태다.
'도나네맙'은 임상 3상에서 총 1736명의 환자를 대상으로 절반은 도나네맙, 절반은 위약을 투여하는 임상을 진행했다. 그 결과 알츠하이머 초기 환자의 인지력 저하를 35% 늦추는 효과를 보였다. 사실 아직 치매 정복의 길은 멀고도 멀었다는 게 객관적인 현실이다. 하지만 이 정도 성과면 상당 수준의 매출은 보장된다고 할 수 있다.
또 정맥 주사로 4주마다 투약하는 방식이라 투약 편의성이 높다는 평가를 받고 있다. 일라이 릴리의 자체 분석 결과로는 2035년에는 '도나네맙' 매출이 약 6조5천억원(54억달러)에 달할 것으로 추정하고 있다. 아직 FDA의 최종 승인은 받지 못했지만 '도나네맙'이 블록버스터급 신약으로 성장할 거라는 전망이 지배적이다.
◆ 치매 치료와 다이어트에 관심 있다면 일라이릴리 주목
아직 치매를 완벽하게 해결할 수 있는 기적의 신약은 없다. 하지만 일라이 릴리의 '도나네맙'이 그 미지의 세계에 한 발 가까이 다가간 것만은 확실하다. 궁극적으로 알츠하이머 시장은 성장할 수밖에 없다. 노령화는 이미 정해진 미래다.
또 향후 당뇨와 비만치료제 시장이 급성장할 것 또한 충분히 예측 가능한 미래다. '국제 당뇨병 연맹'은 2045년의 당뇨병 환자수를 7억8,300만명으로 예상하고 있다. '세계 비만협회'는 2035년의 비만 인구수를 19억명으로 예상하고 있다. 일라이 릴리는 이 2개의 거대한 시장에서 최고 수준의 기술력을 갖추고 있다.
현명한 투자자라면 전 세계에서 알츠하이머 치료제, 비만치료제, 당뇨치료제, 항암치료제를 통해 돈을 갈퀴로 긁어가고 있는 '일라이 릴리'의 주식에도 관심을 가져보자. 지난해 주가 상승률이 무려 61%였다는 점에는 유의하자. 모든 투자자들의 성공적인 다이어트와 2024년 대박 투자를 기원한다.
longinus@newspim.com